


Por que agora, Bradesco (BBDC4)? Banco surpreende com injeção de até R$ 10 bilhões — oferta é oportunidade ou sinal de alerta?
Aumento de capital surpreende investidores justamente quando o banco volta a ganhar a confiança do mercado; analistas veem mais de uma explicação


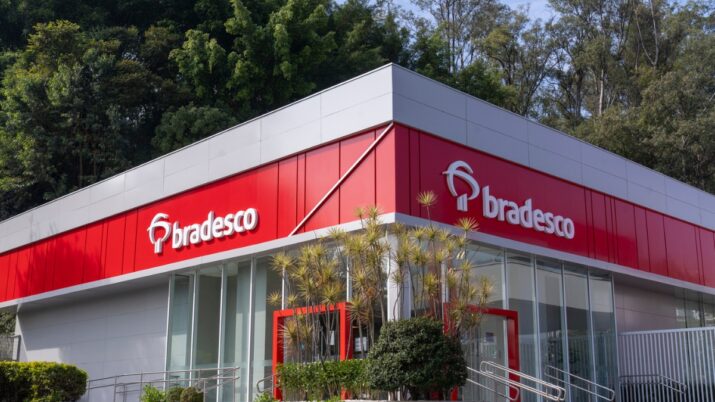
O Bradesco (BBDC4) passou os últimos dois anos tentando reconquistar a confiança dos investidores. Agora que finalmente começa a colher os resultados da reestruturação liderada por Marcelo Noronha — e chega à temporada de balanços do 2T26 como um dos favoritos entre os grandes bancos —, resolveu fazer um movimento que poucos esperavam: captar até R$ 10 bilhões no mercado.
Na noite de quarta-feira (29), o banco anunciou um aumento de capital bilionário por meio da emissão de novas ações, acompanhado da antecipação de R$ 6,5 bilhões em juros sobre capital próprio (JCP).
A decisão levantou uma dúvida imediata entre investidores e analistas. Se o Bradesco atravessa seu momento mais promissor em anos, por que reforçar o capital justamente agora?
A leitura predominante entre analistas e gestores é que Noronha preferiu fortalecer o balanço enquanto ainda há espaço para isso — antes que juros elevados por mais tempo, um ciclo de crédito menos benigno e as incertezas previstas para 2027 passem a cobrar uma conta (ainda) maior.
Mais R$ 10 bilhões no Bradesco: oportunidade ou necessidade?
Por enquanto, o mercado tenta entender o timing da operação do Bradesco.
Se, por um lado, o reforço de capital melhora a posição do Bradesco para os próximos anos, por outro a decisão de captar recursos às vésperas da divulgação do balanço levantou uma dúvida inevitável: o banco está apenas aproveitando uma oportunidade ou já se prepara para uma piora à frente?
Leia Também
Na avaliação do Citi, ainda não existe uma resposta certa. O banco vê algumas interpretações possíveis para a operação — e todas encontram respaldo no momento vivido pela instituição.
A primeira é a mais otimista. Nessa leitura, o Bradesco estaria simplesmente aproveitando uma combinação rara: apoio dos acionistas controladores, uma janela favorável para captação e um momento em que ainda consegue reforçar o balanço antes de acelerar investimentos, expansão da carteira e crescimento dos resultados.
"Acreditamos que a transação pode ser vista como um exercício proativo de otimização do balanço patrimonial, e não como uma resposta a um estresse imediato", escreveram os analistas.
Entrar em um cenário de juros elevados por mais tempo e uma economia em desaceleração com uma estrutura de capital mais sólida "é positivo e reforça nossa visão construtiva para a ação", diz Welliam Wang, gestor de renda variável na AZ Quest.
Fontes ouvidas pelo Seu Dinheiro afirmam que o aporte de até R$ 10 bilhões não foi motivado por problemas de crédito ou de liquidez, mas por uma decisão estratégica dos acionistas controladores.
Segundo pessoas próximas às negociações, a avaliação é que as ações do Bradesco seguem negociadas com desconto excessivo, apesar da recuperação operacional dos últimos anos.
Nesse contexto, os controladores decidiram reforçar o capital do banco como um voto de confiança na estratégia de transformação conduzida pela gestão de Marcelo Noronha.
"Não foi um pedido da diretoria executiva. Os controladores entenderam que o banco já entrega um ROE próximo de 16%, ainda tem espaço para melhorar a rentabilidade com a queda dos juros e continua sendo negociado perto do valor patrimonial. Viram uma oportunidade rara de investir no próprio Bradesco", disse uma fonte próxima à operação.
Perigo à frente?
Há, contudo, uma segunda interpretação. Com juros elevados por mais tempo, sinais de desaceleração do ciclo de crédito e incertezas sobre a qualidade dos ativos, reforçar o capital agora também pode significar antecipar uma necessidade futura.
"À medida que o ciclo de crédito continua a se deteriorar e a incerteza em torno da qualidade dos ativos e das provisões permanece elevada, o Bradesco pode estar aproveitando condições favoráveis de mercado para reforçar seu capital antes que surja um ambiente potencialmente mais desafiador", afirma o Citi.
Na avaliação da instituição, a proximidade das eleições de 2026 também pesa nessa equação. Captar recursos antes de um período potencialmente mais volátil reduz o risco de enfrentar um mercado menos receptivo adiante.
"Teremos eleições daqui a pouco, a perspectiva de política monetária e redução da Selic piorou muito desde março... esse timing também deixa o mercado um pouco mais receoso. No final de julho, ocorre uma capitalização de R$ 10 bilhões; o que a administração do Bradesco estaria vendo para o segundo semestre e para o ano que vem, para pensar em proteção e em melhorar a capitalização?", questiona Daniel Utsch, gestor da Nero Capital.
Mais do que dinheiro novo, o Bradesco quer um balanço mais forte
Independentemente da motivação, há um ponto em que praticamente todas as casas convergem: a operação não tem como principal objetivo cumprir exigências regulatórias de capital.
Com um índice de capital principal (CET1) de 12,7%, o Bradesco já operava em um patamar considerado confortável. Na prática, a operação acrescentaria cerca de 90 pontos-base ao índice de capital principal (CET1), elevando-o para aproximadamente 13,6%.
Mas o foco, segundo analistas, está na qualidade desse capital.
O banco convive há anos com um dos maiores estoques de ativos fiscais diferidos (DTAs) do sistema financeiro brasileiro — cerca de R$ 120 bilhões. Embora esses créditos tributários tenham valor econômico, eles não representam recursos efetivamente disponíveis para sustentar o crescimento da instituição.
Ao captar até R$ 10 bilhões, o Bradesco reforça seu patrimônio tangível e melhora a composição do balanço, criando condições para consumir esses créditos tributários de forma mais eficiente ao longo do tempo.
"Ter mais patrimônio tangível faz diferença e pode representar uma vantagem competitiva", diz o JP Morgan.
"Enxergamos essa capitalização como uma oportunidade estratégica, e não como um sinal de fragilidade. O Bradesco possui um estoque importante de créditos tributários que ainda não vinha conseguindo monetizar plenamente. Com o reforço de capital, o banco ganha mais flexibilidade para destravar esse valor e, ao mesmo tempo, reforça sua posição de capital", afirma Wang, da AZ Quest.
O pragmatismo de Marcelo Noronha
Para o BTG Pactual, a operação também simboliza uma mudança de postura da administração de Marcelo Noronha, atual CEO do Bradesco (BBC4).
Em vez de evitar decisões potencialmente impopulares, a gestão estaria atacando um dos principais gargalos estruturais da tese de investimento do banco: a baixa geração de patrimônio tangível.
"A administração está se tornando cada vez mais pragmática ao enfrentar os desafios estruturais do banco."
Na avaliação do BTG, a diferença em relação à tentativa frustrada de aumento de capital realizada em 2015 também chama atenção.
Desta vez, a oferta já nasce respaldada por um compromisso firme de aproximadamente R$ 8 bilhões dos acionistas controladores — Cidade de Deus, Fundação Bradesco e investidores ligados ao grupo —, reduzindo significativamente o risco de execução.
Isso não significa, porém, que todos os problemas estejam resolvidos.
"O anúncio pegou todos de surpresa, inclusive nós. Acreditamos que existem algumas conclusões iniciais contraditórias, já que o fato de o banco estar captando capital sugere que ele provavelmente precisava desse reforço, algo que estava longe de ser consenso entre os investidores", afirmam os analistas.
Ainda assim, o BTG considera que a decisão reforça a credibilidade do processo de reestruturação iniciado por Noronha.
Por que antecipar R$ 6,5 bilhões em JCP?
O aumento de capital veio acompanhado de outro movimento: a antecipação de R$ 6,5 bilhões em juros sobre capital próprio (JCP). Originalmente, esses recursos seriam distribuídos apenas entre o fim de 2026 e o início de 2027. Agora, chegam mais cedo às mãos dos acionistas.
A lógica é que, ao antecipar o pagamento, o Bradesco fornece liquidez para que os investidores exerçam seu direito de preferência na subscrição das novas ações sem a necessidade de realizar um desembolso adicional relevante.
Como os papéis serão emitidos com desconto de 6%, o incentivo econômico para acompanhar a operação também aumenta.
Segundo o CEO Marcelo Noronha, a ideia é ampliar as alternativas dos acionistas: usar o dinheiro recebido via JCP para participar da oferta ou destiná-lo livremente a outras aplicações.
Mercado vê mais benefícios do que riscos para o Bradesco (BBDC4)
Apesar da surpresa inicial, a avaliação predominante entre os analistas é positiva.
"O verdadeiro objetivo é melhorar a posição de capital para atravessar os próximos meses e ampliar a base de capital necessária para sustentar, em nível relevante, o benefício fiscal proveniente do JCP, contribuindo para o ROE", escreveu o Safra.
Na visão dos analistas, o movimento também ajuda a preservar um dos principais diferenciais financeiros do Bradesco.
Ao ampliar sua base de capital, o banco mantém espaço para continuar utilizando o benefício tributário do JCP, reduz o impacto da diluição sobre o lucro por ação (EPS) e preserva capacidade de distribuir dividendos elevados.
 11 de setembro de 2026 - 18:53
TER OU NÃO TER
Petróleo acima de US$ 100 muda a tese para Petrobras (PETR4)? O que ainda favorece — e o que ameaça — a ação
11 de setembro de 2026 - 18:53 11 de setembro de 2026 - 15:31
MENOS ALARDE
IA vai destruir a humanidade? Neurocientista brasileiro rebate previsão alarmante de ex-pesquisadores da OpenAI
11 de setembro de 2026 - 15:31 11 de setembro de 2026 - 14:15
NAS ÁGUAS DO MINÉRIO DE FERRO
Vale (VALE3) segue blindada, mas outra mineradora brasileira está à deriva no mar mais caro dos últimos anos
11 de setembro de 2026 - 14:15 11 de setembro de 2026 - 11:40
SAÚDE FINANCEIRA NA VEIA
Como a Amil saiu da crise e agora se dá ao luxo de recusar proposta multibilionária de compra de fundos estrangeiros
11 de setembro de 2026 - 11:40 10 de setembro de 2026 - 15:57
POTENCIAL
Smart Fit (SMFT3) vai além da abertura de academias: crescimento não atingiu o teto e Santander calcula potencial de 98% para a ação
10 de setembro de 2026 - 15:57 10 de setembro de 2026 - 13:41
DO BRASIL PARA O MUNDO?
Nubank estreia nos EUA, lança aposta para dinheiro sem fronteiras e testa se sua fórmula pode ganhar o mundo
10 de setembro de 2026 - 13:41 10 de setembro de 2026 - 11:33
CARA OU COROA?
BB Seguridade (BBSE3) pode subir pouco, mas cair muito: o risco que fez o Citi recomendar a venda das ações
10 de setembro de 2026 - 11:33 10 de setembro de 2026 - 10:52
NÃO SÃO OS PANDAS QUE VOCÊ IMAGINA
Vale (VALE3) pode abraçar os panda bonds? Veja o que o CFO disse sobre a emissão de títulos na China
10 de setembro de 2026 - 10:52 9 de setembro de 2026 - 17:57
EMPRESAS DE TELEFONIA
É o fim dos planos de celulares de R$ 20? Por que as operadoras estão deixando ofertas ultrabaratas para trás
9 de setembro de 2026 - 17:57 9 de setembro de 2026 - 15:48
SEMANA CHEIA
Maior queda de hoje: Tenda (TEND3) cai mais de 6% após mudança de comando e estreia no Ibovespa
9 de setembro de 2026 - 15:48 9 de setembro de 2026 - 14:27
ALOCAÇÃO DE CAPITAL
O que o Banco do Brasil (BBAS3) está vendo na Argentina para continuar colocando dinheiro no país?
9 de setembro de 2026 - 14:27 9 de setembro de 2026 - 11:17
ALTA DOS PREÇOS
Fim da crise no agro está próximo? JP Morgan elege ação favorita no setor, que pode subir até 36,5%
9 de setembro de 2026 - 11:17 9 de setembro de 2026 - 9:39
MUDANÇAS NA BOLSA
INBR32 dá adeus à B3: Inter prepara mudança nos BDRs e deixa uma decisão importante para os investidores
9 de setembro de 2026 - 9:39 9 de setembro de 2026 - 6:11
CRESCIMENTO BOM PRA CACHORRO
Petz Cobasi (AUAU3) tem mais dinheiro em caixa — vêm mais dividendos por aí? Entenda os planos da empresa para gerar mais retorno
9 de setembro de 2026 - 6:11 8 de setembro de 2026 - 20:04
FAXINA NO ARMÁRIO
Enjoei (ENJU3) vai desapegar dos centavos com grupamento de ações na razão de 10 para 1
8 de setembro de 2026 - 20:04 8 de setembro de 2026 - 19:15
TROCA DE GUARDA
Marcos Cruz assume oficialmente como CEO da Tenda (TEND3); saiba o que muda na construtora
8 de setembro de 2026 - 19:15 8 de setembro de 2026 - 18:24
TESOURA NAS ESTIMATIVAS
BofA corta apostas em bancos, mas vê espaço para alta em Itaú, BTG e mais 3 ações; veja quais
8 de setembro de 2026 - 18:24 8 de setembro de 2026 - 16:23
EXPANSÃO INTERNACIONAL
Inter chega à Argentina com conta em dólar e acesso a Wall Street; veja o que está por trás da estratégia
8 de setembro de 2026 - 16:23 8 de setembro de 2026 - 11:11
ASSÉDIO ELEITORAL?
“Vocês vão ter que arranjar outro emprego”: a frase que levou o MPT para cima do “Véio da Havan”.
8 de setembro de 2026 - 11:11 7 de setembro de 2026 - 15:35
INTELIGÊNCIA ARTIFICIAL











