


A máquina de aquisições parou, e o BTG Pactual gostou: por que a Allos (ALOS3) virou a “queridinha” do banco?
Deixando para trás uma política mais agressiva de M&As (fusões e aquisições), a empresa agora foca em gerar valor ao acionista — e o BTG Pactual gostou bastante da alteração na rota

Depois de ficar conhecida como uma verdadeira máquina de M&As devido à sua estratégia agressiva de aquisições e consolidações, a Allos (ALOS3) mudou de rota — e o BTG gostou desse movimento, ou melhor, pausa.
O banco elegeu as ações da companhia como as favoritas no setor de shoppings, uma vez que a estratégia da empresa agora está muito mais focada em gerar valor ao acionista, com menos investimentos (capex) e mais distribuição de dividendos.
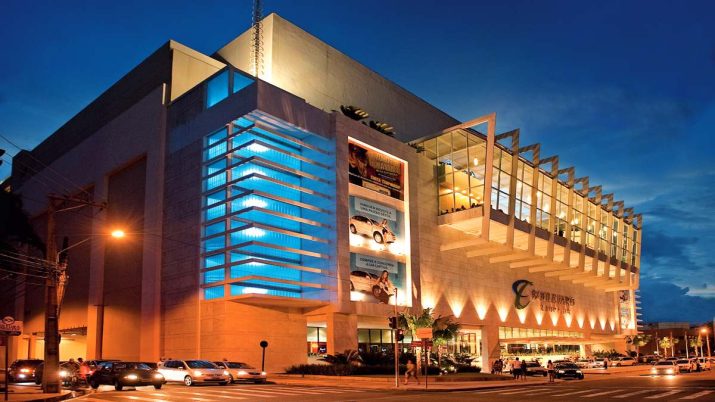
A Allos é a maior administradora de shopping centers da América Latina, resultado da fusão da Aliansce Sonae e da brMalls, com mais de 40 operações no Brasil, inclusive o shopping Parque Dom Pedro, considerado o maior do país.
O banco reiterou a recomendação de compra para os papéis, com preço-alvo em R$ 39, com um potencial de alta de 25% em relação ao fechamento da última segunda-feira (2).
Por que comprar as ações da Allos, segundo o BTG Pactual?
Ao longo do processo de consolidação, a empresa chegou a um portfólio de 2,2 milhões de m² de Área Bruta Locável (ABL) distribuídos em 53 shoppings.
Desde então, começou a pensar em seu portfólio de maneira mais estratégica e vendeu nove shoppings, reduzindo a ABL para cerca de 1,9 milhão de m². O ajuste veio acompanhado de uma melhora relevante na estrutura de capital.
Leia Também
Hoje, a Allos opera com alavancagem de 1,7 vez dívida líquida sobre Ebitda (lucro antes de juros, impostos, depreciação e amortização), abaixo dos 2,1 vezes registrados no quarto trimestre de 2023.
Esse patamar mais confortável abriu espaço para uma política mais agressiva de remuneração aos acionistas.
Para 2026, a projeção é de uma distribuição entre R$ 1,7 bilhão e R$ 1,8 bilhão em dividendos, valor superior à geração estimada de caixa no período, em torno de R$ 1 bilhão. Ainda assim, a avaliação é de que esse nível de proventos é sustentável por pelo menos três anos, mesmo com a alavancagem girando próxima de 2 vezes dívida líquida sobre Ebitda.
Essa leitura se apoia em três fatores principais: a expectativa de crescimento da geração de caixa a partir de 2027, com redução do capex; a expansão do Ebitda à medida que os shoppings amadurecem e um ajuste nas despesas administrativas, além da possibilidade de novas vendas de ativos ao longo dos próximos anos.
Com base no novo guidance, o dividend yield anual da Allos deve ficar em torno de 11%, considerando um pagamento médio de R$ 0,29 por ação por mês.
Mas não são só os dividendos que chamam a atenção
Mais importante ainda, o relatório aponta que, mantidas as premissas de crescimento da operação e o nível de investimentos projetado, a Allos tende a ficar progressivamente mais barata em relação à sua própria capacidade de gerar caixa.
Hoje, o papel é negociado a um patamar próximo de dez vezes o preço em relação à sua geração de caixa operacional (FFO).
Com o avanço da operação ao longo dos próximos anos, esse múltiplo tende a cair não por uma queda no preço da ação, mas pelo aumento da geração de caixa.
Nesse processo, o investidor passa a receber dividendos robustos ao longo do caminho. Além disso, a ação pode destravar valor à medida que o mercado antecipa essa melhora, diz o BTG.
 10 de novembro de 2026 - 7:11
COM DIREITO A DIVIDENDOS BILIONÁRIOS
Operacional nos trinques, mas sem ‘mãozinha’ do petróleo: Petrobras (PETR4) deve ter lucro líquido 18% maior no 3T26; veja o que esperar
10 de novembro de 2026 - 7:11 8 de novembro de 2026 - 15:43
SAIU DO PAPEL
CSN (CSNA3) fecha venda da CSN Cimentos por R$ 12,7 bilhões, mas ainda tem desafios à frente
8 de novembro de 2026 - 15:43 7 de novembro de 2026 - 15:08
O TRABALHO NÃO ACABOU
Lucro dos bancões cresce no 3T26, mas a conta dos juros chega: Santander perde força, Bradesco desacelera e Itaú mantém a dianteira
7 de novembro de 2026 - 15:08 7 de novembro de 2026 - 13:15
REBAIXAMENTO
BR Partners (BRBI11) perde selo de compra no Itaú BBA: o que fez o banco ficar mais cauteloso com as ações
7 de novembro de 2026 - 13:15 7 de novembro de 2026 - 12:21
DA QUEBRA AO RISCO POLÍTICO
Colapso do Ueno Bank chegou ao presidente do Paraguai e acendeu um alerta na Moody’s: o risco vai muito além dos bancos
7 de novembro de 2026 - 12:21 7 de novembro de 2026 - 9:43
OTIMISMO RENOVADO
De venda a compra: o que fez o BB-BI mudar de ideia sobre a Sabesp (SBSP3) e elevar o preço-alvo das ações em quase 50%
7 de novembro de 2026 - 9:43 6 de novembro de 2026 - 18:00
PAPEL & CELULOSE
Nem a celulose salva? Safra perde otimismo com Klabin (KLBN11) e rebaixa recomendação para neutra
6 de novembro de 2026 - 18:00 6 de novembro de 2026 - 17:23
TESOURA AFIADA
Safra rebaixa BB (BBSA3) para venda; Itaú (ITUB4) e Bradesco (BBDC4) também sofrem e só uma ação escapa da degola
6 de novembro de 2026 - 17:23 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS
8 pontos por dólar, passagem aérea extra e até 20 acompanhantes nas salas VIP: o que oferece o cartão de R$ 12 mil do Itaú
6 de novembro de 2026 - 16:27 6 de novembro de 2026 - 13:08
ALÍVIO ADIANTE?
Cosan (CSAN3) dispara quase 20% em dois dias com aposta em desalavancagem e possível venda de fatia da Compass
6 de novembro de 2026 - 13:08 6 de novembro de 2026 - 6:33
NOVA FRONTEIRA
Revolut prepara ofensiva de US$ 1 bilhão na América Latina: o plano da fintech para crescer no Brasil e conquistar novos mercados
6 de novembro de 2026 - 6:33 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45
4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA

