


A aposta na Boa Safra (SOJA3) ficou mais complicada? Citi corta preço-alvo e revela dois riscos que ainda travam a ação
Analistas veem ganhos de eficiência e preços mais favoráveis, mas alertam para riscos que seguem no radar


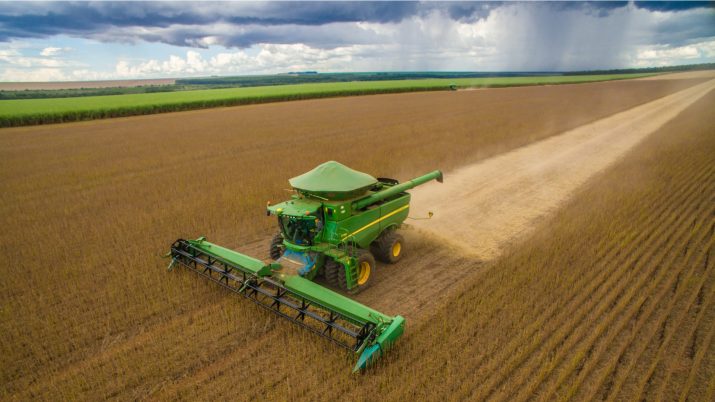
A Boa Safra (SOJA3) parece estar entrando em uma temporada melhor do que a anterior. A expectativa é de maior volume de vendas, melhor aproveitamento das fábricas e preços potencialmente favorecidos por uma oferta mais restrita de sementes no mercado. Ainda assim, o Citi não está pronto para comprar essa história.
Embora enxergue uma melhora operacional nos próximos trimestres, o banco decidiu reduzir o preço-alvo das ações de R$ 7,50 para R$ 6,50 e manteve recomendação neutra para os papéis SOJA3.
Segundo os analistas, a mudança não reflete uma piora das perspectivas para o negócio, mas sim uma preocupação maior com o nível de endividamento da companhia, que terminou o primeiro trimestre de 2026 acima do esperado.
Além disso, os desafios enfrentados pelo agronegócio e as incertezas climáticas associadas ao fortalecimento do El Niño entram na conta, limitando o potencial de valorização das ações, na visão do banco.
Dívida vira principal ponto de atenção na Boa Safra
O principal ajuste nas estimativas do Citi veio após a divulgação dos resultados do primeiro trimestre.
A dívida líquida consolidada da Boa Safra encerrou março em R$ 848 milhões, um avanço considerável em relação aos R$ 519 milhões registrados no mesmo período do ano anterior e acima do que os analistas projetavam.
Leia Também
Ao final do trimestre, a companhia possuía R$ 777 milhões entre caixa e aplicações financeiras.
Embora o banco não veja sinais de deterioração estrutural do negócio, o aumento da alavancagem foi suficiente para justificar a revisão do preço-alvo.
Para os analistas, o endividamento continua sendo uma das principais variáveis a serem monitoradas pelos investidores ao longo dos próximos trimestres.
O que sustenta a visão construtiva para a operação
Apesar da revisão no valuation, o Citi acredita que a tendência operacional da Boa Safra segue positiva.
Um dos fatores que sustentam essa visão é a oferta mais restrita de determinadas variedades de sementes no mercado. O excesso de chuvas durante a colheita da soja afetou a disponibilidade de alguns materiais, criando um ambiente potencialmente mais favorável para os preços.
Além disso, a companhia deve se beneficiar de uma utilização mais elevada de suas unidades produtivas.
Quanto maior o volume processado, maior tende a ser a diluição dos custos fixos e das despesas operacionais, favorecendo as margens e a geração de resultados.
Na avaliação do banco, esses fatores devem contribuir para uma melhora gradual da rentabilidade ao longo do ano.
Faca de dois gumes? El Niño pode ajudar — e atrapalhar
Outro tema destacado pelos analistas é o possível fortalecimento do fenômeno El Niño. Como ocorre em outros ciclos, os impactos para a Boa Safra não são necessariamente negativos ou positivos. Para o Citi, o efeito em 2026 pode ser misto.
De um lado, eventos climáticos adversos podem aumentar a necessidade de replantio, impulsionando a demanda por sementes. Foi justamente esse movimento que beneficiou a companhia durante a safra 2023/24 em algumas regiões do Centro-Oeste.
Por outro lado, um ambiente climático mais difícil tende a pressionar a rentabilidade dos produtores rurais.
Nesse cenário, agricultores podem optar por sementes de menor tecnologia e menor valor agregado, especialmente em um contexto de custos elevados com combustíveis, fertilizantes e financiamento da produção.
Para o Citi, esse equilíbrio entre estímulos à demanda e pressão sobre o orçamento dos produtores será um dos principais fatores a acompanhar ao longo da próxima safra.
Diversificação avança e reduz dependência da soja
O banco também destaca avanços na estratégia de diversificação da Boa Safra. As receitas provenientes de outras culturas seguem ganhando participação dentro do negócio, reduzindo gradualmente a dependência da soja e diminuindo riscos relacionados à concentração da carteira e à inadimplência.
Essa diversificação é vista como um passo importante para tornar a operação mais resiliente diante das oscilações naturais de uma única cultura agrícola.
Por que o Citi continua neutro
Mesmo enxergando uma melhora operacional à frente, o Citi entende que o atual momento exige equilíbrio entre oportunidades e riscos.
Na visão dos analistas, as ações da Boa Safra já negociam a múltiplos relativamente elevados quando comparadas a outras empresas do setor.
Ao mesmo tempo, o agronegócio continua enfrentando um ambiente desafiador, marcado por custos financeiros elevados, incertezas climáticas e margens pressionadas em parte da cadeia produtiva.
Por isso, embora o banco veja espaço para evolução dos resultados ao longo dos próximos trimestres, considera que o cenário ainda não oferece gatilhos suficientes para uma recomendação mais positiva para os papéis.
*Com informações do Money Times.
 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45 4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO
Após decepção dos rivais no 3T26, é a vez de o Itaú (ITUB4) mostrar por que joga em outra liga; veja o que esperar do balanço
3 de novembro de 2026 - 6:02 2 de novembro de 2026 - 14:00
ALÔ, É UM SER HUMANO?
Fim da secretária eletrônica? Empresas terão de oferecer atendimento humano obrigatório no SAC; veja o que muda
2 de novembro de 2026 - 14:00 1 de novembro de 2026 - 10:35
O TEMPO FECHOU
Chilli Beans vê o sol se esconder: rede de óculos escuros pede recuperação extrajudicial; entenda os próximos passos da empresa
1 de novembro de 2026 - 10:35 31 de outubro de 2026 - 16:11
TIRANDO O CAVALINHO DA CHUVA
Nada de dividendos extras: Vale (VALE3) descarta possibilidade, mas CFO revela alternativa que pode agradar acionista
31 de outubro de 2026 - 16:11 30 de outubro de 2026 - 19:00
REESTRUTURAÇÃO
Raízen (RAIZ4) será dividida em duas empresas listadas em bolsa e aprova aumento de capital de R$ 39,8 bilhões
30 de outubro de 2026 - 19:00 30 de outubro de 2026 - 15:18
PROTEÇÃO ATIVADA

