


Azul (AZUL53) tem prejuízo 330% maior em 2025 e projeta ‘voo eficiente’ para este ano
Companhia reporta lucro de R$ 125 milhões no ano passado após prejuízo bilionário em 2024, enquanto resultado ajustado aponta perda de R$ 4,3 bilhões; veja os números

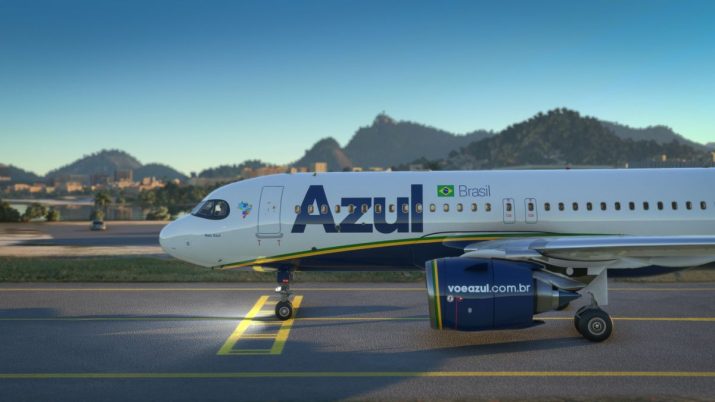
Após finalizar a recuperação judicial nos EUA (Chapter 11) em fevereiro, a Azul (AZUL53) divulgou os resultados do quarto trimestre de 2025. A aérea teve um prejuízo líquido quase 60% menor no quarto trimestre de 2025 em relação ao mesmo período do ano retrasado, de R$ 1,657 bilhão. No acumulado do ano, a companhia reportou R$ 125 milhões de lucro, revertendo o prejuízo de R$ 9,1 bilhões em 2024.
No entanto, em base ajustada, que exclui eventos não recorrentes, a Azul reverteu lucro de R$ 62,4 milhões nos três últimos meses de 2024 em um prejuízo de R$ 425 milhões no mesmo intervalo de 2025. No acumulado entre janeiro e dezembro do ano passado, o rombo foi 330% maior, de R$ 4,3 bilhões.
No caso da Azul, essa distorção é especialmente relevante porque o Chapter 11 gerou impactos contábeis expressivos, como os ganhos com cancelamento de dívidas, revisões de contratos de arrendamento de aeronaves e uma série de custos extraordinários com assessores e renegociações.
Esses efeitos entram no resultado oficial e ajudam a melhorar o número reportado em alguns momentos — como no lucro acumulado de 2025 —, mas são excluídos do resultado ajustado por não refletirem a operação recorrente da companhia.
Mais destaques do balanço da Azul
O Ebitda (lucro antes de juros, impostos, depreciação e amortização) ficou em R$ 2,138 bilhões no quarto trimestre, aumento de 9,6% ante o apurado um ano antes, nível recorde. No ano, o indicador também subiu 9,6%, para R$ 6,64 bilhões. Já a margem Ebitda ficou em 36,9%, ante 35,2% do quarto trimestre de 2024.
A receita líquida da empresa cresceu 4,6% anualmente, para R$ 5,8 bilhões no quarto trimestre. Em 2025, somou R$ 21,9 bilhões, expansão de 12%.
Leia Também
O crescimento, segundo a Azul, reflete um “ambiente de demanda consistentemente forte e ajustes estratégicos de malha”, entre outros fatores. No trimestre, a Azul transportou 8 milhões de passageiros, em linha com o mesmo período de 2024.
A alavancagem da companhia, medida pela relação entre dívida líquida e Ebitda, caiu 0,1 vez ante o quarto trimestre de 2024, para 4,8 vezes.
Segundo a Azul, esse número ainda não considera alguns efeitos importantes da reestruturação. Entre eles, está a conversão de parte das dívidas em ações — um movimento que reduz o endividamento da empresa — e o pagamento de um financiamento emergencial usado durante o processo.
Com essas medidas já concluídas após a saída do Chapter 11, a companhia afirma que sua alavancagem caiu para menos de 2,5 vezes, indicando um nível de endividamento mais controlado a partir de fevereiro de 2026.
A dívida líquida total ficou em R$ 32 bilhões, aumento de 8,3% na base anual.
Entre outubro e dezembro, a Azul ampliou sua capacidade total (ASK) em 1,1% ante um ano antes, fechando o trimestre com o indicador em 12,460 milhões, impulsionada principalmente por um crescimento de 11,8% nas operações internacionais da companhia aérea.
A receita por assento-quilômetro disponível (Rask) aumentou em 3,5%, e ficou em 46,55 centavos de real.
O custo operacional por assento disponível por quilômetro (Cask) da aérea foi de 35,15 centavos de real no quarto trimestre de 2025, ampliação de 0,6% ante igual intervalo de 2024. Já o preço médio combustível por litro ficou em R$ 3,93, alta anual de 1,5%.
As perspectivas da Azul para 2026
Olhando para frente, a Azul apresentou perspectivas que reforçam uma mudança de postura após a reestruturação. Em vez de priorizar crescimento acelerado, a companhia sinaliza um ano mais focado em eficiência, geração de caixa e preservação de margens.
Um dos principais pontos é a expectativa de redução relevante de custos estruturais. A empresa projeta cortar mais de 50% das despesas com juros e cerca de um terço dos gastos com arrendamento de aeronaves, o que deve resultar em uma economia recorrente estimada em aproximadamente R$ 2,2 bilhões por ano a partir de 2026.
Esse alívio financeiro é visto como o principal pilar para sustentar a desalavancagem e melhorar a rentabilidade ao longo do tempo.
Do lado operacional, o tom também é mais cauteloso. A Azul indicou que deve adotar uma abordagem disciplinada na expansão da capacidade, com previsão de queda de cerca de 1% na oferta doméstica já no segundo trimestre de 2026, na comparação anual.
A combinação de menor alavancagem, redução de despesas e crescimento mais contido aponta para um novo momento da empresa, mais orientado à sustentabilidade financeira do que à expansão agressiva.
Ainda assim, a Azul reconhece que as projeções dependem de fatores externos, como cenário macroeconômico, câmbio, preço do combustível e nível de concorrência, o que mantém o grau de incerteza elevado para a execução desse plano ao longo de 2026.
*Com informações Estadão Conteúdo
 25 de setembro de 2026 - 15:54
ALÉM DA BOLSA
Os fundos imobiliários cetipados vieram para ficar? Entenda por que eles estão em alta e o que você precisa saber antes de investir
25 de setembro de 2026 - 15:54 25 de setembro de 2026 - 13:18
SETOR DE AUTOPEÇAS
JP Morgan pisa no freio e rebaixa Frasle (FRAS3) para venda. Analistas preferem outras 3 ações que podem saltar até 69%
25 de setembro de 2026 - 13:18 24 de setembro de 2026 - 13:02
MAIS AQUISIÇÕES
TRXF11 enche o carrinho de novo e paga R$ 2,83 bilhões, mas FII cai na bolsa; veja o que entra no portfólio
24 de setembro de 2026 - 13:02 23 de setembro de 2026 - 18:33
O OUTRO LADO DA MOEDA
R$ 4,50 ou R$ 5,80? O gatilho que vai definir o preço do dólar depois das eleições
23 de setembro de 2026 - 18:33 23 de setembro de 2026 - 13:01
RADAR DE FIIS
Fundo imobiliário leva calote de inquilino em recuperação judicial; entenda o impacto no bolso dos cotistas
23 de setembro de 2026 - 13:01 23 de setembro de 2026 - 6:01
SD ENTREVISTA
Tubarões saem e varejo entra: sinal de alerta para os FIIs? LAREAL revela o que os institucionais estão vendo
23 de setembro de 2026 - 6:01 22 de setembro de 2026 - 19:50
AS MAIS SAUDÁVEIS
Dasa (DASA3) é compra para o UBS BB, mas banco revela outras 2 favoritas — uma delas para dividendos
22 de setembro de 2026 - 19:50 21 de setembro de 2026 - 20:01
EM DESACELERAÇÃO
FIIs de shoppings sob pressão: é hora de separar o joio do trigo — e o BTG Pactual já escolheu os ativos favoritos
21 de setembro de 2026 - 20:01 21 de setembro de 2026 - 17:19
EM ESPERA...
Nubank, BTG Pactual e Banco do Brasil: os gringos já escolheram onde investir, agora só falta o gatilho certo para apertar compra
21 de setembro de 2026 - 17:19 18 de setembro de 2026 - 19:20
DIRETO PELA B3
IA, Ibovespa e até farmacêuticas gringas: Itaú BBA diz como investir em 800 ações com retorno de 23% ao ano sem dor de cabeça
18 de setembro de 2026 - 19:20 17 de setembro de 2026 - 13:00
EM TOM DE CAUTELA
Lula turbina Bolsa Família em 15% e faz o Ibovespa perder 3 mil pontos. Por que o mercado torceu o nariz?
17 de setembro de 2026 - 13:00 17 de setembro de 2026 - 12:46
DEU RUIM
Ação da Marcopolo (POMO4) despenca 26% no ano e XP rebaixou para neutra; mas há 2 fatores que podem impulsionar a ação
17 de setembro de 2026 - 12:46 17 de setembro de 2026 - 9:01
ONDE APOSTAR NA BOLSA
Lula ou Flávio? Você não deve esperar as eleições para se posicionar nestas ações, segundo a Kinea
17 de setembro de 2026 - 9:01 17 de setembro de 2026 - 6:14
VISÃO DO GESTOR
Multimercados não morreram, mas o jogo mudou: XP Asset aposta em nova estratégia e até mudança nas taxas para voltar a dar retorno
17 de setembro de 2026 - 6:14 16 de setembro de 2026 - 17:15
FECHAMENTO DOS MERCADOS
Os 30 minutos que selaram o destino da bolsa em Nova York — e do Ibovespa — após a alta dos juros nos EUA
16 de setembro de 2026 - 17:15 16 de setembro de 2026 - 13:01
CONSOLIDAÇÃO DA CARTEIRA
Fundo imobiliário que rende IPCA+ 10%? Patria quer unir FIIs e criar gigante de crédito de R$ 4,5 bilhões
16 de setembro de 2026 - 13:01 15 de setembro de 2026 - 21:19
LATAM RETAIL SHOW 2026
FIIs são o ‘match perfeito’ para o setor de shopping centers, segundo gestores; saiba onde estão as melhores oportunidades
15 de setembro de 2026 - 21:19
15 de setembro de 2026 - 18:45
ESTRATÉGIA DOS ESTRANGEIROS
Os gringos estão de olho no Ibovespa, mas as eleições assustam; veja o que diz pesquisa com gestores que reúnem US$ 90 bi
15 de setembro de 2026 - 18:45 15 de setembro de 2026 - 16:40
RECOMENDAÇÃO DE COMPRA
Cyrela (CYRE3), Porto (PSSA3) e RD Saúde (RADL3): o que elas têm em comum e como podem saltar até 55%?
15 de setembro de 2026 - 16:40 15 de setembro de 2026 - 11:17
EM BUSCA DA ESTABILIDADE











