


O que esperar da estreia da Compass (PASS3), o primeiro IPO da B3 em quase 5 anos e que pode movimentar até R$ 2,9 bilhões
A operação será 100% secundária, ou seja, os recursos irão para os acionistas vendedores, e não para o caixa da companhia

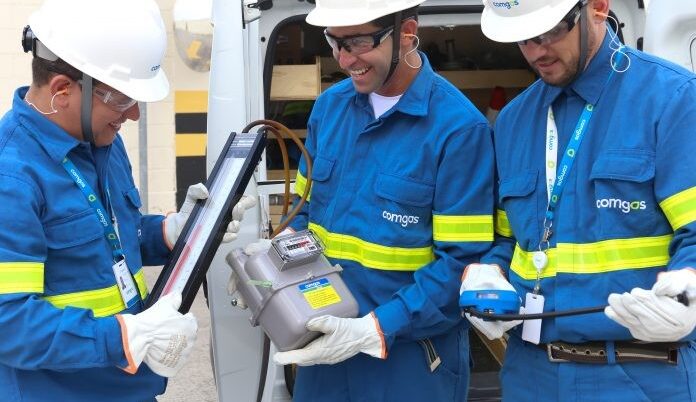
Uma controlada pela Cosan (CSAN3) deve ser a primeira a realizar uma oferta pública inicial na bolsa de valores brasileira desde 2021, quebrando o jejum de IPOs.
A Compass deve precificar sua oferta na B3 nesta quinta-feira (7), após o fechamento do mercado, em uma operação que pode marcar a retomada do mercado brasileiro de ofertas públicas após um jejum de quase cinco anos sem novas listagens relevantes.
A estreia na bolsa da empresa líder de distribuição de gás natural no Brasil está prevista para a próxima segunda-feira (11), sob o ticker PASS3. A faixa da oferta foi estabelecida entre R$ 28 e R$ 35 por ação, o que implica um valor de mercado entre R$ 20 bilhões e R$ 25 bilhões.
Segundo apurações do Valor Econômico, a demanda pela oferta já estaria em “múltiplas vezes” o livro, com forte presença de investidores estrangeiros, e a operação pode movimentar cerca de R$ 2,9 bilhões considerando a faixa indicativa de preço.
A operação será 100% secundária, ou seja, os recursos irão para os acionistas vendedores, e não para o caixa da companhia. A Cosan tem 88% do capital da companhia. Um bloco de funtos da Atmos, Bradesco Vida e Previdência, BC Gestão de Recursos, Prisma Capital e Nucleo Capital também têm posições minoritárias.
A Cosan já havia anunciado o pedido de IPO à CVM no início de março, em meio à escalada na crise na Raízen (RAIZ4), sua joint venture com a Shell.
Leia Também
Quem é a Compass
Controlada pela Cosan (CSAN3), a Compass chega ao mercado com uma tese que mistura previsibilidade típica de ativos regulados de infraestrutura com uma aposta de crescimento na abertura do mercado livre de gás natural no Brasil.
A Compass , criada em março de 2020, surgiu com a compra da Comgás pela Cosan em 2012.
A operação reúne ativos maduros de distribuição, como a Comgás, além da Edge, braço voltado à comercialização de gás, biometano e gás natural liquefeito (GNL). A companhia atua em sete distribuidoras e afirma representar cerca de 40% do consumo de gás canalizado do país e mais de 68% dos clientes conectados à rede nacional.
No material de roadshow da oferta, a companhia define sua estratégia como uma “combinação de yield, crescimento e retorno”, apoiada em “disciplina na alocação de capital”. A Compass destaca ainda que sua subsidiária Edge seria “o player melhor posicionado para liderar a abertura do mercado de gás”.
Compass aposta em Novo Marco do Gás
A leitura predominante entre analistas é de que o grande atrativo do IPO está justamente na combinação entre geração de caixa estável e opcionalidade de crescimento.
A equipe da EQI Research, liderada por João Neves, recomenda participação na oferta. Segundo a casa, a Compass combina “uma operação regulada, previsível e com crescimento orgânico contratado” com “uma divisão com uma opcionalidade de crescimento transformacional em um mercado incipiente no Brasil”.
A EQI afirma ainda ver “um potencial de valorização interessante em relação à faixa indicativa da oferta”, avaliando que o IPO apresenta uma “relação risco e retorno atraente”.
Na visão da casa, o principal motor estrutural da tese está na abertura gradual do mercado brasileiro de gás após o Novo Marco do Gás, aprovado em 2021. A mudança regulatória reduziu a presença dominante da Petrobras (PETR4) na cadeia e abriu espaço para novos agentes em comercialização, suprimento e infraestrutura.
O próprio roadshow da Compass segue essa linha. Em um dos slides, a companhia afirma que “o Brasil já tomou medidas para criar um mercado atrativo para investimentos privados no setor de gás”, citando o acordo antitruste da Petrobras, o Novo Mercado do Gás e os investimentos em infraestrutura como gatilhos para expansão do setor.
É justamente nesse segmento que entra a Edge, considerada pela companhia uma das principais avenidas de crescimento. A divisão já possui participação estimada de cerca de 25% no mercado livre de gás e vem crescendo rapidamente.
Segundo o relatório da EQI, o volume comercializado pela Edge mais do que dobrou entre 2024 e 2025, enquanto a demanda contratada já supera 4,6 milhões de metros cúbicos por dia.
Outro ponto frequentemente citado pelos analistas é a posição estratégica do Terminal de Regaseificação de São Paulo (TRSP), localizado no Porto de Santos. O ativo possui capacidade de até 14 milhões de metros cúbicos por dia — equivalente a aproximadamente um quarto do consumo nacional de gás natural.
Do lado mais defensivo da tese, a Comgás e as distribuidoras controladas pela Commit seguem sendo vistas como ativos de perfil semelhante ao de utilities. O negócio opera sob concessão, com receitas mais previsíveis, barreiras relevantes de entrada e crescimento sustentado por expansão da rede e aumento da penetração do gás encanado.
Segundo a EQI, a Compass ainda possui um pipeline robusto de crescimento orgânico contratado até 2049, incluindo expansão de 13,2 mil quilômetros de rede e aumento de 71% na base de clientes da Comgás ao longo do período.
Os números também ajudam a sustentar a narrativa de crescimento. A EQI projeta receita líquida consolidada de R$ 20,6 bilhões em 2026, chegando a R$ 24,6 bilhões em 2028. Já o lucro líquido estimado passaria de R$ 1,33 bilhão em 2026 para R$ 2,4 bilhões em 2028.
Pontos de atenção
Ainda assim, alguns pontos seguem no radar dos investidores.
O principal deles é a alavancagem. A própria EQI destaca que o forte plano de expansão da companhia exigirá investimentos relevantes nos próximos anos, elevando o risco de execução do capex e potencial pressão sobre o endividamento.
Além disso, apesar do discurso de estabilidade regulatória, parte relevante da geração de caixa depende das regras de concessão e de revisões tarifárias futuras, o que mantém o risco regulatório no horizonte.
Outro ponto observado pelo mercado é o baixo free float inicial. Após a oferta base, a Compass deve estrear na bolsa com cerca de 15,3% das ações em circulação.
Mesmo assim, a percepção geral é de que o IPO chega em um momento favorável para ativos ligados à infraestrutura e transição energética, especialmente aqueles capazes de combinar dividendos, previsibilidade e crescimento estrutural.
Na avaliação da EQI, o valor justo da Compass ficaria entre R$ 42 e R$ 44 por ação, acima da faixa indicativa do IPO. Isso representaria um potencial de valorização de aproximadamente 20% a 57%, dependendo do preço de precificação da oferta.
 16 de setembro de 2026 - 17:15
FECHAMENTO DOS MERCADOS
Os 30 minutos que selaram o destino da bolsa em Nova York — e do Ibovespa — após a alta dos juros nos EUA
16 de setembro de 2026 - 17:15 16 de setembro de 2026 - 13:01
CONSOLIDAÇÃO DA CARTEIRA
Fundo imobiliário que rende IPCA+ 10%? Patria quer unir FIIs e criar gigante de crédito de R$ 4,5 bilhões
16 de setembro de 2026 - 13:01 15 de setembro de 2026 - 21:19
LATAM RETAIL SHOW 2026
FIIs são o ‘match perfeito’ para o setor de shopping centers, segundo gestores; saiba onde estão as melhores oportunidades
15 de setembro de 2026 - 21:19 15 de setembro de 2026 - 18:45
ESTRATÉGIA DOS ESTRANGEIROS
Os gringos estão de olho no Ibovespa, mas as eleições assustam; veja o que diz pesquisa com gestores que reúnem US$ 90 bi
15 de setembro de 2026 - 18:45 15 de setembro de 2026 - 16:40
RECOMENDAÇÃO DE COMPRA
Cyrela (CYRE3), Porto (PSSA3) e RD Saúde (RADL3): o que elas têm em comum e como podem saltar até 55%?
15 de setembro de 2026 - 16:40 15 de setembro de 2026 - 11:17
EM BUSCA DA ESTABILIDADE
Da Petrobras (PETR4) ao BTG (BPAC11) e Embraer (EMBJ3): as ações que o Citi escolheu para enfrentar a montanha-russa das eleições
15 de setembro de 2026 - 11:17 14 de setembro de 2026 - 19:47
INVESTIMENTO ESG
Energia limpa na Bolsa: novo ETF da Galapagos amplia aposta em empresas brasileiras e tem apoio do BNDES
14 de setembro de 2026 - 19:47 14 de setembro de 2026 - 19:07
PARA ONDE VAI A BOLSA
BofA está otimista e tem nova projeção para a Selic; banco já elegeu suas ações preferidas para investir em cenário mais positivo para juros
14 de setembro de 2026 - 19:07 14 de setembro de 2026 - 17:10
DÍVIDA NA CARTEIRA
FIIs de tijolo estão de olho na alavancagem e reduzem endividamento — mas um segmento vai na contramão; entenda o motivo
14 de setembro de 2026 - 17:10
14 de setembro de 2026 - 12:32
MERCADOS HOJE
Sangria na bolsa: Ibovespa perde mais de 3 mil pontos e dólar sobe; juro do Treasury passa de 5%
14 de setembro de 2026 - 12:32 14 de setembro de 2026 - 11:06
MEXENDO NA CARTEIRA
TRXF11 vai às compras de novo, e mercado torce o nariz: cotas caem após FII desembolsar R$ 340 milhões por ativos corporativos
14 de setembro de 2026 - 11:06 14 de setembro de 2026 - 10:01
BOLSA EM DÓLARES
Ibovespa mais acessível para o gringo? Novidade na B3 a partir de hoje pode ajudar o índice
14 de setembro de 2026 - 10:01 14 de setembro de 2026 - 6:12
REPORTAGEM ESPECIAL
Trade eleitoral: como os tubarões do mercado estão se posicionando para ganhar com as eleições — e limitar o prejuízo se a aposta der errado
14 de setembro de 2026 - 6:12 13 de setembro de 2026 - 13:06
SOBE E DESCE DAS AÇÕES
Alívio nos juros favorece Assaí (ASAI3), enquanto Direcional (DIRR3) amarga a pior queda do Ibovespa. O que aconteceu?
13 de setembro de 2026 - 13:06 11 de setembro de 2026 - 12:46
GIGANTE DA BOLSA
Petrobras (PETR4) está mais forte nessas eleições e pode saltar 32%, diz BTG – mas 4 gatilhos podem levar a ação além
11 de setembro de 2026 - 12:46 10 de setembro de 2026 - 15:01
IBOV MAIS COMPLETO
BDRs de Nubank, XP, Inter e JBS podem ganhar espaço no Ibovespa; entenda por que isso importa
10 de setembro de 2026 - 15:01
9 de setembro de 2026 - 17:02
MAIS INTERNACIONAL
B3 muda regra do Ibovespa e BDRs de brasileiras poderão entrar no índice já a partir da próxima edição
9 de setembro de 2026 - 17:02 8 de setembro de 2026 - 14:06
IÇANDO AS VELAS
Por que o Bank of America voltou a recomendar a compra de ações brasileiras na contramão de JP Morgan e Morgan Stanley
8 de setembro de 2026 - 14:06 8 de setembro de 2026 - 13:12
MERCADOS
O combo que fez o Ibovespa saltar mais de 4.000 pontos em 50 minutos na volta do feriado
8 de setembro de 2026 - 13:12 8 de setembro de 2026 - 12:46
NOVA ESCALAÇÃO











