


Dynamo, Bogari e outros fundos de ações estrelados ficam atrás do Ibovespa pelo período mais longo da história. Afinal, as melhores gestoras do mercado perderam a mão?
Aposta no setor de consumo custou caro aos fundos de ações mais vitoriosos do mercado, como Atmos, Brasil Capital, Bogari e Dynamo

Quando o lendário fundo de ações Dynamo Cougar reabriu para captação, em janeiro do ano passado, a disputa por cotas foi tão acirrada quanto os ingressos para um festival de música.
Em menos de dois minutos, a gestora bateu a meta de levantar R$ 450 milhões com os que já eram clientes e muitos investidores ficaram de fora da rara oportunidade de abocanhar um espaço num dos fundos com maior retorno acumulado do país — foi apenas a segunda vez nos últimos 10 anos que a gestora o abriu para novos aportes.
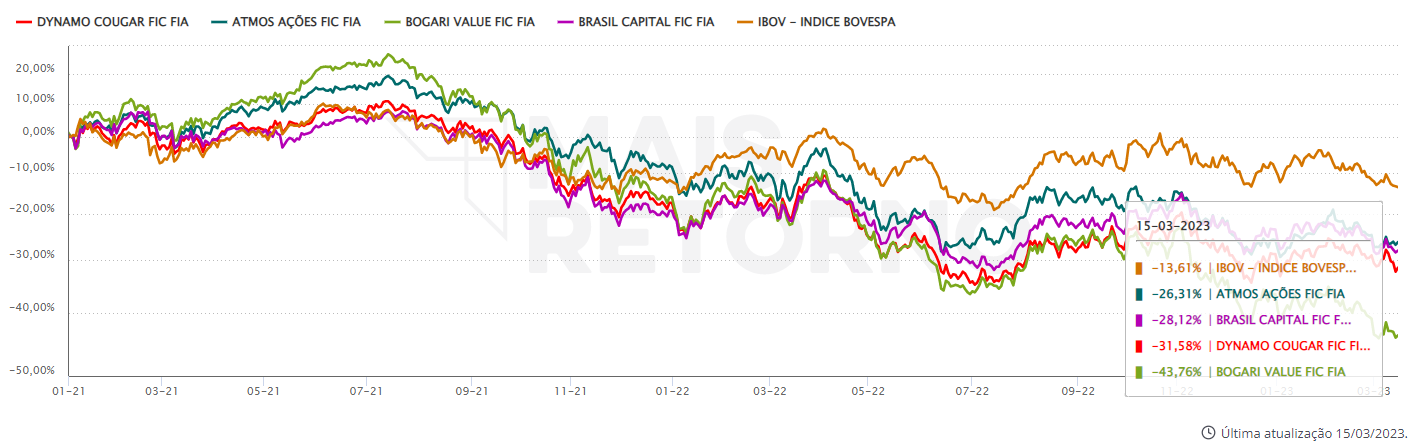
No entanto, quem colocou dinheiro no Dynamo Cougar naquela época amarga uma perda superior a 18% até o momento. Vale ponderar que a bolsa de modo geral não teve um bom desempenho nesse período, mas o Ibovespa teve recuo bem mais modesto, de 8%.
Em quase três décadas de vida, a gestora já passou por outros períodos de “seca”, o que não impediu o fundo de acumular uma valorização de impressionantes 24.000%, contra apenas 2.000% do Ibovespa, de acordo com dados do site Mais Retorno. Mas a Dynamo nunca ficou por um período tão longo atrás do principal índice de ações do mercado.
E o caso está longe de ser isolado na indústria. Outras gestoras tradicionais, com fundos de ações famosos, passam por uma trajetória parecida e estão há dois anos consecutivos no vermelho. O Bogari Value, por exemplo, também reabriu para captação entre maio e junho do ano passado e está em queda de 21% desde então, ante recuo de 7% do Ibovespa.
Outros notáveis da indústria de fundos, como o Brasil Capital e o Atmos Ações, também desidrataram nos últimos dois anos. Observando os dados, é comum a todos eles um ponto de virada marcado no tempo: o segundo semestre de 2021.
Leia Também
Ouro não protege ninguém, cai a mínima em um ano e falha como porto seguro
Afinal, o que aconteceu de tão importante naquela época para virar os ânimos da renda variável a ponto de os fundos terem desempenho muito inferior ao principal índice de mercado?
Juros em alta
A “culpa” recai sobre o ciclo dos juros. No Brasil, a Selic vinha em trajetória de alta e começava a tirar a atratividade do mercado acionário, tanto que a janela para ofertas públicas iniciais (IPOs) na bolsa se fechou no segundo semestre de 2021 — o último IPO foi da Oncoclínicas (ONCO3) em agosto.
Além disso, entre setembro e outubro o mercado americano passou a precificar aumento maior nos juros do que o Federal Reserve indicava até aquele momento.
“Todo esse movimento secou a liquidez da renda variável, o que levou esses fundos a sofrerem muito, como toda a indústria”, afirmou Juliana Machado, analista de fundos do BTG Pactual.
- Leia mais: Verde vê sinais de crise de crédito no Brasil e cobra políticas públicas para enfrentá-la
Foi nesse mesmo período que os fundos de ações, que vinham registrando captação líquida há meses, passaram a sofrer resgates líquidos. Em 2021, a classe ainda conseguiu encerrar com captação positiva de R$ 5,421 bilhões. Mas, no ano passado, o saldo ficou negativo em R$ 70,460 bilhões.
Mais do que a dinâmica de juros, porém, a filosofia de investimento das gestoras citadas acima também serve como explicação para a baixa.
Os fundos seguem uma abordagem bottom-up fundamentalista, o que significa dizer que os gestores não operam ciclos de mercado. A escolha por investir em determinada empresa se dá por fatores como qualidade da gestão, potencial de crescimento, comparação com outras companhias semelhantes etc.
Setor de consumo sofre
Toda a bolsa é afetada por uma fuga de capital quando os juros da economia começam a subir, mas um setor em específico costuma se dar pior que outros: o de consumo.
Isto porque, pela própria natureza do negócio, as empresas de consumo são mais alavancadas, o que as coloca em posição de desvantagem quando o dinheiro começa a ficar mais caro. Assim, acontece uma reprecificação dos papéis.
No Índice de Consumo da B3 (ICON), que estabelece uma carteira teórica formada pelas principais ações do setor, fica claro o colapso dos papéis na bolsa.
O índice partiu de um patamar de 5.600 pontos em junho de 2021 para encerrar aquele ano ao redor de 3.900, o que dá uma queda de cerca de 30%. A título de comparação, o Ibovespa recuou aproximadamente 19% no mesmo período.
Mas a trajetória de queda do setor de consumo se estendeu ao longo de 2022 e, desde o começo deste ano, o índice sequer superou os 3 mil pontos.
Analisando as carteiras dos fundos naquela época, é possível observar que mais de ¼ do patrimônio líquido de cada um estava investido em empresas do setor de consumo, tanto cíclico quanto não cíclico.
As vilãs nos fundos
Em setembro de 2021, a Natura (NTCO3) era a segunda principal posição do Dynamo Cougar, com uma fatia de 7,09% do fundo. No mês seguinte, ela passou para o primeiro lugar, com 7,16%. O problema é que, entre 1º de setembro e 31 de outubro, o papel derreteu 26%.
“A companhia sofreu bastante. Entre setembro e outubro de 2021 mudou muito a perspectiva do Brasil. A Natura teve um ano muito desafiador, de pressão de custo das commodities, consumo no Brasil desacelerando e juros subindo com a companhia mais alavancada, o que afetava o fluxo de caixa”, disseram os gestores da Dynamo ao Seu Dinheiro.
Da mesma forma, a Alpargatas (ALPA4), que respondia por 3,5% do fundo naquele setembro, despencou 35% na mesma base comparativa. O Cougar teve queda acumulada de 19% em apenas dois meses.
A Natura também tinha lugar de destaque nas carteiras dos outros fundos citados na reportagem, mas, desde então, a exposição à companhia foi reduzida gradualmente. O Brasil Capital foi além e liquidou a posição no começo do ano passado.
Por mais que os papéis da Natura tenham caído bastante, isto não significa, na visão da Dynamo, que a empresa seja ruim.
“O negócio mudou? Piorou a qualidade do negócio, da marca, das pessoas? Não”, disse a Dynamo. Mas a gestora reconhece que, dentro de um fluxo de caixa projetado, os anos de 2021 e 2022 foram abaixo do que se esperava.
Na carteira mais recente disponível do Dynamo, de novembro de 2022, as ações da Natura respondiam por 4,67% do fundo. A principal posição era em Eneva (ENEV3) com 9,03%.
A reportagem do Seu Dinheiro também procurou a Atmos, Bogari e Brasil Capital, mas as gestoras não quiseram comentar a performance recente dos fundos.
Pior que o Ibovespa
Apesar dos gestores de fundos como o Cougar não gostarem de comparar o desempenho de seus produtos com o Ibovespa, é impossível não fazê-lo. Afinal, o investidor precisa saber se vale a pena remunerar os especialistas em troca de retornos vultosos ou se é mais vantajoso simplesmente comprar um ETF que replique o índice.
Como em todo processo de investimento, o tempo é elemento essencial para uma tomada de decisão. Afinal, dependendo da janela que se analisa, qualquer ativo pode parecer maravilhoso ou desastroso.
Tomando o Dynamo Cougar, que é o mais antigo dos fundos que tratamos, a rentabilidade acumulada desde o início é imbatível. Porém, reduzindo a janela para os últimos 24 meses, ele está com desempenho pior do que o Ibovespa: queda de 32%, ante recuo de 10% do índice.
A alta concentração em ações de commodities e bancos costuma ser um defeito do Ibovespa, e por isso mesmo as gestoras não usam o índice como benchmark. Mas foi o que garantiu a vitória do principal índice da B3 contra os fundos estrelados nos últimos dois anos.
Mas isso não significa que os grandes gestores não tenham posições em empresas do Ibovespa. Eles apenas têm uma distribuição diferente. Nas carteiras disponíveis mais recentes, nota-se que as principais posições dos fundos citados na reportagem são, inclusive, em empresas que estão no índice. Confira:
DYNAMO COUGAR
| EMPRESA | PL % FUNDO |
| Eneva (ENEV3) | 9,03% |
| Cosan (CSAN3) | 7,00% |
| Vibra (VBBR3) | 6,25% |
| Localiza (RENT3) | 5,72% |
| Natura (NTCO3) | 4,67% |
ATMOS AÇÕES
| EMPRESA | PL % FUNDO |
| Equatorial (EQTL3) | 6,57% |
| Eneva (ENEV3) | 6,17% |
| Localiza (RENT3) | 5,36% |
| Hapvida (HAPV3) | 4,36% |
| B3 (B3SA3) | 3,02% |
BOGARI VALUE
| EMPRESA | PL % FUNDO |
| Vibra (VBBR3) | 9,15% |
| Hapvida (HAPV3) | 7,71% |
| Eletrobras (ELET3) | 6,24% |
| Eneva (ENEV3) | 6,15% |
| Itausa (ITSA4) | 5,85% |
BRASIL CAPITAL
| EMPRESA | PL % FUNDO |
| Cosan (CSAN3) | 10,99% |
| Localiza (RENT3) | 10,06% |
| Itaú Unibanco (ITUB4) | 6,32% |
| Hypera (HYPE3) | 5,82% |
| Suzano (SUZB3) | 5,71% |
Os fundos daqui em diante
Com a queda acumulada nos últimos dois anos, os fundos tentam recuperar a cota, mas o ambiente econômico está turbulento para onde quer que se olhe. A elevação das taxas de juros tem provocado crises de crédito em várias companhias e, em momentos nebulosos, o horizonte de investimento dos cidadãos fica mais voltado para o curto prazo.
Isso penaliza ainda mais os fundos de ações long only como os citados na reportagem, pois eles só operam comprados, apostando na valorização dos papéis no longo prazo. No Brasil, o caso Americanas colocou tempero extra ao caldo da crise.
“Acho que a gente tem um cenário de curto prazo desafiador com o impacto de Americanas, Oi, Light… Algumas companhias vão tentar renegociar dívidas, o que vai deixar o mercado com spreads altos. Mas não vemos problema sistêmico”, disseram os gestores da Dynamo.
Para a casa, o ambiente contamina outras empresas de varejo, que, apesar de terem fundamentos favoráveis, acabam sofrendo na bolsa. “É nesse momento que aparecem boas oportunidades”, avaliam.
Na visão da Dynamo, o Mercado Livre é o principal concorrente que se beneficia deste cenário, seguido pela Amazon. Ambas as empresas têm ações negociadas no exterior, com BDRs listados na B3.
Só o tempo e a boa gestão poderão recuperar as cotas, mas vale ressaltar que apenas quem conseguiu entrar nas reaberturas no ano passado vai conseguir sentir isso. Os fundos seguem fechados para novos aportes, e a perspectiva é de que isso se mantenha por um bom período.
E para quem colocou dinheiro em um desses fundos nas janelas mais recentes de captação, é hora de sacar os recursos? Para a Juliana Machado, analista do BTG, as gestoras mantêm seu valor apesar da performance mais fraca nos últimos anos.
“Essa é uma escola que tem fundamento e não deixou de ser válida, mas ela vai sofrer em determinados momentos porque não vai capturar alguns movimentos. E tudo bem. A gente não espera que esses gestores ganhem com ciclos”, ressaltou.
Últimas notícias
 19 de novembro de 2026 - 11:02
DINHEIRO NA MESA
Maior FII de energia renovável da B3 quer usar caixa para recomprar as próprias cotas
19 de novembro de 2026 - 11:02 19 de novembro de 2026 - 10:18
A DEBANDADA COMEÇOU?
Todo mundo decidiu abandonar o Brasil? BTG e Itaú BBA também tiram o pé da bolsa brasileira após eleições
19 de novembro de 2026 - 10:18 18 de novembro de 2026 - 13:00
BRASIL SOB PRESSÃO
Goldman Sachs rebaixa ações brasileiras diante de um cenário de recuperação lenta da bolsa após as eleições
18 de novembro de 2026 - 13:00 18 de novembro de 2026 - 9:07
MAIS PRAZO, MENOS ALUGUEL
Em meio à crise, Banco do Brasil (BBAS3) renova contratos com fundo imobiliário por mais 10 anos — e com desconto
18 de novembro de 2026 - 9:07 17 de novembro de 2026 - 17:39
O CÉU É O LIMITE?
O que levou o dólar a ultrapassar R$ 5,80 hoje e até onde a moeda pode chegar
17 de novembro de 2026 - 17:39 17 de novembro de 2026 - 17:05
BDR VEM AÍ
Ibovespa abre as portas para empresas ‘made in Brazil’ listadas nos EUA; veja quais podem entrar no índice
17 de novembro de 2026 - 17:05 16 de novembro de 2026 - 20:13
TEMPO FECHADO
Tempestade perfeita na bolsa? Ibovespa perde os 170 mil pontos e dólar sobe para R$ 5,77; veja o que pesou nos mercados hoje
16 de novembro de 2026 - 20:13 16 de novembro de 2026 - 15:55
RECOMENDAÇÃO COM PROPÓSITO
Sabesp (SBSP3) é a favorita entre analistas nas carteiras ESG; veja outras apostas
16 de novembro de 2026 - 15:55 16 de novembro de 2026 - 7:10
BLACK FRIDAY DOS FUNDOS
O mercado só vê crise fiscal e penaliza FIIs, Fiagros e FI-Infras — mas BTG vê imóveis baratos e renda de até IPCA+ 15%
16 de novembro de 2026 - 7:10 13 de novembro de 2026 - 13:57
REAÇÃO AO RESULTADO
Inter (INBR34) salta 6% em Wall Street com sinal de alívio na inadimplência — mas será que a bolsa está se animando cedo demais?
13 de novembro de 2026 - 13:57 13 de novembro de 2026 - 9:51
DO OUTRO LADO DO BALCÃO
Após onda de aquisições, fundo imobiliário vende fatia de shopping por R$ 45 milhões; entenda o porquê
13 de novembro de 2026 - 9:51 13 de novembro de 2026 - 6:05
SD ENTREVISTA
FII XPML11 prepara corte de até 20% nos dividendos após pagamentos “turbinados”, e gestor abre o jogo sobre os motivos
13 de novembro de 2026 - 6:05 12 de novembro de 2026 - 15:56
VISÃO DOS GESTORES
Nem os gestores que seguem comprando ações brasileiras acreditam em ajuste fiscal no governo Lula 4
12 de novembro de 2026 - 15:56 12 de novembro de 2026 - 15:02
ALÉM DE WALL STREET
Mais ETFs, mais diversificação? O ‘erro’ que pode deixar sua carteira exposta aos mesmos riscos
12 de novembro de 2026 - 15:02 12 de novembro de 2026 - 13:26
LUCRO BILIONÁRIO
BTG (BPAC11): máquina de lucros segue a pleno vapor, mas ação cai; o que explica?
12 de novembro de 2026 - 13:26 12 de novembro de 2026 - 11:56
GRANDE FRUSTRAÇÃO
“Decepção generalizada”: Banco do Brasil (BBAS3) frustra até os mais pessimistas e desaba quase 10% na bolsa. E agora, o que fazer?
12 de novembro de 2026 - 11:56 11 de novembro de 2026 - 20:32
VEM BOLADA POR AÍ
Ultrapar (UGPA3) pagará mais de R$ 1 bilhão em dividendos aos acionistas; veja quem tem direito
11 de novembro de 2026 - 20:32 11 de novembro de 2026 - 18:33
ESTRATÉGIA GLOBAL
O mundo todo agora é o Brasil? Inflação e juros altos nos países ricos mudaram os investimentos globais, diz JP Morgan
11 de novembro de 2026 - 18:33 11 de novembro de 2026 - 12:03
REAÇÃO DO MERCADO
Dividendos da Petrobras (PETR4) estão em risco? Aumento de investimentos no 3T26 faz ações liderarem perdas do Ibovespa
11 de novembro de 2026 - 12:03 11 de novembro de 2026 - 10:48
O GALPÃO DA DISCÓRDIA
Nem a Shopee encerrou o filme: Correios e TRBL11 travam nova disputa milionária na Justiça
11 de novembro de 2026 - 10:48
