


Hapvida (HAPV3) decepciona e tomba 17% hoje, mas analistas creem que o pior já passou — e que as ações podem subir mais de 100%
Os números do primeiro trimestre foram pressionados pela onda da variante ômicron, alta sinistralidade e baixo crescimento orgânico, mas analistas seguem confiantes na Hapvida

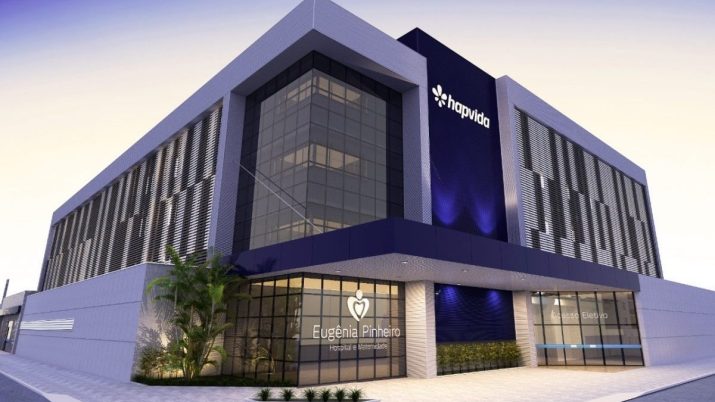
Desde que estreou na bolsa, em 2018, a operadora de saúde Hapvida (HAPV3) tem mantido uma estratégia agressiva de expansão e investido pesado na aquisição de companhias capazes de fortalecer o sistema verticalizado de saúde.
O movimento mais ousado foi a compra do Grupo NotreDame Intermédica, principal concorrente da companhia, em uma operação que criou a maior operadora de saúde do país.
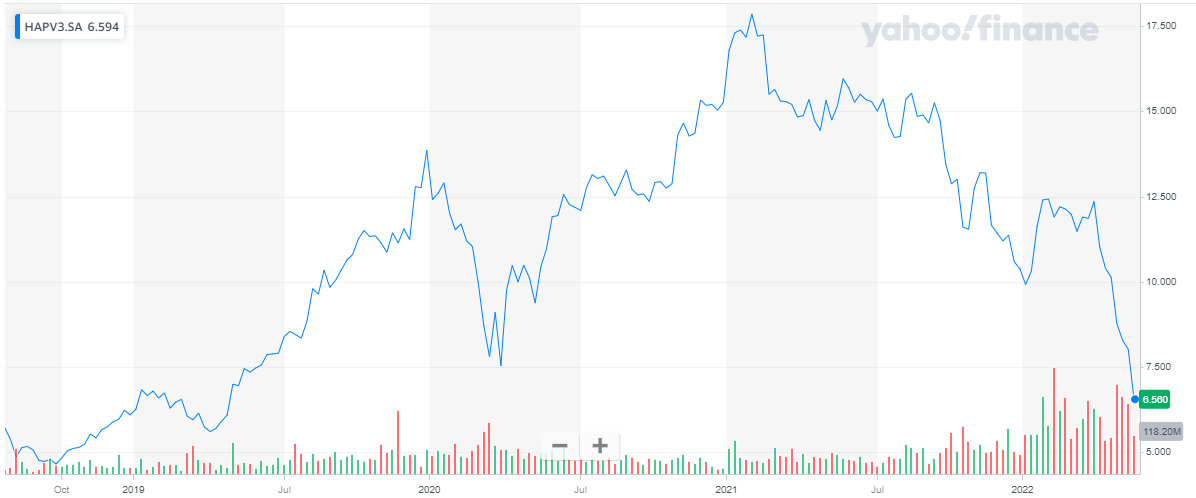
Se durante o auge da pandemia do coronavírus a queda dos custos com tratamentos eletivos e a rápida expansão por meio de aquisições levou os papéis às máximas, a Hapvida hoje encontra dificuldades para empolgar os investidores na bolsa.
Na noite de ontem (16), a empresa apresentou os seus números dos primeiros três meses do ano e hoje as ações despencaram cerca de 17%.
Assim como os investidores, os analistas que cobrem as ações da companhia reagiram mal aos números.
O resultado foi pressionado não só pelas condições macroeconômicas adversas – como inflação alta e queda no poder aquisitivo das famílias –, mas também pela última onda do coronavírus no país e as despesas com aquisições passadas.
Leia Também
Se no passado recente o crescimento inorgânico sustentou o otimismo, a dificuldade da empresa em aumentar organicamente sua base de clientes pressiona os resultados, mesmo que novas vidas tenham sido adicionadas por meio de sinergia com as empresas adquiridas.
A queda das ações hoje não entrega o quadro completo. Mesmo com um dos piores resultados dos últimos tempos, o mercado ainda está otimista com o potencial dos papéis.
Hapvida (HAPV3): os números
Consolidando pela primeira vez os números da operação da NotreDame Intermédica, a Hapvida teve um prejuízo líquido de R$ 182 milhões no primeiro trimestre do ano, com lucro líquido ajustado de R$ 78,1 milhões, um recuo de 70% frente ao mesmo período do ano passado.
O Ebitda (lucro antes de juros, impostos, depreciação e amortização) foi de R$ 284,4 milhões, queda de 39,1%. A companhia teve uma despesa líquida de R$ 171,5 milhões, bem superior aos R$ 29,8 milhões registrados um ano antes.
Pressionada pela onda da variante ômicron que atingiu o país no início do ano, a sinistralidade da companhia foi de 72,9%. Segundo a companhia, o indicador seria de 67,1% se fossem excluídos os efeitos do coronavírus, despesas médicas das operadoras recém-adquiridas e o reajuste dos planos individuais.
O que pensam os analistas
Um dos primeiros apontamentos feitos pelos analistas dos bancos Safra e BTG Pactual é sobre a dificuldade de análise dos números mostrados pela empresa e os resultados anteriores e projeções, já que a Hapvida não divulgou uma simulação de como seria essa comparação com a entrada dos resultados do Grupo NotreDame Intermédica
Sem uma diretriz pró-forma, os analistas apontam que as conclusões podem ser imprecisas. Ainda assim, os números foram considerados fracos.
Se não fosse pela adição de vidas com a compra da CCG, a Hapvida teria reportado uma queda na sua base de beneficiários. A inflação que pressiona os custos e despesas ainda não é totalmente coberta pelo reajuste dos planos individuais e o cenário macroeconômico complicado limita o crescimento. Além disso, a alta sinistralidade colabora para a pressão nas margens.
Mas, aparentemente, o pior já passou. Para os próximos meses, a expectativa é que a Hapvida volte a mostrar uma recuperação das suas margens. O Banco Safra reforça que uma recuperação do valor dos papéis só deve ocorrer com uma expansão orgânica satisfatória.
A companhia tem recomendação de compra do Banco Safra, Credit Suisse, XP Investimentos, BTG Pactual e Bradesco BBI.
Os analistas do Credit apontam que o modelo verticalizado, com a operadora fornecendo todos os serviços de saúde essenciais, tem terreno para crescer em um cenário economicamente restrito, com a Hapvida na frente dos seus competidores e o modelo acumulando vantagens diante das pressões inflacionárias.
Os analistas do Safra veem as ações com menos riscos de queda nos próximos meses, já que os prognósticos são positivos e devem sustentar o preço dos papéis no futuro. Para o banco, as ações possuem um potencial de alta de 70%.
O BTG Pactual também acredita que o resultado do primeiro trimestre não conta a história completa. “Trata-se de um período de transição. As consolidações são recentes, com as sinergias que ocorrerão, os números devem melhorar”. O banco de investimentos, no entanto, reduziu o seu preço-alvo para o fim de 2022, agregando uma redução do ritmo de crescimento – a R$ 12, com 53% de potencial de alta .
As projeções do Itaú BBA e do Morgan Stanley também estão mais conservadoras após a decepção do primeiro trimestre, mas o banco brasileiro aponta que as ações podem mais que dobrar de valor assim que a lucratividade voltar a crescer - no fechamento de ontem, as ações estavam cotadas a R$ 7,84, e o preço-alvo da instituição é de R$ 17. Já o banco americano vê o momento atual como um bom ponto de entrada para os papéis.
 26 de outubro de 2026 - 12:29
SANGRIA NA BOLSA
Ibovespa cai 14%, dólar sobe a R$ 5,40, mas nem todo mundo perdeu — entenda o caos nos mercados
26 de outubro de 2026 - 12:29 26 de outubro de 2026 - 12:10
DEPOIS DA BONANÇA, A TEMPESTADE
Ibovespa em choque: várias ações derretem mais de 40% após virada de Lula no segundo turno, apenas 6 sobem
26 de outubro de 2026 - 12:10 26 de outubro de 2026 - 10:48
BOTÃO DE PÂNICO
‘Circuit breaker’: o que é botão do pânico da bolsa, acionado após a reeleição de Lula
26 de outubro de 2026 - 10:48 26 de outubro de 2026 - 10:17
MODO DEFESA
Salve-se quem puder: Ibovespa pode tombar 17% após reeleição de Lula, avalia BTG; quais ações podem escapar?
26 de outubro de 2026 - 10:17 26 de outubro de 2026 - 10:01
NA CONTRAMÃO
Gavekal, importante casa de análise gringa, recomenda compra de ativos no Brasil após vitória de Lula; ações caem 30% lá fora
26 de outubro de 2026 - 10:01 25 de outubro de 2026 - 22:48
REPORTAGEM ESPECIAL
Lula venceu, e a festa da bolsa pode acabar: o que esperar dos investimentos agora?
25 de outubro de 2026 - 22:48 25 de outubro de 2026 - 22:28
MERCADOS
Petrobras despenca 12%, Vale cai 4% e EWZ tomba 19%: a reação imediata à vitória de Lula — e o que vem por aí
25 de outubro de 2026 - 22:28 25 de outubro de 2026 - 11:00
Conteúdo Empiricus
O teto do INSS hoje é de R$ 8.475,55, mas grupo de investidores recebeu o dobro com esse sistema; entenda
25 de outubro de 2026 - 11:00 23 de outubro de 2026 - 18:56
TOUROS E URSOS #293
Eleições podem destravar IPOs e novas emissões de dívida no Brasil? CEO da Nero Capital responde
23 de outubro de 2026 - 18:56 23 de outubro de 2026 - 17:53
O EFEITO DAS URNAS
Depois de lucrar com a alta do Ibovespa, tubarões se protegem no mercado, de olho em eleição mais acirrada
23 de outubro de 2026 - 17:53 23 de outubro de 2026 - 14:28
MERCADO DE FIIs
Fundo imobiliário ALZR11 vai ao mercado em busca de até R$ 530,5 milhões; veja os detalhes
23 de outubro de 2026 - 14:28 23 de outubro de 2026 - 13:13
SMALL CAPS EM ALTA
10 small caps que saltaram mais de 50% em outubro e lideram rali histórico na bolsa
23 de outubro de 2026 - 13:13 23 de outubro de 2026 - 12:30
NOVAS VITRINES
Allos (ALOS3) mira gestão de fundos imobiliários e vende fatias de shoppings à Kinea; confira os detalhes da parceria
23 de outubro de 2026 - 12:30 22 de outubro de 2026 - 19:45
AS 3 ESTAÇÕES
Ganho de até 50% em dólares: as ações que florescem na primavera da bolsa brasileira
22 de outubro de 2026 - 19:45 22 de outubro de 2026 - 14:32
MUDOU A META?
Meta (META) cai mais de 7% após balanço; veja 3 pontos para prestar atenção, segundo o Safra
22 de outubro de 2026 - 14:32 22 de outubro de 2026 - 11:00
PODCAST TOUROS E URSOS
Crescimento à vista? As oportunidades que podem surgir na bolsa e na renda fixa após as eleições
22 de outubro de 2026 - 11:00ENTRE CHIPS E TIJOLOS
A corrida da IA precisa de imóveis para data centers. E isso pode abrir espaço — e riscos — para os FIIs
21 de outubro de 2026 - 15:30ORGANIZANDO A CASA
Gigante à vista: Patria fica a um passo de unir quatro fundos imobiliários (FIIs) em um só
21 de outubro de 2026 - 11:20 21 de outubro de 2026 - 11:17
DECOLOU
SpaceX salta 10% após balanço, mas duas linhas do resultado servem para manter investidores ‘com os pés no chão’, diz BTG
21 de outubro de 2026 - 11:17 20 de outubro de 2026 - 15:07
É COMPRA

