


BofA passa a recomendar compra de ação da MRV, otimista com atuação da empresa nos EUA
Banco incorporou avaliação da AHS à sua análise e considera que potencial de crescimento da empresa ainda não está precificado


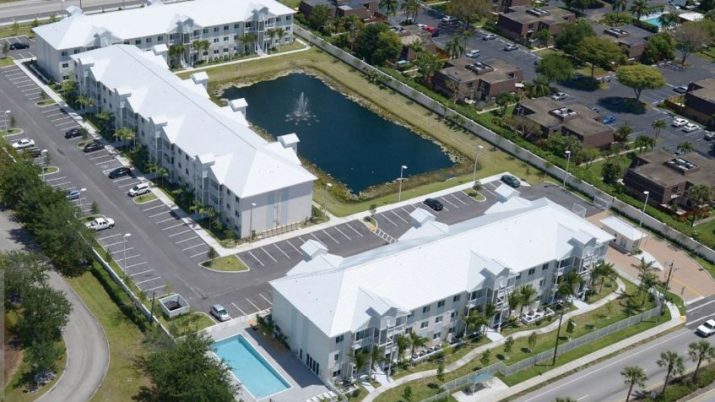
O Bank of America (BofA) elevou a recomendação das ações da MRV (MRVE3) de neutro para compra e aumentou seu preço-alvo de R$ 23 para R$ 26,50 após incorporar à sua análise a avaliação da AHS Residential, subsidiária da construtora que atua nos Estados Unidos. Os papéis da companhia fecharam hoje em alta de 3,22%, a R$ 18,57.
A AHS foca no desenvolvimento de empreendimentos para locação residencial e posterior venda para fundos imobiliários do tipo REITs (Real Estate Investment Trusts).
[captacao]
No fim do ano passado, a empresa concluiu a venda do seu primeiro empreendimento, localizado no estado americano da Flórida, mas pretende expandir sua atuação ainda neste ano para os estados do Texas e da Geórgia.
"A AHS deve representar 23% dos lucros [da MRV] neste ano (12% em 2022)", diz o BofA, em relatório. O banco prevê que a maior parte do crescimento de curto prazo da MRV virá da AHS (que tem vendas previstas de US$ 249 milhões em 2021) e de imóveis financiados com recursos do Sistema Brasileiro de Poupança e Empréstimo (SBPE), que têm margens melhores e mutuários com maior capacidade de pagamento, e não de segmentos que se enquadrem em programas de habitação do governo.
Para as analistas Nicole Inui e Aline Caldeira, os lucros por ação consolidados (AHS + MRV Brasil) devem crescer a uma taxa de crescimento anual composta de 23% de 2020 a 2023 e podem continuar acelerando até 2025 conforme as subsidiárias Urba (de loteamentos) e Luggo (de imóveis residenciais para locação) ganhem escala.
Leia Também
"Embora o negócio principal da MRV deva ter crescimento de lucros menor em relação aos pares, o potencial de crescimento dolarizado adicional da AHS ainda não está precificado, na nossa visão", dizem as analistas.
Ainda que a MRV tenha previsto o lançamento de 80 mil unidades por ano até 2025, por meio da expansão das operações das subsidiárias, o BofA tem estimativas mais conservadoras e projeta o lançamento de apenas cerca de 60 mil unidades por ano no período.
Mesmo assim, espera que AHS, Luggo e Urba somadas cheguem a representar 45% da receita líquida da MRV em 2025, sendo que a principal contribuição deve vir da subsidiária americana.
Riscos
Apesar do otimismo com MRV, as analistas lembram que a alta das taxas de juros são um risco para o negócio. O BofA espera que a Selic termine o ano em 5% ao ano e chegue a 5,75% em 2022.
Elas lembram que juros em alta podem afetar a "affordability", isto é, a capacidade de as pessoas obterem financiamentos a partir da sua renda (uma vez que só é possível comprometer um terço da renda com dívidas), principalmente nos segmentos fora dos programas habitacionais.
A alta dos juros também pode prejudicar a estratégia de reciclagem de ativos da companhia. E caso os efeitos da recessão se prolonguem, os recursos para financiamentos habitacionais também podem sentir um baque.
 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO

