


Tesouro Selic passa a perder da poupança em prazos inferiores a um ano
Com a Selic em 2,25%, retorno do título público só supera o da poupança depois de um ano, se consideradas as datas de aniversário; nos prazos "quebrados", porém, Tesouro Selic ainda é mais vantajoso que a caderneta

Com a Selic em 2,25%, o Tesouro Selic (LFT) voltou a penar para superar a poupança quando considerada a rentabilidade da caderneta na data de aniversário. Agora, o título mais conservador do Tesouro Direto, que tem a sua remuneração atrelada à taxa básica de juros, leva um ano para apenas se igualar à poupança.
Apesar de a rentabilidade da poupança atualmente ser de 70% da Selic mais Taxa Referencial (TR), que atualmente se encontra zerada, o Tesouro Selic tem a sua rentabilidade sacrificada por uma série de questões.
Primeiro que a poupança é isenta de IR e taxas, enquanto o Tesouro Selic sofre a cobrança da taxa obrigatória de custódia do Tesouro Direto (de 0,25% ao ano) e de imposto de renda, cujas alíquotas são altas nos prazos mais curtos; segundo que há um spread (diferença) entre as taxas de compra e venda do título, o que acaba penalizando quem o vende antes do vencimento.
No ano passado, eu publiquei uma reportagem sobre a grande diferença entre a rentabilidade da poupança e do Tesouro Selic por causa do spread. Dias depois da publicação, o Tesouro Nacional anunciou a redução do spread desse título para apenas 0,01 ponto percentual.
A medida de fato melhorou a remuneração do Tesouro Selic, que passou a se tornar mais vantajoso que a poupança, no aniversário, já a partir do 5º mês de aplicação. Porém, agora, com a Selic abaixo de 3,00%, a desvantagem do título voltou a crescer, e muito.
Leia Também
Eu comparei os retornos da poupança e do Tesouro Selic numa mesma data de aniversário, com a Selic anterior, de 3,00% ao ano, e a Selic atual, de 2,25% ao ano, conforme estabelecida pelo Banco Central na última quarta-feira (17).
Para simular o retorno da poupança, eu calculei 70% da Selic mensalizada. Já para simular o retorno do Tesouro Selic, eu utilizei a calculadora do Tesouro Direto, para levar em conta o spread simulado pelo próprio Tesouro num resgate em cada uma dessas datas.
Também utilizei datas reais, sempre caindo em dias úteis, e as taxas de compra e venda atuais para o único Tesouro Selic disponível na plataforma, aquele com vencimento em 2025. Considerei ainda a negociação por uma corretora que não cobra taxa de administração. Confira:
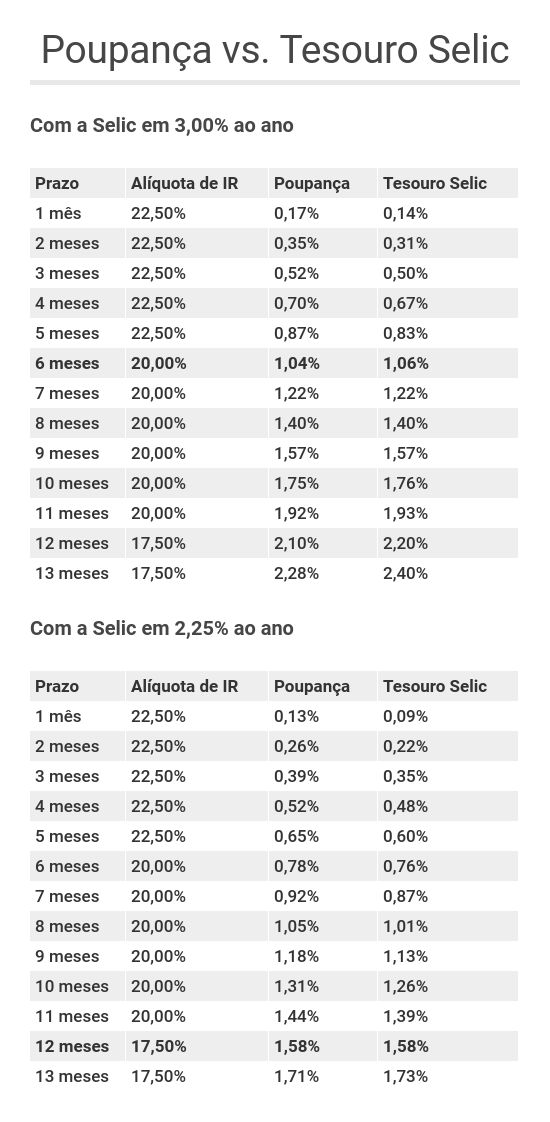
Repare que antes, com a Selic em 3,00% ao ano, o Tesouro Selic já superava a poupança na data de aniversário a partir do sexto mês, quando a alíquota de IR caía de 22,5% (para aplicações de até 180 dias) para 20,0% (para aplicações de 181 e 360 dias).
Agora, com a Selic em 2,25%, o Tesouro Selic só se iguala à poupança no aniversário a partir de um ano de aplicação, quando a alíquota de IR finalmente cai de 20,0% para 17,5% (para aplicações de 361 a 720 dias). E só a partir de 13 meses de investimento é que vemos de fato o Tesouro superar a poupança na segunda casa decimal da rentabilidade.
Tesouro Selic tem remuneração diária
É importante lembrar, porém, que o Tesouro Selic tem remuneração diária, enquanto que a poupança tem rentabilidade mensal, isto é, apenas no aniversário. Em razão disso, essa desvantagem do Tesouro Selic só é válida quando comparamos uma aplicação resgatada no mesmo dia do mês que a data de aplicação, isto é, no aniversário.
Para os recursos que podem ser aplicados e resgatados em qualquer data, como aqueles da reserva de emergência, o Tesouro Selic segue sendo mais vantajoso que a poupança. Afinal, em prazos "quebrados", ele acaba rendendo mais, por causa dos dias em que o título remunera e a poupança não.
Além disso, para aplicações de curtíssimo prazo, inferiores a um mês, um Tesouro Selic também é mais vantajoso que a poupança, mesmo sofrendo a cobrança adicional de IOF. Isso porque a poupança não rende nada antes de completar um mês de investimento.
Assim, do ponto de vista de reserva de emergência, o Tesouro Selic ainda é mais interessante. Mas se a ideia é aplicar para um prazo bem determinado para receber a variação da Selic, retirando o dinheiro só mesmo no aniversário, a caderneta de poupança está mais vantajosa que o Tesouro Selic para prazos inferiores a um ano.
[captacao]
E as demais aplicações que pagam 100% do CDI?
Existem aplicações financeiras que investem os recursos do investidor em Tesouro Selic sem a cobrança de taxas e sem spread e que rendem 100% do CDI (ou perto disso), como os fundos Tesouro Selic de taxa zero e as contas remuneradas como a NuConta.
Outra aplicação que se assemelha a esses investimentos são os CDB com liquidez diária que rendem 100% do CDI. A diferença é que o CDB é um título privado, emitido por um banco, e não um título público garantido pelo governo federal. Ainda assim, os CDB contam com uma garantia bem robusta, a cobertura do Fundo Garantidor de Créditos (FGC), a mesma garantia da poupança.
Em todos os casos, não há o problema das taxas nem do spread, e só há a cobrança de imposto de renda, no caso das aplicações superiores a um mês. O problema é que o CDI costuma ficar um pouco abaixo da poupança - atualmente, a diferença tem sido de 0,10 ponto percentual.
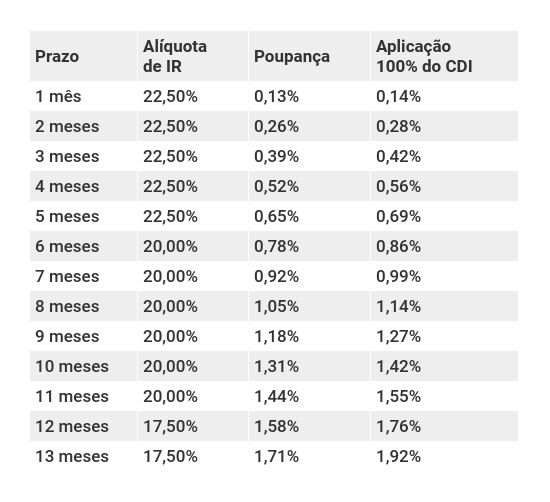
E aí? Essas aplicações mantêm sua vantagem em relação à poupança ou não? Eu rodei a mesma simulação anterior para esse tipo de aplicação e sim, a vantagem delas ante a poupança se mantém em todos os prazos, mesmo o CDI ficando menor que a Selic. Considerei um CDI de 2,15% ao ano. Confira:
Ainda assim, para fins de reserva de emergência, eu considero os fundos Tesouro Selic melhores que as contas de pagamento e os CDB de bancos médios, por razões que eu já expliquei nesta matéria. De toda forma, estas duas últimas aplicações podem ser boas opções para deixar dinheiro em caixa enquanto você aguarda boas oportunidades de investimento.
Perda fixa
Seja como for, ao fim de toda essa exposição, também podemos concluir que todas as aplicações mais seguras e conservadoras estão rendendo praticamente zero. Todas perdem da inflação projetada para os próximos 12 meses (3,25%, segundo o último boletim Focus).
E, para falar verdade, perdem até do FGTS, que por muito tempo foi sinônimo de investimento mal remunerado no Brasil. O fundo de garantia rende, pelo menos, 3,00% ao ano mais TR, e ainda distribui metade dos seus rendimentos aos cotistas.
Fica claro, dessa forma, que renda fixa conservadora agora é sinônimo de caixa: é para reserva de emergência, objetivos de curto prazo e para guardar dinheiro enquanto esperamos uma boa oportunidade de investimento.
Aplicações que remuneram Selic ou CDI não servem mais para construção de patrimônio no médio e longo prazo. Em outras palavras, ninguém mais vai ficar rico com CDI.
A alocação dos investimentos de médio e longo prazo em aplicações com um pouco mais de risco de crédito ou volatilidade para tentar ganhar acima do juro básico se tornou mandatória, na atual situação.
Até porque, a Selic pode cair um pouco mais, e mesmo quando o ciclo de queda cessar ou se reverter, ela ainda deve permanecer em patamares muito baixos por um bom tempo.
 14 de outubro de 2026 - 15:05
Conteúdo Empiricus
Tesouro IPCA+ entregou mais de 14% de valorização com resultado do 1º turno; confira as oportunidades na renda fixa para a segunda metade das eleições
14 de outubro de 2026 - 15:05 13 de outubro de 2026 - 14:27
SD EXPLICA
O que aconteceu com as LCIs e LCAs que pagavam de 95% a 100% do CDI? Entenda por que elas estão sumindo
13 de outubro de 2026 - 14:27 8 de outubro de 2026 - 18:15
RENDA FIXA
Tesouro Direto: o mercado queimou a largada? Confira a tese defensiva do Safra para os títulos públicos
8 de outubro de 2026 - 18:15 7 de outubro de 2026 - 18:23
RENDA FIXA
Tesouro Direto: Tesouro IPCA+ 8% não existe mais, e quem comprou já lucra até 25%; veja quanto os títulos pagam agora
7 de outubro de 2026 - 18:23 7 de outubro de 2026 - 16:02
CARTEIRA RECOMENDADA
Ainda tem renda fixa pagando IPCA+ 8% por aí: veja a escolha dos bancões para títulos isentos e Tesouro Direto
7 de outubro de 2026 - 16:02 6 de outubro de 2026 - 18:29
VISÃO DO GESTOR
A eleição já mudou a forma de investir? Gestora de fortunas aumenta aposta em Tesouro IPCA+, prefixados e ações
6 de outubro de 2026 - 18:29 6 de outubro de 2026 - 15:58
CRÉDITO PRIVADO
A correção das debêntures incentivadas acabou? Sparta vê risco de nova onda de resgates
6 de outubro de 2026 - 15:58 5 de outubro de 2026 - 15:49
RENDA FIXA
Tesouro Direto: preços disparam e taxas caem após primeiro turno, com ‘otimismo Flávio’; veja quanto o Tesouro IPCA+ oferece agora
5 de outubro de 2026 - 15:49 2 de outubro de 2026 - 18:00
RENDA FIXA
Nove em cada dez debêntures passaram a pagar mais: entenda quem perde e quem ganha com isso
2 de outubro de 2026 - 18:00 2 de outubro de 2026 - 6:00
SD ENTREVISTA
O ESG saiu da moda? Para a Régia Capital, ele ficou ainda mais fundamental na análise de crédito
2 de outubro de 2026 - 6:00 1 de outubro de 2026 - 13:31
VISÃO DO GESTOR
As LCIs e LCAs realmente ajudam a economia? Gestora diz que renúncia de R$ 50 bilhões beneficia mais os bancões do que as empresas
1 de outubro de 2026 - 13:31 29 de setembro de 2026 - 17:32
TAG SUMMIT
Os FIDCs chegaram ao investidor comum: mercado de R$ 1 trilhão quer disputar espaço na carteira de renda fixa
29 de setembro de 2026 - 17:32 28 de setembro de 2026 - 13:58
CRÉDITO PRIVADO
Investidores abandonam fundos de crédito novamente; saídas já chegam a R$ 121 bilhões em 12 meses
28 de setembro de 2026 - 13:58 27 de setembro de 2026 - 10:00
Conteúdo Empiricus
Onde buscar oportunidades para ‘travar’ ganhos muito acima da inflação com a Selic a 13,75%?
27 de setembro de 2026 - 10:00 26 de setembro de 2026 - 9:00
Conteúdo Empiricus
Alerta na renda fixa: entenda como títulos com retornos de até IPCA + 11% ao ano correm o risco de ‘sumirem das prateleiras’ em breve
26 de setembro de 2026 - 9:00 25 de setembro de 2026 - 11:00
Conteúdo Empiricus
Perdeu o Tesouro IPCA+ 8%? Saiba que na renda fixa ‘premium’ ainda é possível buscar retornos reais de até 10,38% ao ano; veja os títulos
25 de setembro de 2026 - 11:00 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA
É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
23 de setembro de 2026 - 17:20 23 de setembro de 2026 - 13:32
PAGUE MENOS IMPOSTO
Reserva de emergência na bolsa de valores? Conheça os ETFs de renda fixa
23 de setembro de 2026 - 13:32 22 de setembro de 2026 - 18:45
CRÉDITO PRIVADO

