


Como preparar seu orçamento pessoal para enfrentar o coronavírus
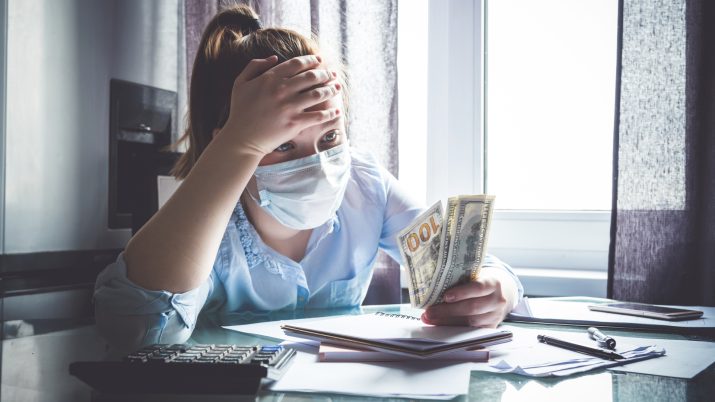
Se você perdeu o emprego ou teve redução de renda por conta da crise, saiba como se reorganizar para enfrentar esse momento difícil com o menor dano possível para seu dinheiro.

Olá, seja bem-vindo ao nosso papo de domingo sobre Aposentadoria FIRE® (Financial Independence, Retire Early). Na semana passada, escrevi sobre a urgência de pensar na sua aposentadoria e não depender do governo.
Fiquei muito feliz com os feedbacks e hoje quero responder à principal dúvida que recebi dos leitores do Seu Dinheiro a partir daquele texto:
- Ok, vou me preocupar com a minha aposentadoria. Mas antes disso, eu preciso ajustar meu orçamento ao coronavírus. O que fazer nesses tempos difíceis?
Bora lá, vou te passar algumas ideias para um orçamento pessoal de guerra para enfrentar o coronavírus. E já adianto, não será aquele papo batido de cortar o cafezinho.
Teve redução de salário ou perdeu o emprego?
Infelizmente, muitas pessoas estão em uma das situações acima. Na grande maioria dos setores, aqueles que não foram afastados tiveram seus salários temporariamente reduzidos, em muitos casos uma redução de 50% ou mais.
Outros foram demitidos e agora têm a ingrata missão de se recolocar em um mercado de trabalho muito mais difícil.
Independente da situação, se o seu fluxo de caixa mensal foi reduzido de maneira significativa e não consegue mais dar conta das suas despesas mensais fixas, você precisa fazer escolhas difíceis.
Leia Também
Aconselhei neste semana uma pessoa cujo exemplo se encaixa perfeitamente no que preciso transmitir.
Essa pessoa tinha um orçamento mensal de R$ 8 mil, com despesas fixas de R$ 6,5 mil (aluguel, mercado, contas da casa, carro e escola do filho único).
Os rendimentos dele foram reduzidos em 60% pelo empregador; ele deverá receber R$ 3,2 mil por tempo indeterminado.
Claramente, mesmo depois de cortar as despesas não essenciais, falta dinheiro para fechar o mês.
Para enfrentar essa situação, listo abaixo, em ordem de prioridades, as melhores opções.
- Se você possui alguma reserva de emergência, não tenha medo de consumi-la neste momento. Certamente os custos de qualquer linha de crédito bancário vão exceder os retornos potenciais que esse dinheiro lhe traria parado numa aplicação de pouco risco.
- Se você não possui uma reserva de emergência, busque liquidez em ativos substituíveis. Por exemplo, trocar o carro por um modelo mais simples, ou vendendo coisas que estão encostadas em casa e você não usa mais.
- Fique ligado nas possibilidades de renegociação de prazos de pagamentos das contas, como a prestação da casa ou do carro.
Vale a pena aprofundar o ponto #3
Só para que fique claro, não estou incentivando ninguém a dar calotes.
Estou falando de uma situação extrema em os que recursos não cobrem mais despesas devido a um fator completamente imprevisto e incontrolável como o coronavírus. Uma situação em que a única opção seja postergar algumas contas.
É hora de renegociar dívidas
Se você ainda não o fez, precisa fazê-lo imediatamente. Com a crise provocada pelo coronavírus, os bancos anunciaram medidas de mitigação dos danos financeiros.
Os cinco maiores bancos do país - Banco do Brasil, Itaú, Bradesco, Santander e Caixa Econômica - anunciaram que poderão conceder carência de até 60 dias nas parcelas de suas linhas de crédito.
Cada banco decide qual linha de crédito será contemplada. Caso você esteja apertado e tenha prestação de financiamento imobiliário ou de veículo, vale a pena pedir a prorrogação do prazo de pagamento.
Ficam de fora da medida as dívidas de cartão de crédito e cheque especial. Mesmo assim, vale uma tentativa de renegociação com os bancos. Essas são duas das dívidas mais caras que você pode assumir.
Uma boa alternativa é contatar o seu banco em busca de um empréstimo pessoal para quitar as dívidas do cartão de crédito ou cheque especial. Literalmente, é trocar uma dívida por outra.
No caso do financiamento pessoal, os juros ficam entre 5,5% e 5,9% ao mês (abaixo disso na modalidade consignada). Ainda são custos muito elevados, quase obscenos, mas inferiores aos custos do cartão e do cheque especial.
Em última instância, para os que possuem um financiamento imobiliário antigo, também recomendo buscar alternativas em outros bancos, ou até com o mesmo credor.
Muitas pessoas com quem converso possuem financiamento imobiliário com custo entre 9,5% e 10% ao ano, enquanto a maioria dos bancos já começa a praticar financiamentos de 8% e até menos (especialmente no caso dos clientes com relacionamento na Caixa Econômica Federal).
A escolha do que não pagar
Caso não tenha jeito e você não consiga negociar nenhum tipo de carência e não tenha dinheiro para pagar todas as suas contas, recomendo que faça uma escolha inteligente do que não pagar.
Preste atenção nos contratos e nas previsões de multas e juros por atraso de pagamento.
No caso dos boletos, o custo do atraso é definido por lei como um multa de 2% do valor total, mais 1% ao mês em juros.
É mais vantajoso para você atrasar um boleto do que entrar no cheque especial. Os juros do boleto bancário são muito mais baratos.
E se tiver que escolher qual boleto atrasar, não deixe de pagar a conta do cartão de crédito. Os juros provavelmente são superiores a 7% ao mês.
Quanto à pessoa que aconselhei e mencionei acima, entre atrasar a fatura de um dos cartões e a escola do filho (com vencimento em boleto), sugeri que optasse por atrasar o pagamento da escola, dada a similaridade nos valores.
Do ponto de vista moral, certamente é mais difícil de engolir que acertar as contas com o banco seja uma prioridade em relação à escola das crianças. Mas sendo pragmático, olhando em termos puramente contratuais e financeiros, é o melhor a se fazer.
[captacao]
E o mais importante: tenha em mente que isso vai passar
Ninguém sabe ao certo como retornaremos à rotina, tampouco em que ritmo o faremos.
Mas o que sabemos é que o mundo inteiro está empenhado em resolver o mesmo problema. E, no passado, todas as vezes em que o mundo se propôs a resolver algo, o problema foi resolvido.
Pense nesses meses difíceis como uma travessia. Tudo que precisamos fazer é chegar ao outro lado.
Não será fácil, mas certamente sairemos todos mais fortes.
Nesse meio tempo, aproveite também para refletir sobre a sua condição financeira e fragilidade de depender de uma única fonte de renda como o trabalho.
É imperativo construir uma reserva de emergência e começar a investir assim que as coisas estiverem normalizadas.
Prepare-se para isso, e conte com a nossa ajuda: a Empiricus continua oferecendo todas as suas assinaturas essenciais por apenas R$ 5 por mês.
É a oportunidade de começar a aprender sobre investimentos agora mesmo, e estar preparado para dar os passos certos quando as coisas estiverem de volta ao normal. Convido você a conhecer nosso trabalho, especialmente o Empiricus FIRE®, em que eu e o Rodolfo Amstalden nos dedicamos ao projeto de aposentadoria precoce de milhares de pessoas.
 7 de outubro de 2026 - 19:51
EXILE ON WALL STREET
Rodolfo Amstalden: Upside de 50% à frente, mas nunca vem de graça
7 de outubro de 2026 - 19:51 7 de outubro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
A bolsa desanimou, mas os juros não: ativos para um mundo com a Selic menor e o que mais mexe com seu bolso hoje
7 de outubro de 2026 - 8:38 6 de outubro de 2026 - 8:42
O MELHOR DO SEU DINHEIRO
A dívida pública, a dívida do condomínio e a euforia dos mercados: entenda o que você precisa saber antes de investir hoje
6 de outubro de 2026 - 8:42 6 de outubro de 2026 - 7:22
INSIGTHS ASSIMÉTRICOS
Eleições: o pêndulo virou e o fiscal entrou no preço
6 de outubro de 2026 - 7:22 5 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
A ação que aguenta o tranco do segundo turno e o que esperar dos mercados hoje
5 de outubro de 2026 - 8:19 2 de outubro de 2026 - 8:24
O MELHOR DO SEU DINHEIRO
O ESG na análise de risco, o impacto das eleições na Petrobras (PETR4) e o que mais move o mercado hoje
2 de outubro de 2026 - 8:24 2 de outubro de 2026 - 7:20
SEXTOU COM O RUY
Por que você deveria ter Petrobras (PETR4) na carteira — independentemente de quem ganhar as eleições?
2 de outubro de 2026 - 7:20 1 de outubro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
O risco do aluguel atrasado, o candidato favorito do mercado e os preços do petróleo: o que mexe com a bolsa hoje
1 de outubro de 2026 - 8:31 30 de setembro de 2026 - 20:01
EXILE ON WALL STREET
Rodolfo Amstalden: Não acorde pelado depois do 1º turno
30 de setembro de 2026 - 20:01 30 de setembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
O caso dos CEOs bumerangue, a disputa eleitoral e o que movimenta os mercados hoje
30 de setembro de 2026 - 8:34 29 de setembro de 2026 - 8:17
O MELHOR DO SEU DINHEIRO
O voto na curva de juros, o plano de R$ 1 bilhão da SkyFit e o que mais movimenta as bolsas hoje
29 de setembro de 2026 - 8:17 29 de setembro de 2026 - 7:10
 28 de setembro de 2026 - 8:09
O MELHOR DO SEU DINHEIRO
A nova estratégia do Inter, segundo seu CEO, o novo impasse entre EUA e Irã e o que mais move os mercados hoje
28 de setembro de 2026 - 8:09 27 de setembro de 2026 - 8:00
DÉCIMO ANDAR
O desconto dos FIIs de shopping conta toda a história? Entenda os riscos e veja um fundo imobiliário do segmento para investir agora
27 de setembro de 2026 - 8:00 25 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO
Qual será o novo imposto sobre bens e serviços, a carteira de ações para as eleições e as conversas entre EUA, Irã e China: o que move o mercado hoje
25 de setembro de 2026 - 8:15
25 de setembro de 2026 - 7:10
SEXTOU COM O RUY
Quer saber como construir uma carteira preparada para as eleições? É mais fácil do que você imagina
25 de setembro de 2026 - 7:10 24 de setembro de 2026 - 8:18
O MELHOR DO SEU DINHEIRO
O sumiço das LCIs e LCAs com rendimentos de 95% a 100% do CDI, a nova guerra do mercado automotivo e o que mais ler hoje
24 de setembro de 2026 - 8:18 23 de setembro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Dólar x real — tem mais ainda para colhermos no câmbio
23 de setembro de 2026 - 20:00 23 de setembro de 2026 - 8:30
O MELHOR DO SEU DINHEIRO
Tubarões saem dos FIIs, o título que ainda paga IPCA+ 14% ao ano, o acordo entre Trump e Irã: o que move o mercado hoje
23 de setembro de 2026 - 8:30 23 de setembro de 2026 - 7:05
AINDA TEM DESCONTO

