


Se a Selic não cair, a culpa é dos porcos chineses
Problema sanitário na China terá impacto relevante sobre a inflação local, reduzindo espaço para corte do juro mesmo com atividade fraca

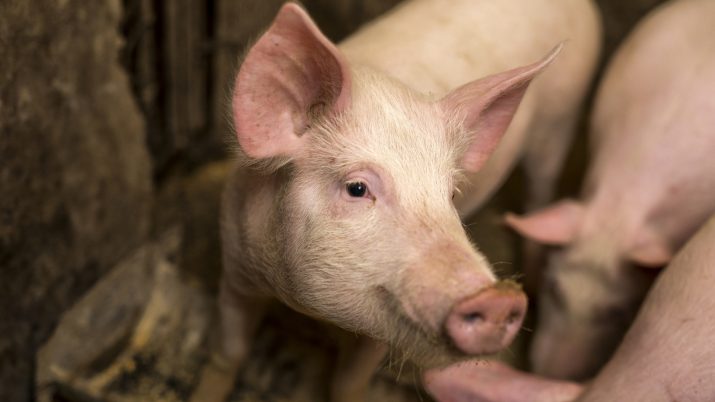
O Comitê de Política Monetária (Copom) estará reunido na terça e quarta-feira para definir o rumo da Selic, atualmente fixada em 6,5% ao ano. Não podemos afirmar com certeza, mas certamente um evento que parece distante da nossa realidade deve estar na discussão do cenário para inflação: a febre suína que atinge os animais chineses.
Indo direto ao ponto, esse problema sanitário vai ter impacto sobre o preço de todo o complexo de carnes, não só de porco, mas de gado e de aves, relegando inflação maior por aqui e reduzindo o espaço que o Banco Central (BC) poderia ter para promover um eventual corte da Selic.
O impacto é tão relevante que suplantaria o espaço para reduções aberto por uma recuperação econômica que teima em não engrenar e ameaça virar até uma recessão, já que algumas instituições estimam variação negativa do Produto Interno Bruto (PIB) no primeiro trimestre deste ano, depois de um magro crescimento de 0,1% no último trimestre de 2018, que pode vir a ser revisado.
No entanto, o que é má notícia para a inflação tem sido um alento para os acionistas de empresas de proteína animal como JBS e BRF, que têm altas expressivas, na casa dos 50% nos últimos dois meses, contra uma variação de cerca de 2% do Ibovespa.
Aos detalhes
Em sua carta semanal “Opinião ABC Brasil”, o economista-chefe do Banco ABC Brasil, Luis Otavio de Souza Leal, se debruçou sobre o tema, estimando um impacto de aproximadamente 1,2 ponto percentual dessa inflação do "complexo carne" para os preços domésticos, sendo que 25% desse impacto deverá ocorrer no último trimestre de 2019, com o restante ocorrendo ao longo de 2020.
Com isso, a projeção de Leal para o Índice Nacional de Preços ao Consumidor Amplo (IPCA) de 2019 subiu de 3,9% para 4,3%. Para 2020, a inflação oficial deve fechar em 4,5% ante 4% previstos até então. Assim, temos a inflação deste ano perto da meta de 4,25% e acima da meta de 4% no próximo ano.
Leia Também
Segundo Leal, a situação é bastante séria e os mercados vão, aos poucos, se dando conta dos impactos que ela poderá ter sobre os ativos. A primeira reação citamos acima, o preço das ações das empresas de proteína animal.
Agora, diz o economista, a “ficha começa a cair” para o restante do mercado e deveremos ver correções nas projeções de inflação do boletim Focus nas próximas semanas.
Ainda de acordo com Leal, um evento que pode acelerar a incorporação desse risco aos preços é, justamente, a reunião do Copom.
“Caso o BC chame a atenção para a febre suína como um risco de alta para a inflação no seu comunicado pós-reunião, a ‘ficha vai cair’ mais rápido”, escreveu.
Se o juro não cai, ele sobe?
Leal nos lembra que esse é um caso clássico de choque de oferta, situação na qual a política monetária só deve atuar para combater os chamados efeitos de segunda ordem sobre a inflação, ou seja, quando a alta nos alimentos começa a contaminar outros itens.
Considerando que a demanda agregada está fraca, os efeitos inflacionários serão limitados, “nos levando à conclusão de que, uma elevação dos juros por esse motivo estaria descartada no curto prazo”.
Por outro lado, pondera Leal, como a inflação vai mudar de patamar, se aproximando da meta neste ano e superando a do ano que vem, e a política monetária já está no campo expansionista, esse choque de oferta vai eliminar o espaço para cortes ao longo de 2019, mesmo com a evidente fraqueza da economia brasileira.
Dessa forma, o ABC Brasil mantém a sua projeção de 6,5% para a Selic no fim deste ano. Para 2020, a associação de uma recuperação mais robusta com esse impacto do complexo de carnes, reforça a percepção de que, ao longo do segundo semestre, o BC teria que iniciar um aperto monetário, elevando os juros para o nível de 7,5% até o fim de 2020.
Alguns números
Para dar uma dimensão do problema que a febre suína ou “African Swine Fever” (ASF) representa, deixo aqui os dados levantador por Leal para compor seu relatório. Aliás, 2019 é o ano do porco no calendário chinês.
Primeiro, a ASF não causa problemas para os seres humanos, mas tem uma taxa de mortalidade próxima a 100% para os porcos, que levam, em média, sete dias para morrer. Não há vacina e o cozimento ou congelamento não matam o vírus. A única forma de combater a doença é destruindo as carcaças.
A China consome 50% de toda a carne suína do mundo, algo em torno de 54 milhões de toneladas e tem uma produção ao redor de 52 milhões de toneladas, importando cerca de 2 milhões de toneladas para equilibrar o mercado.
Se as estimativas de queda de 20% no rebanho chinês se confirmarem, isso significaria uma redução na produção ao redor de 10,4 milhões de toneladas, aumentado a demanda chinesa por carne de porco importada para 12,4 milhões de toneladas.
Segundo a USDA (Departamento de Agricultura dos EUA), o mercado mundial de exportação de carne suína é de 8 milhões de toneladas, ou seja, teriam que ser acrescentados mais 4,4 milhões de toneladas ao comércio internacional apenas para saciar o apetite dos chineses.
Considerando que a produção mundial é de 114,5 milhões de toneladas, para contrabalançar a perda de produção na China, o resto do mundo teria que expandir a sua produção em algo próximo de 9%.
Como isso não seria possível no curto prazo, essa questão específica do mercado de carne suína vai acabar transbordando para todo o complexo de carne.
A produção mundial de frango é de 97,8 milhões de toneladas, enquanto a de carne bovina é de 63,6 milhões de toneladas, com ambos os mercados tendo um excedente com relação ao consumo, ao redor de 2 milhões de toneladas.
Se toda a demanda chinesa por carne de porco fosse suprida por carne de frango e/ou bovina, mesmo assim faltariam mais de 6 milhões de toneladas. Portanto, esses mercados não sairão incólumes desse choque de oferta no mercado de carne suína.
 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA
É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
23 de setembro de 2026 - 17:20 23 de setembro de 2026 - 13:32
PAGUE MENOS IMPOSTO
Reserva de emergência na bolsa de valores? Conheça os ETFs de renda fixa
23 de setembro de 2026 - 13:32 22 de setembro de 2026 - 18:45
CRÉDITO PRIVADO
3 títulos de renda fixa isentos de imposto de renda para comprar com a Selic em queda, segundo a Empiricus
22 de setembro de 2026 - 18:45 22 de setembro de 2026 - 8:38
DÚVIDA SOBRE ALÍQUOTA
Polêmica sobre imposto de renda de ETFs de renda fixa volta ao radar após XP suspender negociação de seis fundos de crédito
22 de setembro de 2026 - 8:38 17 de setembro de 2026 - 17:45
RENDA FIXA
Tesouro Direto também reagiu mal ao reajuste do Bolsa Família, mas reverteu movimento no fim do dia; veja como fecharam as taxas
17 de setembro de 2026 - 17:45 17 de setembro de 2026 - 16:34
SIMULAÇÃO
Renda fixa: quanto R$ 100 mil deixaram de render desde o início do ciclo de corte de juros?
17 de setembro de 2026 - 16:34 16 de setembro de 2026 - 14:50
INVESTIMENTO MAIS BARATO
Tesouro Direto e CDBs ficaram para trás: ‘ETFs são a melhor forma de investir em renda fixa’, defende sócio da Galapagos
16 de setembro de 2026 - 14:50
12 de setembro de 2026 - 10:03
RENDA FIXA
Fim da isenção de imposto de renda de LCIs, LCAs e outros títulos deve voltar à pauta em breve — e o motivo é esta conta bilionária
12 de setembro de 2026 - 10:03
11 de setembro de 2026 - 12:02
RENDA FIXA
Tesouro Direto: taxa do Tesouro IPCA+ cai para 7,5% e bate a mínima desde abril
11 de setembro de 2026 - 12:02 10 de setembro de 2026 - 10:32
CARTEIRA RECOMENDADA
CDI, prefixado ou IPCA+? Veja onde investir na renda fixa diante da expectativa de juros menores daqui para frente
10 de setembro de 2026 - 10:32 8 de setembro de 2026 - 19:05
SD EXPLICA
Tesouro IPCA+ 8%: o título com a maior taxa é realmente a melhor escolha no Tesouro Direto?
8 de setembro de 2026 - 19:05 8 de setembro de 2026 - 17:33
RENDA FIXA
Prefixado ou IPCA+: qual investimento de renda fixa tem mais a ganhar se as eleições derrubarem os juros?
8 de setembro de 2026 - 17:33 7 de setembro de 2026 - 7:05
DEVO, NÃO NEGO
O Brasil vai dar calote na dívida pública? Entenda se o governo pode deixar de pagar os títulos do Tesouro Direto
7 de setembro de 2026 - 7:05 2 de setembro de 2026 - 19:40
IPCA vs. CDI
Títulos IPCA+ batem o CDI em agosto e rendem mais de 1% no mês; veja os destaques
2 de setembro de 2026 - 19:40 1 de setembro de 2026 - 16:15
DIVERSIFICAÇÃO DE MOEDA
Vale a pena investir em dólar quando a Selic está pagando 14% ao ano? Veja por que aplicar agora e quanto a moeda estrangeira pode render
1 de setembro de 2026 - 16:15 31 de agosto de 2026 - 7:03
TESOURO DIRETO
Dinheiro do Tesouro IPCA+ 2026 ficou parado na conta? Veja quanto você está perdendo e onde reinvestir a grana
31 de agosto de 2026 - 7:03 28 de agosto de 2026 - 6:05
PREFIXADO E IPCA+
Tesouro Direto: vale a pena trocar um título comprado a uma taxa menor por um de mesmo prazo com uma taxa maior?
28 de agosto de 2026 - 6:05 25 de agosto de 2026 - 17:03
ESTRATÉGIA DE INVESTIMENTO
O desconto na bolsa que ninguém vê: fundos de infraestrutura isentos de IR estão “em promoção”, na visão da Empiricus
25 de agosto de 2026 - 17:03 25 de agosto de 2026 - 14:31
PLANEJANDO O FUTURO











