


Caro ou barato? É tudo relativo!
Se você pode pegar seu celular e, em segundos, comparar preços de um tênis em 47 lojas diferentes, a coisa complica um pouco mais quando falamos de ações. Mas os analistas financeiros criaram algumas ferramentas para comparar preços e empresas.

Dentre as teorias para explicar por que a inflação nos EUA não pega no breu, gosto particularmente da ideia de que, com o e-commerce e as pesquisas de preço online o tempo todo em suas mãos, as pessoas simplesmente se recusam a pagar mais pelos produtos.
Se você pode pegar seu celular e, em segundos, comparar preços de um tênis em 47 lojas diferentes, o espaço para a alta de preços fica limitado e o varejista se vê obrigado a dar descontos para fechar a venda.
Ninguém mais cai naquela de comprar uma TV na loja física da Fastshop pagando 20% a mais do que ela custa na loja online – você até vai à loja, olha o produto, tira suas dúvidas e, no fim das contas, chega em casa e compra no site que estiver com o menor preço.
Em busca do valor
Se é ridiculamente fácil saber se uma camisa está cara ou barata, a coisa complica um pouco mais quando falamos de ações.
Não dá para abrir o Buscapé e pesquisar o preço de Petrobras. É difícil comparar as características da Magazine Luiza com Lojas Americanas e, na Black Friday, não tem ninguém anunciando ações da Vale com 30% de desconto.
Mas os analistas financeiros criaram algumas ferramentas para comparar preços e empresas que, apesar de estarem longe de ser infalíveis, nos dão uma baita mão na hora de decidir entre comprar ou não uma ação.
Leia Também
Ouro não protege ninguém, cai a mínima em um ano e falha como porto seguro
Antes de mais nada, o preço de uma ação, por si só, não diz nada. Uma ação a R$ 10 pode ser extremamente cara e outra, a R$ 1.200 pode ser a maior barganha da sua vida.
Ações são representações de participação em um negócio. E seu preço só traz alguma informação quando comparado com alguma outra variável.
A primeira comparação possível, e mais lógica, é tentar avaliar o preço de uma ação com o que seria seu valor intrínseco – para calcular esse tal valor intrínseco, analistas financeiros criaram um negócio que se chama “fluxo de caixa descontado” (DCF, da sigla em inglês).
A brincadeira é estimar todos os fluxos de caixa que uma empresa vai gerar daqui até o fim dos tempos e, com base em uma taxa de desconto (conhecido como custo de capital), trazer a somatória desses fluxos a valor presente.
Essa somatória é o valor da empresa que, dividido pelo número de ações, nos dá o valor justo de cada ação. Comparando esse valor com o preço de tela, você conclui se a danada está cara ou barata.
Difícil previsão
Se isso parece uma tarefa mística, é porque é, mesmo.
Fazer o DCF envolve estimar o que vai acontecer 10, 20, 30 anos no futuro e, meu amigo, se tenho dificuldades em estimar quanto comprar de cerveja para um churrasco, imagine minha capacidade de prever quanto a Ambev vai vender de cerveja em 2032.
Nem vou falar sobre a taxa de desconto, que é um problema em si mesma, e é extremamente relevante para o resultado final da brincadeira.
Nada tenho contra o DCF – é uma baita ferramenta para analisar negócios, entender drivers e até descobrir que tipo de premissas estão embutidas no preço das ações. Mas, tirando algumas exceções (como concessões e ativos bem maduros), acho um modelo ruim para determinar valor.
O que preocupa é ver gente por aí usando o modelo como se fosse uma verdade absoluta e se guiando nos números cuspidos pelo Excel como se fossem mandamentos extraídos diretamente do Velho Testamento.
Empresa x Empresa
Beleza. Se não dá para confiar no valor intrínseco, ou absoluto, o que nos resta?
Oras, se barato ou caro é um conceito relativo, o melhor a fazer é comparar o preço das ações de uma empresa com preços de ações de outra empresa.
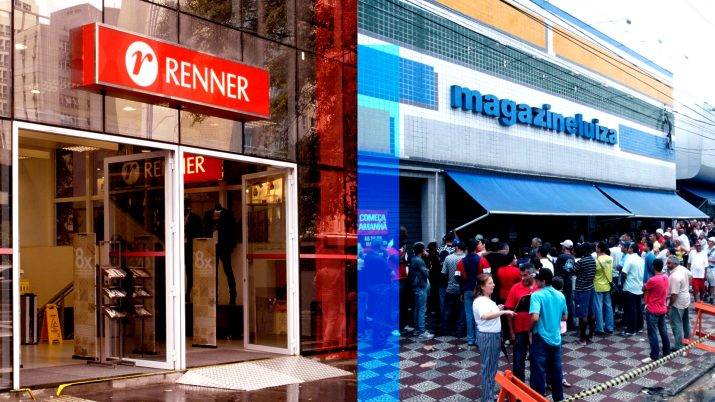
Esse tipo de análise, não à toa chamada de relativa, é feita com base nos múltiplos – se o preço de uma ação não diz muita coisa, comparar os R$ 39,7 de Lojas Renner (LREN3) com os R$ 169 de Magazine Luiza (MGLU3) não vai te levar a lugar nenhum. Os múltiplos transformam preços de ações em indicadores comparáveis.
Um múltiplo nada mais é do que uma relação entre duas variáveis – se você puxar suas aulas de álgebra na memória, talvez se lembre que as frações são formas de expressar relações.
Reais por metros quadrados, quilômetros por litro, calorias por 100 gramas e gols por partida são todos múltiplos que você usa no dia a dia sem nem perceber que está ali, colocando as coisas na forma de fração.
Da mesma forma, dá para olhar para as ações e estabelecer uma relação entre seu preço e alguma variável financeira das empresas: uma das mais populares é o preço por lucro (do inglês P/E).
A métrica é fácil: você pega o preço por ação e divide pelo lucro por ação (lucro total pelo número de ações).
Para ilustrar: nos últimos doze meses, a Lojas Renner teve lucro de R$ 912 milhões. Como a companhia tem cerca de 718 milhões de ações em circulação, seu lucro por ação foi de R$ 1,27. Assim, o P/E de Renner é 31,2x (39,70/1,27).
Esse número, por si só, já nos diz algumas coisas – seriam necessários 31 anos para que a empresa retornasse, na forma de lucro, o valor investido em uma ação.
Isso equivale a um retorno anual de 3,2% – é muito pouco quando comparado com o CDI, de 6,5% ao ano.
O P/E de Magazine Luiza é ainda maior: 56,15x – um retorno anual de 1,78% – você teria que esperar 56 anos para ter de volta o valor investido na ação.
No conceito relativo, as ações de Magazine Luiza estão mais caras do que as ações de Lojas Renner e ambas parecem caras quando olhamos para o CDI.
Compro ou vendo?
Mas tem gente comprando tanto uma quanto outra, por quê?
É aí que entra a parte da análise de fato.
Tanto Renner quando Magalu têm crescido de forma impressionante nos últimos anos – se o lucro aumenta, o “E” do P/E aumenta e a relação entre preço e lucro cai – chamamos isso de contração de múltiplos.
Nos últimos cinco anos, o lucro de Renner cresceu, em média, 17,2% ao ano. Magazine Luiza, um dos maiores fenômenos da Bolsa brasileira, cresceu 39,5% no período.
Não à toa, quem comprou LREN3 em dezembro de 2013 está com retorno acumulado de 293%. E quem investiu uns trocados em MGLU3 não deve estar com muitas preocupações financeiras – as ações se valorizaram em 2.300% – isso mesmo, cada R$ 1 investido deu R$ 23 de retorno!
Agora, olha que interessante, Magazine opera a um P/E que é 1,8x maior do que o P/E de Lojas Renner. Mas ela cresceu a uma taxa 2,3x maior nos últimos cinco anos.
Peg pague
Será que Magazine está, mesmo, mais cara do que Renner?
Para responder a essa pergunta, os caras inventaram um outro múltiplo, chamado Peg Ratio que nada mais é do que a divisão do P/E pela taxa anual de crescimento dos lucros. É um dos múltiplos mais utilizados para avaliar empresas que crescem muito, ou as growth stocks, como o pessoal as chama carinhosamente.
Olhando para os últimos cincos anos, o Peg de Renner é 1,8x. O de Magazine Luiza fica em 1,4x. Assim, quando ajustamos para o crescimento passado, Magalu está mais barata do que Renner, simplesmente porque ela cresce muito mais rapidamente.
O problema é que o passado importa pouco – é preciso saber se as companhias continuarão crescendo e a qual taxa. Aqui, a futurologia entra em campo novamente, mas geralmente trabalhamos com um período mais curto e, portanto, um pouco mais “estimável”.
O consenso para Renner é um crescimento de 22% para os próximos três anos e 35,4% para Magazine. Os pegs ficam, respectivamente, em 1,42x e 1,58x e o jogo se inverte, Magazine estaria cara no relativo.
Agora, a pergunta que realmente importa, será que vale a pena comprar alguma das duas ações?
Essa resposta eu te dou na semana que vem – vou te falar sobre um gênio chamado Peter Lynch, como ele olha para o Peg Ratio e de como decide entre comprar ou não as growth stocks.
Últimas notícias
 19 de novembro de 2026 - 13:46
RUMO AOS R$ 6?
Dólar vai na máxima em 19 meses e fecha a R$ 5,93 — e aqui estão os motores da disparada do dia
19 de novembro de 2026 - 13:46 19 de novembro de 2026 - 11:02
DINHEIRO NA MESA
Maior FII de energia renovável da B3 quer usar caixa para recomprar as próprias cotas
19 de novembro de 2026 - 11:02 19 de novembro de 2026 - 10:18
A DEBANDADA COMEÇOU?
Todo mundo decidiu abandonar o Brasil? BTG e Itaú BBA também tiram o pé da bolsa brasileira após eleições
19 de novembro de 2026 - 10:18 18 de novembro de 2026 - 13:00
BRASIL SOB PRESSÃO
Goldman Sachs rebaixa ações brasileiras diante de um cenário de recuperação lenta da bolsa após as eleições
18 de novembro de 2026 - 13:00 18 de novembro de 2026 - 9:07
MAIS PRAZO, MENOS ALUGUEL
Em meio à crise, Banco do Brasil (BBAS3) renova contratos com fundo imobiliário por mais 10 anos — e com desconto
18 de novembro de 2026 - 9:07 17 de novembro de 2026 - 17:39
O CÉU É O LIMITE?
O que levou o dólar a ultrapassar R$ 5,80 hoje e até onde a moeda pode chegar
17 de novembro de 2026 - 17:39 17 de novembro de 2026 - 17:05
BDR VEM AÍ
Ibovespa abre as portas para empresas ‘made in Brazil’ listadas nos EUA; veja quais podem entrar no índice
17 de novembro de 2026 - 17:05 16 de novembro de 2026 - 20:13
TEMPO FECHADO
Tempestade perfeita na bolsa? Ibovespa perde os 170 mil pontos e dólar sobe para R$ 5,77; veja o que pesou nos mercados hoje
16 de novembro de 2026 - 20:13 16 de novembro de 2026 - 15:55
RECOMENDAÇÃO COM PROPÓSITO
Sabesp (SBSP3) é a favorita entre analistas nas carteiras ESG; veja outras apostas
16 de novembro de 2026 - 15:55 16 de novembro de 2026 - 7:10
BLACK FRIDAY DOS FUNDOS
O mercado só vê crise fiscal e penaliza FIIs, Fiagros e FI-Infras — mas BTG vê imóveis baratos e renda de até IPCA+ 15%
16 de novembro de 2026 - 7:10 13 de novembro de 2026 - 13:57
REAÇÃO AO RESULTADO
Inter (INBR34) salta 6% em Wall Street com sinal de alívio na inadimplência — mas será que a bolsa está se animando cedo demais?
13 de novembro de 2026 - 13:57 13 de novembro de 2026 - 9:51
DO OUTRO LADO DO BALCÃO
Após onda de aquisições, fundo imobiliário vende fatia de shopping por R$ 45 milhões; entenda o porquê
13 de novembro de 2026 - 9:51 13 de novembro de 2026 - 6:05
SD ENTREVISTA
FII XPML11 prepara corte de até 20% nos dividendos após pagamentos “turbinados”, e gestor abre o jogo sobre os motivos
13 de novembro de 2026 - 6:05 12 de novembro de 2026 - 15:56
VISÃO DOS GESTORES
Nem os gestores que seguem comprando ações brasileiras acreditam em ajuste fiscal no governo Lula 4
12 de novembro de 2026 - 15:56 12 de novembro de 2026 - 15:02
ALÉM DE WALL STREET
Mais ETFs, mais diversificação? O ‘erro’ que pode deixar sua carteira exposta aos mesmos riscos
12 de novembro de 2026 - 15:02 12 de novembro de 2026 - 13:26
LUCRO BILIONÁRIO
BTG (BPAC11): máquina de lucros segue a pleno vapor, mas ação cai; o que explica?
12 de novembro de 2026 - 13:26 12 de novembro de 2026 - 11:56
GRANDE FRUSTRAÇÃO
“Decepção generalizada”: Banco do Brasil (BBAS3) frustra até os mais pessimistas e desaba quase 10% na bolsa. E agora, o que fazer?
12 de novembro de 2026 - 11:56 11 de novembro de 2026 - 20:32
VEM BOLADA POR AÍ
Ultrapar (UGPA3) pagará mais de R$ 1 bilhão em dividendos aos acionistas; veja quem tem direito
11 de novembro de 2026 - 20:32 11 de novembro de 2026 - 18:33
ESTRATÉGIA GLOBAL
O mundo todo agora é o Brasil? Inflação e juros altos nos países ricos mudaram os investimentos globais, diz JP Morgan
11 de novembro de 2026 - 18:33 11 de novembro de 2026 - 12:03
REAÇÃO DO MERCADO
Dividendos da Petrobras (PETR4) estão em risco? Aumento de investimentos no 3T26 faz ações liderarem perdas do Ibovespa
11 de novembro de 2026 - 12:03
