


Quase sem vida, mas ainda de pé: o que são empresas zumbis e por que o Brasil lidera esse ranking entre os emergentes
Estudos indicam que quase 14% das empresas abertas no Brasil funcionam sem gerar lucro suficiente para honrar suas dívidas

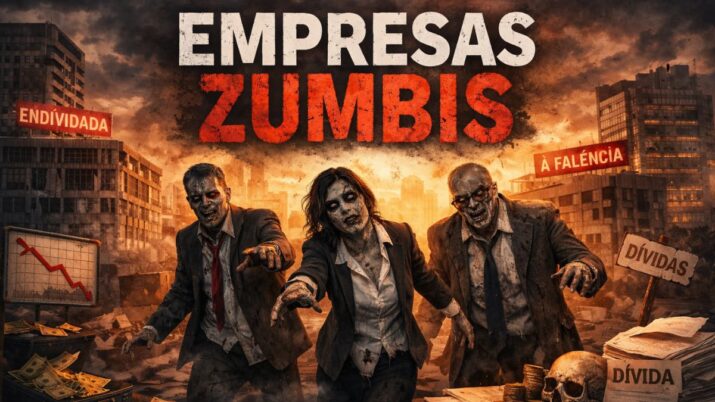
Elas não estão propriamente vivas, mas tampouco quebraram. Empresas zumbis são aquelas que não conseguem produzir lucro suficiente para pagar o serviço da dívida, mas continuam operando graças a refinanciamentos recorrentes, renovação de crédito ou instrumentos legais que postergam um desfecho inevitável.
O conceito surgiu nos anos 1980, a partir dos estudos do economista Edward Kane sobre bancos fragilizados nos Estados Unidos. Décadas depois, o fenômeno ganhou dimensão global — e o Brasil passou a figurar como líder entre os países emergentes.
Um retrato incômodo do mercado brasileiro
Um estudo publicado pela Revista Brasileira de Finanças analisou companhias abertas entre 2002 e 2021 e trouxe um dado expressivo: 13,9% delas apresentaram comportamento típico de empresa zumbi ao longo do período.
Esse percentual está bem acima da média dos países emergentes que compõem o índice MSCI Emerging Markets, estimada em 5,49%.
Na sequência aparecem Malásia (11,8%), Turquia (11%), Índia (10,49%) e Filipinas (9,6%). Nenhum deles, porém, se aproxima do patamar brasileiro.
E a tendência é de alta. Em 2002, cerca de 10,32% das empresas listadas no país eram classificadas como zumbis. Em 2021, essa fatia chegou a 17,94%.
Leia Também
Como os pesquisadores identificam uma empresa zumbi
Para enquadrar uma companhia nessa categoria, a literatura econômica adota dois critérios principais:
- Lucro insuficiente para cobrir, de forma recorrente, as despesas financeiras;
- Alta probabilidade de falência, conforme modelos estatísticos.
No estudo, apenas empresas que apresentaram esse padrão por pelo menos três anos consecutivos foram consideradas zumbis, com base em dados da S&P Global Capital IQ e da Economática.
Empresas mantidas por aparelhos
Um aspecto central é a diferença entre o número de empresas zumbis e os pedidos formais de recuperação judicial. Na prática, muitas seguem operando sem jamais recorrer ao Judiciário.
Essa constatação aparece em um estudo recente divulgado pela Folha de S.Paulo e apresentado pelo economista Caio Szumanski em sua dissertação de mestrado na FGV, que analisou o período de 2010 a 2024.
A conclusão é clara: há fortes indícios de zombie lending, quando bancos optam por rolar dívidas de empresas inviáveis em vez de reconhecer perdas nos balanços. O efeito é uma sobrevida artificial, sustentada pelo crédito.
O custo econômico das empresas zumbis
As consequências vão além das demonstrações financeiras. Segundo Szumanski, empresas zumbis investem cerca de 25% menos do que companhias saudáveis. Também pagam menos dividendos, inovam menos, operam com menor eficiência e entregam produtos de qualidade inferior.
O impacto se espalha pela economia. “Elas comprometem investimentos, elevam custos financeiros e enfraquecem a dinâmica competitiva”, aponta o estudo citado pela Folha de S.Paulo. No limite, criam riscos sistêmicos para a alocação de crédito e para a produtividade do país.
Crises sucessivas alimentam o fenômeno
O avanço das empresas zumbis não é exclusivo do Brasil, mas aqui ele se intensifica por um conjunto particular de fatores.
No plano global, o crescimento desse tipo de empresa acompanha grandes choques econômicos: a crise asiática dos anos 1990, a bolha da internet, o colapso do subprime em 2008 e a pandemia de Covid-19.
No caso brasileiro, esses episódios se somaram a juros estruturalmente elevados e a um sistema de insolvência pouco eficiente.
A Lei de Falências entra na conta
Mesmo após a modernização da legislação, a recuperação de crédito para os credores continua baixa. Segundo o Diário do Comércio, antes da Lei de Falências estimava-se que, a cada dólar devido, o credor recuperava apenas US$ 0,02.
Após a mudança, esse valor subiu para algo entre US$ 0,12 e US$ 0,20 — um avanço relevante, mas ainda distante de países como os Estados Unidos, onde a recuperação varia entre US$ 0,75 e US$ 0,90.
Esse arranjo acaba criando incentivos para postergar o problema.
Por que o Brasil lidera em empresas zumbis
No fim, o Brasil aparece no topo do ranking por uma combinação difícil de desmontar:
- juros elevados por longos períodos;
- sucessão de crises econômicas;
- crédito excessivamente direcionado e renegociado;
- baixa eficiência na execução de dívidas;
- alto custo de reconhecer prejuízos.
O resultado é um mercado em que empresas quase mortas continuam ocupando espaço.
 30 de outubro de 2026 - 10:26
REDUÇÃO DE DÍVIDA NO RADAR
Vai sair do papel? CSN (CSNA3) dá passo decisivo para venda de negócio de cimentos por R$ 12,7 bilhões
30 de outubro de 2026 - 10:26 29 de outubro de 2026 - 20:27
BALANÇO 3T26
Com minério de ferro e petróleo jogando contra, Vale (VALE3) vê lucro cair 53%, para US$ 1,255 bilhão
29 de outubro de 2026 - 20:27 29 de outubro de 2026 - 18:50
O FUTURO DA PETROLEIRA
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
29 de outubro de 2026 - 18:50 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?
Gerdau (GGBR4) no radar: Itaú BBA recomenda compra e UBS BB vê ação a R$ 35; o que está por trás do otimismo?
29 de outubro de 2026 - 16:50 29 de outubro de 2026 - 14:49
AQUECIMENTO PARA O BALANÇO
Dividendos de até US$ 4,2 bilhões: com operacional tinindo, Petrobras (PETR4) deve ‘blindar’ os proventos da queda do petróleo
29 de outubro de 2026 - 14:49 29 de outubro de 2026 - 11:53
RESULTADOS DO 3T26
Microsoft (MSFT) mostra que é possível crescer com IA gastando menos e com balanço sólido; veja números
29 de outubro de 2026 - 11:53 29 de outubro de 2026 - 11:22
CILADA NA BOLSA?
E agora, Nubank? Itaú BBA corta preço-alvo e alerta: o pior ainda pode estar por vir
29 de outubro de 2026 - 11:22 29 de outubro de 2026 - 9:34
NA MIRA DO BC
Mais uma liquidação: Banco Central tira do ar empresa que operava nos bastidores do Pix após encontrar “graves violações”
29 de outubro de 2026 - 9:34 29 de outubro de 2026 - 6:30
AQUECIMENTO PARA O BALANÇO
Vale (VALE3): lucro deve cair quase 50% no 3T26 com inimigo persistente roubando a cena. O que esperar do balanço de hoje?
29 de outubro de 2026 - 6:30 28 de outubro de 2026 - 18:26
RENEGOCIAÇÃO
Raízen (RAIZ4) consegue desconto de R$ 8,5 bilhões em dívidas tributárias; veja quanto a empresa terá de pagar
28 de outubro de 2026 - 18:26 28 de outubro de 2026 - 16:27
PERDEU O ENCANTO?
Itaú BBA deixa de recomendar compra de Bradesco (BBDC4), e ação cai forte; o que levou o bancão a perder o brilho?
28 de outubro de 2026 - 16:27 28 de outubro de 2026 - 14:32
O DILEMA DO BANCÃO
“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
28 de outubro de 2026 - 14:32 28 de outubro de 2026 - 13:31
BALANÇO AGRADOU
Caneta emagrecedora e dívida menor: os dois motores que fazem da Hypera (HYPE3) uma das poucas altas do Ibovespa hoje
28 de outubro de 2026 - 13:31 28 de outubro de 2026 - 11:54
REAÇÃO AO RESULTADO
Santander (SANB11) afunda mais de 5% após resultado fraco, mas analistas revelam ‘trunfo’ que pode salvar as ações da queda
28 de outubro de 2026 - 11:54 28 de outubro de 2026 - 10:46
OS BASTIDORES DA OPERAÇÃO
Por dentro da Shopee: 150 mil tipos de produtos, muitas mãos e uma corrida para fazer cada pedido chegar à sua casa
28 de outubro de 2026 - 10:46 28 de outubro de 2026 - 6:16
BALANÇO
Santander Brasil (SANB11) frustra no 3T26: lucro tomba 28% e ROE cai a 11,9%; veja os destaques do balanço
28 de outubro de 2026 - 6:16 27 de outubro de 2026 - 17:06
POTENCIAL DE ALTA
Maré favorável? Citi inicia cobertura da OceanPact (OPCT3) e vê espaço para alta de 48%
27 de outubro de 2026 - 17:06 27 de outubro de 2026 - 13:28
PRÉVIA DO BALANÇO
Lucro menor, calotes no radar e recuperação adiada: o que esperar do balanço do Santander Brasil (SANB11) no 3T26
27 de outubro de 2026 - 13:28 27 de outubro de 2026 - 13:09
FACA AFIADA
Citi manda vender Banco do Brasil (BBAS3) após eleições; veja o que colocar no lugar
27 de outubro de 2026 - 13:09 27 de outubro de 2026 - 12:03
SD ENTREVISTA

