


Do sonho de construir um ‘avião de ponta-cabeça’ ao banco do futuro: o que o CEO da Revolut prevê para o seu dinheiro
No TAG Summit, evento realizado nesta terça-feira (29) em parceria com o Market Makers, Glauber Mota afirma que a confiança será decisiva na relação entre clientes, bancos e agentes de IA

Quando Glauber Mota decidiu cursar engenharia, sua vontade era construir, nas palavras do próprio CEO da Revolut: “um avião de ponta-cabeça, que nada mais é que um carro de fórmula 1”. Mas o choque que o então estudante levou quando entendeu o caminho que teria que percorrer até seu sonho o fez perceber que não era o que ele realmente queria.
Na mesma época, o mercado financeiro começava a ganhar tração no Brasil, e Mota entendeu que suas habilidades como engenheiro poderiam ajudar a avançar em uma carreira impensada até então.
“Me apaixonei. Busquei estágio, comecei cedo. Aprendi coisas que iam além da modalidade quantitativa, que foi onde comecei. Fui migrando para áreas que me abriam oportunidade de ir para outros países. Acabei fazendo uma carreira nada linear: risco, finanças e tecnologia. Parecia que nenhuma dessas coisas tinha relação, mas, pelo acaso da vida, acabaram se tornando minhas fortalezas e me trouxeram até aqui”, disse.
Foi com o olhar de quem juntou risco, finanças e tecnologia que o CEO da Revolut participou nesta terça-feira (29) do TAG Summit 2026, um evento em parceria com o Market Makers, para falar sobre o futuro do dinheiro.
O dinheiro nos próximos dez anos
Presente em cerca de 40 países e com uma receita que cresceu 46%, para US$ 6 bilhões em 2025, engana-se quem pensa que a Revolut entende mais de dinheiro do que os bancos tradicionais.
“A gente entende é de pessoas. Nossa proposta é resolver problemas, conceder crédito e acesso ao cliente no Brasil ou em qualquer lugar do mundo”, afirmou Mota.
Leia Também
O executivo admite que não sabe como a tecnologia ou o dinheiro estarão nos próximos dez anos, mas diz que já enxerga a direção: as fintechs deveriam passar invisíveis.
Ele lembra que, quando alguém pede ajuda por WhatsApp, não quer saber da infraestrutura por trás. Quer resolver o problema de forma fácil, agradável e mais barata. Para Mota, o futuro será de quem conseguir fazer isso usando as novas tecnologias.
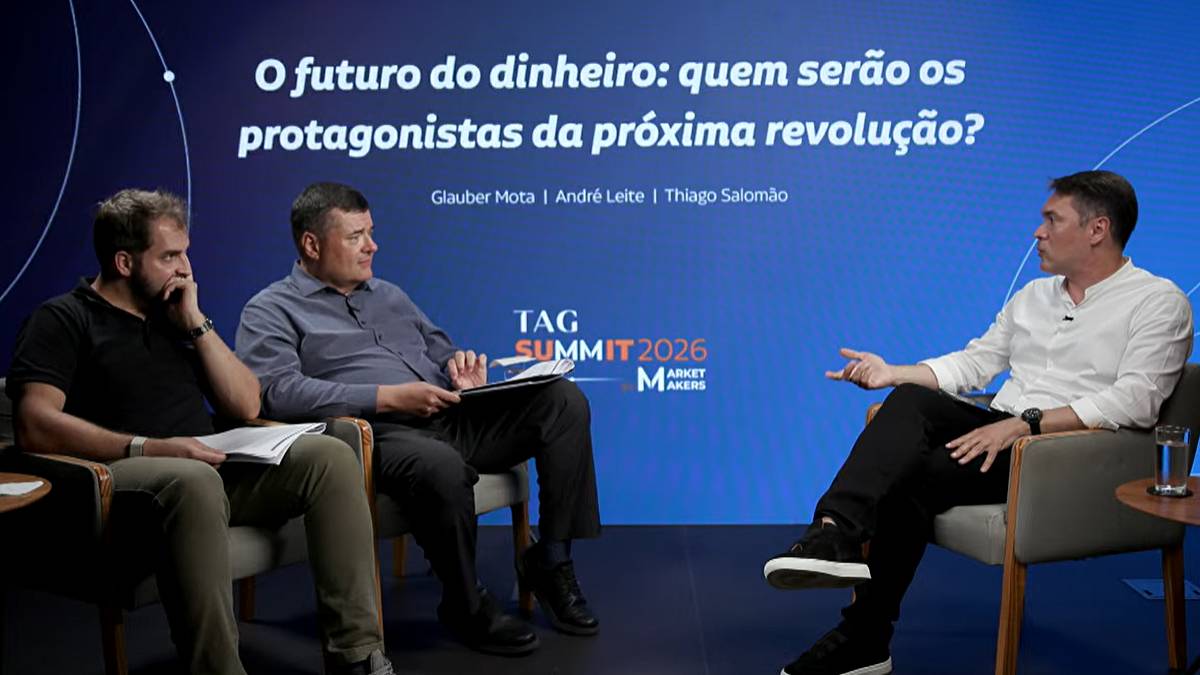
Cheque em branco
Nesse cenário, a palavra-chave para ele é confiança.
“Os bancos premiavam os clientes que ficavam presos a eles por mais tempo. Agora, a briga é menos sobre como manter o cliente e mais sobre como ganhar a confiança para executar operações em seu nome”, disse.
Isso exigirá, segundo o executivo, um passo além do acesso a dados genéricos: com a tecnologia, o cliente terá de dar uma espécie de cheque em branco a bancos e plataformas, sempre diante de regulação adequada.
Para explicar na prática como esse cheque em branco funcionaria, o CEO da Revolut imagina a seguinte cena: “um agente financeiro será capaz de dizer algo como ‘vi que seu salário caiu, sua reserva está composta, suas contas vencem em 30 dias. Você quer investir?’”.
“Para chegar lá, porém, o cliente precisará confiar e definir até onde o agente pode ir. Até determinado valor, o agente vai executar a operação sozinho; acima do que for estipulado, precisará de autorização. Esse é o futuro que eu vejo”, afirmou.
Essa mudança, diz ele, vai separar o banco do passado do banco do futuro.
Leia também:
- De olho no marco de R$ 1 trilhão, Nu Asset coloca ETFs no centro da estratégia; entenda o que está por trás da aposta
- Os FIDCs chegaram ao investidor comum: mercado de R$ 1 trilhão quer disputar espaço na carteira de renda fixa
- Não tem tempo ruim para a infraestrutura: as empresas preferidas da Perfin para atravessar crises e juros altos
“Antes, dinheiro parado na conta era algo bom para a instituição financeira. Daqui para frente, não será mais assim”, afirmou.
E é aí que a Revolut aparece. Um exemplo da atuação da empresa veio dos Estados Unidos, onde passar muitos cartões para pagar uma conta em um restaurante pode ser um desafio.
“É comum nos Estados Unidos a gente ver uma mesa cheia de amigos e na hora de rachar a conta, ouvir do garçom que só é possível passar dois cartões e não mais que isso. É um transtorno para quem está ali”, disse.
De olho nessa cena, a Revolut criou, na plataforma, um recurso que permite dividir a conta entre várias pessoas usando um único cartão, com o valor compartilhado pelo aplicativo.
No Brasil, o executivo vê um case de sucesso com o Pix.
“Os brasileiros usam menos dinheiro em espécie e, cada vez mais, dispensam o cartão físico de débito e crédito, o que muda a dinâmica dos meios de pagamento. Ainda assim, há um público que usa o crédito não só pelo crédito em si, mas para controlar os gastos do mês. A demanda por crédito aqui é muito maior, e o brasileiro, mais curioso para experimentar novas tecnologias, tem uma taxa de adoção enorme dessas novidades”, afirma Mota.
Foi assim que o cartão de crédito com milhas da Revolut ganhou espaço. Mota achava que a empresa ofereceria “um produto um pouco melhor que o da concorrência”, mas diz que acertou em cheio o público de milhas.
“O cartão tem conversão de um para um com companhias como Qatar e Iberia, algo que ninguém oferece. Descobrimos que o ponto da Revolut vale três vezes mais que o de um concorrente, e o produto escalou rapidamente”, afirma.
IA no caminho da Revolut
Diante da revolução dos meios de pagamento graças a tecnologia, Mota também foi questionado sobre o papel da inteligência artificial (IA) nesse processo.
Segundo o executivo, a IA não substitui o humano, mas multiplica sua capacidade.
“Como banco trabalha com gestão de risco e de incertezas, a IA facilita a tomada de decisão sem que seja necessário levantar e cruzar os dados, o que traz ganho de produtividade, ajuda no combate à lavagem de dinheiro e permite personalizar produtos”, disse.
Mota cita a AIR (AI by Revolut), agente treinado dentro da área logada do aplicativo, com modelo conversacional para cuidar das finanças.
“O cliente pode, por exemplo, pedir que ela defina um orçamento de supermercado com base nas compras passadas ou faça investimentos nas jurisdições em que isso é permitido, seguindo a lei de cada país”, disse.
O engenheiro que queria construir um avião de ponta-cabeça agora projeta outro tipo de máquina: um banco em que o dinheiro parado deixa de ser o negócio e a confiança do cliente passa a ser o combustível.
 28 de setembro de 2026 - 19:24
TCHAU OU ATÉ LOGO?
Presidente do conselho da Tupy (TUPY3) renuncia, mas não deve dar adeus à empresa
28 de setembro de 2026 - 19:24 28 de setembro de 2026 - 15:51
REVANCHE EM SOLO INGLÊS
Nubank tomba quase 9% em NY após rumor de compra bilionária no Reino Unido; roxinho prepara revanche contra a Revolut?
28 de setembro de 2026 - 15:51 28 de setembro de 2026 - 15:15
DE OLHO NO FUTURO
WEG (WEGE3) anuncia dois investimentos milionários em grandes avenidas de crescimento da próxima década
28 de setembro de 2026 - 15:15 28 de setembro de 2026 - 7:54
OLHO NA TARJA
O detalhe que levou a Anvisa a proibir a Hypera Pharma (HYPE3) de divulgar a caneta emagrecedora Semavy
28 de setembro de 2026 - 7:54 28 de setembro de 2026 - 6:14
ENTREVISTA EXCLUSIVA
Inter adiou o ROE de 30%, mas não desistiu da meta: CEO revela qual é a prioridade agora
28 de setembro de 2026 - 6:14 27 de setembro de 2026 - 13:02
AGORA É SÓ SUBIR
Hapvida (HAPV3) chegou ao fundo do poço e pode ter até R$ 30,8 bilhões em benefício — mas ela ainda precisa fazer isso para se recuperar, diz UBS
27 de setembro de 2026 - 13:02 27 de setembro de 2026 - 10:02
ESTRATÉGIA
Carrefour vende 21 lojas de bairro a gigante do varejo, que estreia em São Paulo com nova bandeira; saiba qual
27 de setembro de 2026 - 10:02 25 de setembro de 2026 - 14:35
O CENÁRIO BULL
XP, Nubank, Itaú, Bradesco, Santander e BTG: dois bancos vão se dar melhor se a Selic cair, segundo o UBS BB
25 de setembro de 2026 - 14:35 25 de setembro de 2026 - 12:51
SAÚDE DO CRÉDITO
Inter (INBR32) ainda não viu o pior: inadimplência deve subir no 3T26; CEO revela de onde vem a pressão
25 de setembro de 2026 - 12:51 25 de setembro de 2026 - 11:19
PREÇO NÃO É O SUFICIENTE
Ozempic no Mercado Livre emagrece as ações da RD Saúde (RADL3) e Pague Menos (PGMN3); bancos explicam o que falta para o Meli bater de frente com as grandes redes
25 de setembro de 2026 - 11:19 24 de setembro de 2026 - 14:00
Conteúdo Empiricus
Apesar da adoção crescente da inteligência artificial, 41% das empresas ainda apresentam dificuldades na integração com agentes de IA
24 de setembro de 2026 - 14:00 24 de setembro de 2026 - 13:45
NO BOLSO
Yduqs (YDUQ3) anuncia dividendos de R$ 750 milhões após fusão com a Afya, mas presente da dona da Estácio ao acionista pode ser ainda maior, diz JP Morgan
24 de setembro de 2026 - 13:45 24 de setembro de 2026 - 12:32
VENDE BRKM5, RECEBE DÍVIDA
OPA da Braskem (BRKM5) com data marcada: vale a pena trocar as ações pelo que o novo controlador oferece?
24 de setembro de 2026 - 12:32 24 de setembro de 2026 - 9:02
MAIS DE R$ 9 BILHÕES EM RECEITA
Yduqs (YDUQ3), dona da Estácio, anuncia fusão com a Afya e cria gigante em educação médica no Brasil; veja quanto cai no seu bolso
24 de setembro de 2026 - 9:02 23 de setembro de 2026 - 16:21
ALÉM DA PRIVATIZAÇÃO
Privatização da Copasa (CSMG3) chama atenção do mercado, mas Bradesco BBI tem ainda mais motivos para apostar em alta de mais de 38% para a ação
23 de setembro de 2026 - 16:21 23 de setembro de 2026 - 14:25
O PREÇO DA “GENEROSIDADE”
Petrobras (PETR4) caminha para um dos maiores dividendos do mundo. A ação ficou cara demais para comprar agora?
23 de setembro de 2026 - 14:25 23 de setembro de 2026 - 13:58
NOVO FILÃO DE CRESCIMENTO
Maior alta do Ibovespa hoje: Magazine Luiza (MGLU3) sobe na bolsa após decisão de agência do governo; entenda o que mexe com a varejista
23 de setembro de 2026 - 13:58 23 de setembro de 2026 - 12:33
GOVERNANÇA CORPORATIVA
O conselheiro é independente mesmo? Indicação pelo controlador é comum; saiba quando ela vira um problema para a empresa
23 de setembro de 2026 - 12:33
23 de setembro de 2026 - 11:35
SOB PRESSÃO











