


Boa Safra (SOJA3) na berlinda? Itaú BBA rebaixa ação e corta preço-alvo. Descubra o que fazer com a ação agora
Os analistas revelaram por que reduziram as perspectivas no curto prazo — e o que pode destravar valor para SOJA3 lá na frente


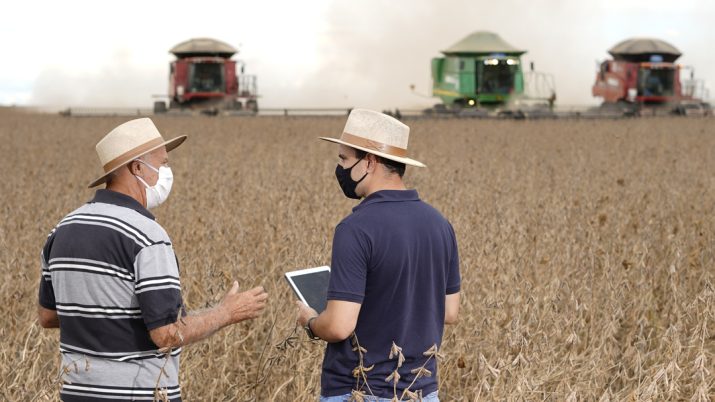
A colheita de boas notícias para a Boa Safra (SOJA3) ficou pelo caminho — ao menos por enquanto. O Itaú BBA decidiu puxar o freio no otimismo: rebaixou a recomendação da companhia para market perform (equivalente a neutra) e cortou o preço-alvo.
O novo target foi fixado em R$ 10,00 para o fim de 2026, uma redução de 33% em relação à estimativa anterior para o final de 2025. Apesar do corte, a nova cifra ainda prevê uma valorização de 13,7% das ações frente ao fechamento anterior.
Segundo os analistas, o rebaixamento é reflexo de “uma abordagem mais conservadora para o setor no curto prazo”.
Em outras palavras, o cenário deixou de ser terreno fértil para apostas mais agressivas. O otimismo não desapareceu por completo, mas perdeu força no curto prazo.
Por trás do corte na Boa Safra (SOJA3)
O pano de fundo da visão mais conservadora do Itaú BBA passa por uma combinação de frustrações recentes e expectativas mais modestas à frente. Os últimos balanços da Boa Safra ficaram aquém do esperado — e, na visão do banco, não indicam uma reversão rápida desse quadro.
O banco projeta que o ambiente siga desafiador para os produtores rurais ao longo da safra 2025/26, pressionando toda a cadeia de insumos agrícolas.
Leia Também
Nesse contexto, o principal motor de criação de valor no curto prazo deixa de ser o crescimento acelerado e passa a ser a rentabilidade — uma virada que, segundo os analistas, tende a levar mais tempo para ganhar tração.
“Estamos ajustando nosso modelo com uma visão mais conservadora, desvinculando o principal vetor de criação de valor no curto prazo do crescimento e direcionando-o a uma plataforma mais orientada à rentabilidade”, afirmou o banco, em relatório.
Essa mudança de rota consiste em priorizar eficiência operacional e um maior aproveitamento da atual participação de mercado, em vez de perseguir ganhos de volume a qualquer custo.
O problema é que esse tipo de estratégia costuma exigir paciência — algo raro em um ambiente de custo de capital elevado.
Projeções mais conservadoras
Diante desse novo cenário, o Itaú BBA revisou para baixo suas estimativas de Ebitda para 2026 e 2027, com cortes de 32% e 40% nas projeções, respectivamente.
Para os analistas, essa recalibragem “pode manter os investidores à margem no curtíssimo prazo enquanto a companhia se ajusta a um cenário macro mais desafiador na cadeia de suprimentos”.
Segundo o banco, o apetite do mercado é limitado para teses com poucos gatilhos imediatos — especialmente quando combinadas a um perfil de resultados sazonal, como é o caso da Boa Safra.
A expectativa é que essa sazonalidade continue afastando investidores até que haja maior visibilidade sobre uma possível virada de ciclo, algo que só deve começar a ficar mais claro a partir do terceiro trimestre de 2026, na visão dos analistas.
“Esperamos pouca disposição a pagar antecipadamente por melhorias tangíveis em um ambiente de alto custo de capital — especialmente para companhias com resultados fortemente concentrados em determinados trimestres”, diz o banco.
O que precisa mudar para a Boa Safra voltar ao radar?
Apesar do tom mais cauteloso, o Itaú BBA não descarta a tese de investimento na Boa Safra por completo.
Os analistas seguem enxergando valor no longo prazo, tanto na Boa Safra quanto no segmento de sementes. Mas preferem aguardar à margem enquanto o setor atravessa um ciclo difícil no curto prazo.
Para voltar a ficar mais construtivo com o papel, o BBA aponta dois gatilhos principais.
O primeiro é a descompressão do chamado pool de lucros ao longo da cadeia agrícola. O longo período de preços deprimidos da soja vem corroendo a rentabilidade dos produtores — e, por consequência, afetando volumes, preços e mix de sementes em toda a cadeia.
“Olhando adiante, acreditamos que compreender esse equilíbrio deverá acionar um novo vetor de criação de valor para a tese de investimento de curto prazo da Boa Safra”, escreveram os analistas.
O segundo fator é uma maior clareza sobre as iniciativas recentes da companhia para recuperar margens.
Nos últimos meses, a administração reforçou o discurso de disciplina de preços, eficiência operacional e uso mais conservador de capital — priorizando o fortalecimento da marca e o aproveitamento da escala atual, sem pressa para expandir capacidade ou capital de giro.
Para o Itaú BBA, essa postura é construtiva diante das “externalidades desafiadoras” que vêm pressionando o agronegócio.
A expectativa é que o foco renovado em margens possa levar o Ebitda a se recuperar gradualmente em direção aos níveis observados em 2023, ainda que esse movimento só se consolide ao longo dos próximos anos, possivelmente até 2028.
A tese segue viva no longo prazo
No horizonte mais distante, porém, a história é outra. O Itaú BBA segue confiante no potencial estrutural da indústria de sementes e do agronegócio brasileiro como um todo.
A demanda global por alimentos permanece robusta e ganhou um reforço adicional com a expansão do mercado de biocombustíveis.
Além disso, o avanço tecnológico liderado por grandes players globais tende a criar novas oportunidades de captura de valor ao longo da cadeia — e a Boa Safra aparece bem-posicionada para se beneficiar desse movimento, graças à escala e à relevância de mercado.
“Com sua atual participação de mercado e escala estabelecida, a companhia parece bem-posicionada para capitalizar essas dinâmicas de longo prazo e fortalecer seu papel em uma cadeia de valor mais consolidada e orientada à tecnologia”, afirmam os analistas.
 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45 4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO
Após decepção dos rivais no 3T26, é a vez de o Itaú (ITUB4) mostrar por que joga em outra liga; veja o que esperar do balanço
3 de novembro de 2026 - 6:02 2 de novembro de 2026 - 14:00
ALÔ, É UM SER HUMANO?
Fim da secretária eletrônica? Empresas terão de oferecer atendimento humano obrigatório no SAC; veja o que muda
2 de novembro de 2026 - 14:00 1 de novembro de 2026 - 10:35
O TEMPO FECHOU
Chilli Beans vê o sol se esconder: rede de óculos escuros pede recuperação extrajudicial; entenda os próximos passos da empresa
1 de novembro de 2026 - 10:35 31 de outubro de 2026 - 16:11
TIRANDO O CAVALINHO DA CHUVA
Nada de dividendos extras: Vale (VALE3) descarta possibilidade, mas CFO revela alternativa que pode agradar acionista
31 de outubro de 2026 - 16:11 30 de outubro de 2026 - 19:00
REESTRUTURAÇÃO
Raízen (RAIZ4) será dividida em duas empresas listadas em bolsa e aprova aumento de capital de R$ 39,8 bilhões
30 de outubro de 2026 - 19:00 30 de outubro de 2026 - 15:18
PROTEÇÃO ATIVADA

