


Adeus, poupança. Olá, debêntures! Como as mudanças na renda fixa mexeram com investimentos e crédito às empresas
Investimentos como CRI/CRA, debêntures e outros reduziram a participação dos bancos nos empréstimos corporativos

O mercado financeiro e de capitais no Brasil mudou muito nos últimos anos. Entre o crescimento do investimento em bolsa de valores e ativos alternativos, como as criptomoedas, o favoritismo do brasileiro pela renda fixa se manteve — mas também com mudanças.
Em uma década, a caderneta de poupança perdeu espaço como destino principal do investidor pessoa física. Instrumentos bancários — como CDB, LCI e LCA — compartilham espaço com fundos de renda fixa e crédito privado corporativo.
É isso o que mostra a edição especial do relatório mensal de crédito do BTG. O documento de comemoração de dez anos de acompanhamento do setor aponta que, hoje, o estoque de crédito privado corporativo atingiu R$ 1,9 trilhão.
Esse número é cinco vezes maior que o registrado há dez anos. A taxa de crescimento anual composta (CAGR) do setor no período foi 18%, com um registro mais acelerado nos últimos cinco anos, de 25%.
De acordo com o BTG, a evolução do crédito corporativo se dá a partir de uma mudança estrutural no mercado financeiro e de capitais. De um lado, as empresas estão substituindo o financiamento via sistema bancário por dívida corporativa, enquanto os investidores buscam alternativas à baixa rentabilidade da poupança.
Adeus, poupança
Em dez anos, a poupança perdeu espaço de forma consistente no portfólio dos investidores brasileiros, dando lugar a instrumentos mais sofisticados e rentáveis.
Leia Também
O relatório do BTG mostra que, enquanto a poupança e os títulos bancários recuaram, ativos como debêntures, CRI e CRA ganharam protagonismo, acompanhados pelo crescimento acelerado da indústria de fundos de renda fixa.
Esse movimento ganhou impulso nas plataformas digitais e no avanço do segmento de Wealth Management, especialmente após a queda estrutural da Selic pós-2016 e a busca por rentabilidade superior ao CDI.
Pessoa física
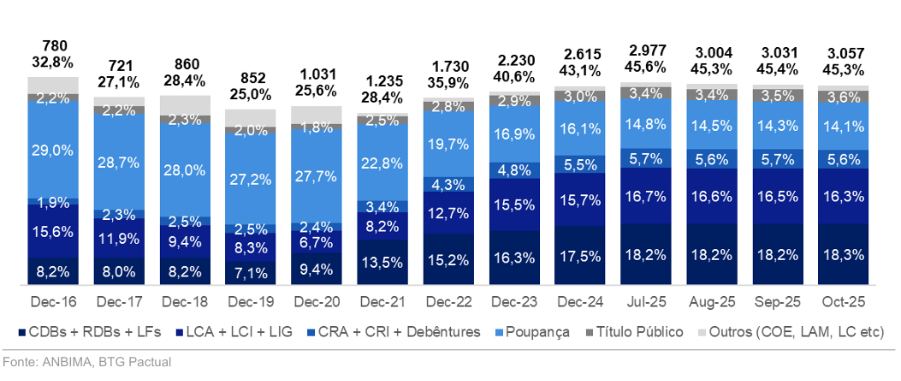
A alocação direta em crédito corporativo pelo investidor pessoa física cresceu de 1,9% do patrimônio líquido (excluindo previdência) em 2016 para 5,7% em setembro de 2025.
Atualmente, a pessoas físicas detém R$ 153 bilhões em debêntures, sendo 65% incentivadas, ou seja, com isenção de imposto de renda (IR). Além disso, esse público também tem R$ 228 bilhões em Certificados de Recebíveis Imobiliários (CRI) e do agronegócio (CRA).
Em relatório, os analistas escrevem que as pessoas físicas têm buscado retornos mais atrativos e isenção de IR (debêntures incentivadas, CRI/CRA, LCI/LCA) para substituir a poupança.
Em outubro de 2025, o percentual de alocação em ativos como CDBs, RDBs e Letras Financeiras, e em LCAs, LCIs e LIGs eram maiores do que a posição em poupança, segundo dados do BTG.
A posição em poupança era de 14,1%, enquanto em CDB e afins era de 18,3% e em LCAs e afins era de 16,3%. Para efeito comparativo, em dezembro de 2016, essas mesmas posições eram de 29%, 8,2% e 15,6%, respectivamente.
Alocação sobre riqueza sob gestão (WuM) total, excluindo Previdência
Fundos de renda fixa
O relatório também aponta que a indústria de fundos de renda fixa foi outro grande motor dessa transformação. Em 2015, os fundos dessa categoria somavam cerca de R$ 1,4 trilhão em patrimônio líquido (PL). Atualmente, esse número chega a R$ 4,4 trilhões.
Dentro desse universo, os fundos dedicados a crédito privado ampliaram sua relevância: a alocação média em debêntures passou de 3,3% do PL em 2015 para 7% em 2025, enquanto os títulos bancários perderam espaço, caindo de 14,6% para 7,7% no mesmo período.
Essa mudança reflete uma preferência clara por ativos que oferecem maior retorno e diversificação, segundo os analistas.
“Em novembro de 2025, nossa amostra de fundos com no mínimo 10% alocado em debêntures tradicionais, totalizava cerca de R$ 1,6 trilhão de PL e mais de 1.100 fundos. Em 2015, sob o mesmo critério, havia aproximadamente 320 fundos, com PL agregado de cerca de R$ 120 bilhões”, diz o relatório.
O BTG também aponta que a performance acumulada dessa amostra desde 2016 foi de 123% de retorno, equivalente ao 113% do CDI no período.
Crédito privado vs. Empréstimo bancário
O investimento em crédito só conseguiu mais espaço frente à poupança porque a oferta de dívida corporativa no mercado aumentou. E esse aumento aconteceu na esteira de outra mudança estrutural: financiamento.
Há uma década, o crédito privado no Brasil era um coadjuvante discreto, quase invisível diante do protagonismo dos empréstimos bancários. Agora, ele ocupa o centro do palco.
De acordo com dados do Banco Central, os títulos de dívida privada (debêntures, Notas Comerciais, CRI, CRA e direitos creditórios na carteira do FIDCs) representam 34% do financiamento total das empresas, frente a 33% de empréstimos por bancos.
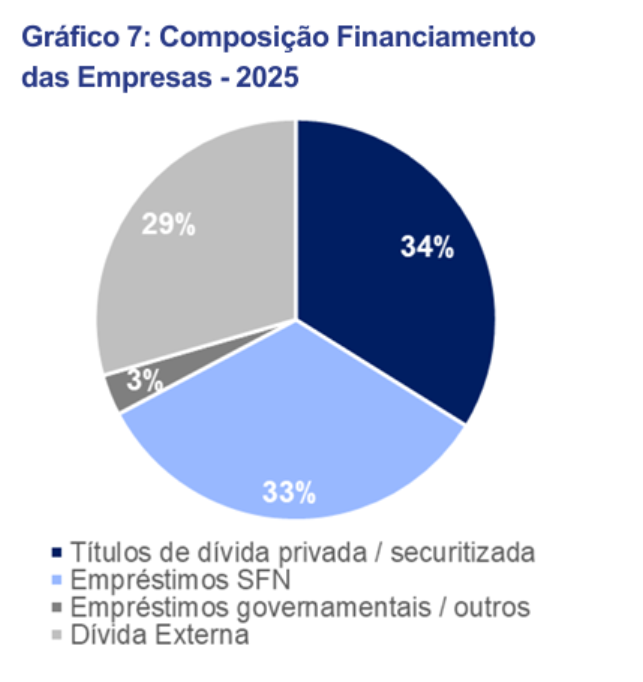
Em 2015, essa composição era substancialmente diferente: empréstimos representavam quase 50% do financiamento total, enquanto os títulos privados respondiam por apenas 11%.
Atualmente, o estoque de crédito privado corporativo é cerca de 35% superior ao crédito bancário concedido a grandes empresas (R$ 1,9 trilhão vs. R$ 1,4 trilhão).
“Esse movimento não só demonstra o ganho de relevância do mercado de capitais, mas também a transformação do papel dos bancos, com maior atuação como originadores, distribuidores e investidores em títulos de crédito corporativo”, diz o relatório.
O que vem pela frente na poupança e no crédito
O futuro do crédito privado caminha para uma consolidação ainda maior como fonte de financiamento corporativo, segundo o BTG.
Com o estoque atual de R$ 1,9 trilhão e emissões anuais acima de R$ 600 bilhões, o mercado deve continuar crescendo, sustentado por dívidas de prazos mais longos, maior liquidez nas negociações e demanda estrutural por fundos de renda fixa — especialmente os de infraestrutura, que precisam alocar bilhões em ativos isentos de IR nos próximos anos.
Para os analistas, essa dinâmica reforça a tendência de desintermediação bancária, com empresas recorrendo cada vez mais ao mercado de capitais para alongar suas dívidas e reduzir custos.
Para o investidor pessoa física, a perspectiva é de protagonismo crescente. A migração da poupança para fundos de renda fixa e alocação direta em ativos como CRI, CRA, debêntures incentivadas e outros, deve se intensificar.
O aumento de produtos nas plataformas digitais de bancos e corretoras, maior oferta de isentos de IR e um mercado secundário — negociação nas plataformas — mais maduro (hoje já negocia R$ 2,7 bilhões por dia) são impulsionadores.
Em um cenário de juros estruturalmente mais baixos e necessidade de financiamento para grandes projetos, o crédito privado se firma como uma peça-chave tanto para empresas quanto para investidores em busca de retorno e exposição à economia real.
 17 de setembro de 2026 - 17:45
RENDA FIXA
Tesouro Direto também reagiu mal ao reajuste do Bolsa Família, mas reverteu movimento no fim do dia; veja como fecharam as taxas
17 de setembro de 2026 - 17:45 17 de setembro de 2026 - 16:34
SIMULAÇÃO
Renda fixa: quanto R$ 100 mil deixaram de render desde o início do ciclo de corte de juros?
17 de setembro de 2026 - 16:34 16 de setembro de 2026 - 14:50
INVESTIMENTO MAIS BARATO
Tesouro Direto e CDBs ficaram para trás: ‘ETFs são a melhor forma de investir em renda fixa’, defende sócio da Galapagos
16 de setembro de 2026 - 14:50 12 de setembro de 2026 - 10:03
RENDA FIXA
Fim da isenção de imposto de renda de LCIs, LCAs e outros títulos deve voltar à pauta em breve — e o motivo é esta conta bilionária
12 de setembro de 2026 - 10:03
11 de setembro de 2026 - 12:02
RENDA FIXA
Tesouro Direto: taxa do Tesouro IPCA+ cai para 7,5% e bate a mínima desde abril
11 de setembro de 2026 - 12:02 10 de setembro de 2026 - 10:32
CARTEIRA RECOMENDADA
CDI, prefixado ou IPCA+? Veja onde investir na renda fixa diante da expectativa de juros menores daqui para frente
10 de setembro de 2026 - 10:32 8 de setembro de 2026 - 19:05
SD EXPLICA
Tesouro IPCA+ 8%: o título com a maior taxa é realmente a melhor escolha no Tesouro Direto?
8 de setembro de 2026 - 19:05 8 de setembro de 2026 - 17:33
RENDA FIXA
Prefixado ou IPCA+: qual investimento de renda fixa tem mais a ganhar se as eleições derrubarem os juros?
8 de setembro de 2026 - 17:33 7 de setembro de 2026 - 7:05
DEVO, NÃO NEGO
O Brasil vai dar calote na dívida pública? Entenda se o governo pode deixar de pagar os títulos do Tesouro Direto
7 de setembro de 2026 - 7:05 2 de setembro de 2026 - 19:40
IPCA vs. CDI
Títulos IPCA+ batem o CDI em agosto e rendem mais de 1% no mês; veja os destaques
2 de setembro de 2026 - 19:40 1 de setembro de 2026 - 16:15
DIVERSIFICAÇÃO DE MOEDA
Vale a pena investir em dólar quando a Selic está pagando 14% ao ano? Veja por que aplicar agora e quanto a moeda estrangeira pode render
1 de setembro de 2026 - 16:15 31 de agosto de 2026 - 7:03
TESOURO DIRETO
Dinheiro do Tesouro IPCA+ 2026 ficou parado na conta? Veja quanto você está perdendo e onde reinvestir a grana
31 de agosto de 2026 - 7:03 28 de agosto de 2026 - 6:05
PREFIXADO E IPCA+
Tesouro Direto: vale a pena trocar um título comprado a uma taxa menor por um de mesmo prazo com uma taxa maior?
28 de agosto de 2026 - 6:05 25 de agosto de 2026 - 17:03
ESTRATÉGIA DE INVESTIMENTO
O desconto na bolsa que ninguém vê: fundos de infraestrutura isentos de IR estão “em promoção”, na visão da Empiricus
25 de agosto de 2026 - 17:03 25 de agosto de 2026 - 14:31
PLANEJANDO O FUTURO
Tesouro Direto: como o Tesouro RendA+ com retorno de IPCA+ 7% transforma R$ 1.000 em uma aposentadoria igual ao teto do INSS
25 de agosto de 2026 - 14:31 25 de agosto de 2026 - 11:28
RENEGOCIAÇÃO
Recuperação extrajudicial da Braskem deixa quase 10 mil investidores de renda fixa em compasso de espera: vou receber meu dinheiro?
25 de agosto de 2026 - 11:28 20 de agosto de 2026 - 16:48
CRÉDITO PRIVADO
Os gestores estão ganhando dinheiro com crédito privado, mas não querem aumentar as apostas. Por quê?
20 de agosto de 2026 - 16:48 19 de agosto de 2026 - 18:42
OPORTUNIDADE À VISTA
Estes fundos estão pagando IPCA+ 14% ao ano com isenção total de imposto de renda; vale a pena investir?
19 de agosto de 2026 - 18:42
17 de agosto de 2026 - 17:03
A VOLTA DOS QUE NÃO FORAM
Fim da isenção de LCI e LCA pode estar próximo, e quem vai pagar a conta é o investidor, dizem bancos
17 de agosto de 2026 - 17:03 17 de agosto de 2026 - 7:05
ONDE INVESTIR











