


A Vamos (VAMO3) está barata demais? Por que Itaú BBA ignora o pessimismo do mercado e prevê 50% de valorização nas ações
Após um evento com os executivos, os analistas do banco reviram suas premissas e projetam crescimento de lucro para 2025 e 2026

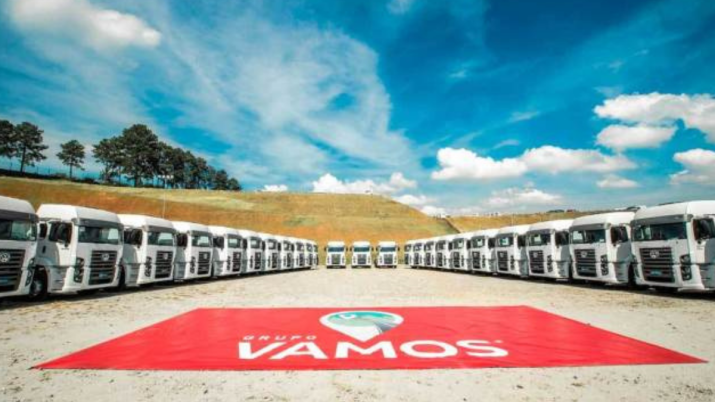
Os analistas do Itaú BBA participaram de um almoço com a diretoria da Vamos e a sobremesa ficou para o pós-evento: a empresa conseguiu passar uma visão construtiva para os próximos meses e o banco reiterou a visão positiva sobre as ações VAMO3.
Em relatório, Daniel Gasparete destaca que, apesar de esperar um segundo trimestre mais fraco para a Vamos, com um lucro líquido projetado de R$ 90 milhões, o período poderá marcar um ponto de inflexão para os ganhos da companhia.
- VEJA TAMBÉM: Onde estão as maiores oportunidades de investimento da bolsa para o mês? Confira todas as indicações aqui
O banco projeta uma expansão de 65% no lucro líquido em 2026, atingindo R$ 763 milhões, com potencial de alta caso as condições macroeconômicas melhorem.
Com essa projeção, as ações VAMO3 passariam a ser negociadas a 6,6 vezes o preço sobre lucro do próximo ano, uma avaliação considerada "muito barata" para ser ignorada pelos investidores.
Para 2025, o Itaú BBA estima um lucro líquido de R$ 459 milhões, que está na faixa inferior do guidance da própria Vamos — atualmente entre R$ 450 milhões e R$ 550 milhões.
Vale a pena investir na Vamos?
Diante deste cenário, o Itaú BBA atualizou suas estimativas para o preço-alvo da Vamos e manteve a recomendação de "outperform" — equivalente a compra.
Leia Também
O novo preço-alvo para VAMO3 é de R$ 7,00 até o final de 2025, o que representa um potencial de valorização de 49,6% em relação ao preço de fechamento das ações na véspera, de R$ 4,68.
A visão do banco, entretanto, não é a compartilhada pelo mercado.
As ações da Vamos estão estáveis no acumulado do ano, mas contrastam com a alta de 15% do Ibovespa e o desempenho de 30% a 50% menor do que o de seus pares sensíveis à taxa de juros.
Além disso, a empresa figura entre os cinco nomes mais "shorteados" — com posições vendidas — do mercado de ações, segundo o relatório do próprio Itaú.
- VEJA MAIS: Você está preparado para ajustar sua carteira este mês? Confira o novo episódio do “Onde Investir” do Seu Dinheiro
A tese de investimento do Itaú BBA
Segundo o banco, Gustavo Couto, CEO da Vamos, transmitiu uma mensagem positiva do evento, focada na melhora da utilização de ativos e na redução da alavancagem.
A expectativa é que o uso do estoque de veículos retorne aos níveis de 90% até o final do ano, em comparação com os 85% atuais, impulsionada pela aceleração do programa Sempre Novo e pela venda de ativos.
Isso deve elevar o ROIC (retorno sobre o capital investido) em aproximadamente 100 pontos-base, para 16%.
A demanda por locação de novos ativos permanece saudável, segundo o relatório, já que a alternativa de compra se tornou mais cara para os clientes. A Vamos fez o dever de casa e agora compra ativos apenas com contratos de venda já assinados, maximizando a eficiência.
Além disso, as vendas de seminovos (caminhões usados) estão em um ritmo recorde, com um crescimento de 81% no primeiro trimestre de 2025, superando o guidance da companhia para o ano — que implica 70% de crescimento.
De modo geral, o relatório diz que a gestão expressou confiança em atingir o guidance de 2025 para lucro líquido e capex (investimento) líquido.
Para 2026, o CEO prevê uma Vamos em condição mais saudável, com melhora nas margens e potencial para acelerar o crescimento com pouca mudança no capex.
 5 de outubro de 2026 - 6:03
FAVORITA DOS ANALISTAS
Lula ou Flávio Bolsonaro? Veja a ação que pode blindar seus investimentos no segundo turno
5 de outubro de 2026 - 6:03 4 de outubro de 2026 - 13:13
A VACA E O FRANGO
JBS (JBSS32) ou MBRF (MBRF3): qual ação tem mais potencial para 2027? Itaú BBA elege sua favorita
4 de outubro de 2026 - 13:13 2 de outubro de 2026 - 19:49
MERCADOS
A ação que fez Petrobras (PETR4) e Banco do Brasil (BBAS3) comerem poeira e dobrou de preço com trade eleitoral de Flávio Bolsonaro
2 de outubro de 2026 - 19:49 2 de outubro de 2026 - 17:10
DE OLHO NAS RIVAIS
Os planos do novo CEO da B3 (B3SA3) para fortalecer a bolsa de valores diante do avanço da concorrência, segundo o BTG
2 de outubro de 2026 - 17:10 2 de outubro de 2026 - 8:53
A LISTA DE DESPEDIDAS VAI AUMENTAR
Mais um adeus à B3: Claro assume Desktop (DESK3) por R$ 1,75 bilhão e prepara OPA. O que muda para quem tem as ações?
2 de outubro de 2026 - 8:53 1 de outubro de 2026 - 17:45
RENDA EXTRA NA CONTA
Enquanto três gatilhos não fazem preço na CPFL (CPFE3), Itaú BBA defende a compra pelos dividendos
1 de outubro de 2026 - 17:45 1 de outubro de 2026 - 17:28
VIRADA À FRENTE
IRB Brasil (IRBR3): mudança tributária abre caminho para dividendos generosos; JP Morgan turbina preço-alvo para ação
1 de outubro de 2026 - 17:28 1 de outubro de 2026 - 14:15
CASA NOVA?
Tenda (TEND3) ‘pega as chaves’ da Faixa 4 do Minha Casa, Minha Vida; o que a construtora busca no andar de cima
1 de outubro de 2026 - 14:15 1 de outubro de 2026 - 13:03
O QUE AINDA FALTA?
Queridinha do Barsi, Paranapanema (PMAM3) fecha acordo que acaba com boa parte da dívida bilionária, mas recuperação judicial segue
1 de outubro de 2026 - 13:03 1 de outubro de 2026 - 12:38
FUTURO DA 'FILHA DO DIVÓRCIO'
Todo mundo quer a Farm: ações da Azzas 2154 (AZZA3) lideram as altas no Ibovespa com chuva de propostas no radar
1 de outubro de 2026 - 12:38 1 de outubro de 2026 - 12:12
APOSTAS SAÍRAM DO CARRINHO
Com proibição das bets, duas ações do varejo podem ser as mais beneficiadas, mas Eleven faz alerta para a recuperação do setor
1 de outubro de 2026 - 12:12 1 de outubro de 2026 - 9:35
ROXINHO NÃO VAI ÀS COMPRAS?
Nubank (ROXO34) nega compra bilionária de fintech britânica Monzo após tombo em NY; ações sobem forte no pré-mercado
1 de outubro de 2026 - 9:35 30 de setembro de 2026 - 19:53
PANDA BONDS
A operação bilionária da Vale (VALE3) na China: mineradora conta os planos dessa estreia
30 de setembro de 2026 - 19:53 30 de setembro de 2026 - 19:33
BANCOS
Dia cheio no Bradesco (BBDC4): de R$ 3,8 bilhões em JCP a leilão de sobras de ações até o “Pix” internacional
30 de setembro de 2026 - 19:33 30 de setembro de 2026 - 12:10
QUEM SOBE QUANDO OS JUROS CAEM?
JP Morgan aumenta pessimismo com Natura (NATU3) e corta recomendação; veja as varejistas preferidas do banco para surfar o rali eleitoral
30 de setembro de 2026 - 12:10 30 de setembro de 2026 - 10:53
CORTANDO ONDE DÁ
Como o Grupo Pão de Açúcar (PCAR3) quer transformar uma despesa milionária em fonte de receita em meio à recuperação
30 de setembro de 2026 - 10:53 30 de setembro de 2026 - 10:33
REESTRUTURAÇÃO CORPORATIVA
Raízen (RAIZ4) quer trocar o conselho, mexer no capital e entregar até R$ 35 bilhões em novos papéis aos acionistas
30 de setembro de 2026 - 10:33 30 de setembro de 2026 - 6:12
GOVERNANÇA
CEO bumerangue: por que empresas, como Natura e Ri Happy, trazem antigos líderes de volta — e quando isso vira um sinal de alerta
30 de setembro de 2026 - 6:12 29 de setembro de 2026 - 19:42
CHEQUE EM BRANCO
Do sonho de construir um ‘avião de ponta-cabeça’ ao banco do futuro: o que o CEO da Revolut prevê para o seu dinheiro
29 de setembro de 2026 - 19:42 29 de setembro de 2026 - 14:11
GATILHO BILIONÁRIO











