


JBS (JBSS32) cai mais de 3% na B3 após previsões nada saborosas para o segundo trimestre
Goldman, XP e Itaú BBA cortam projeções e destacam a pressão nos EUA em um trimestre amargo para a gigante das carnes

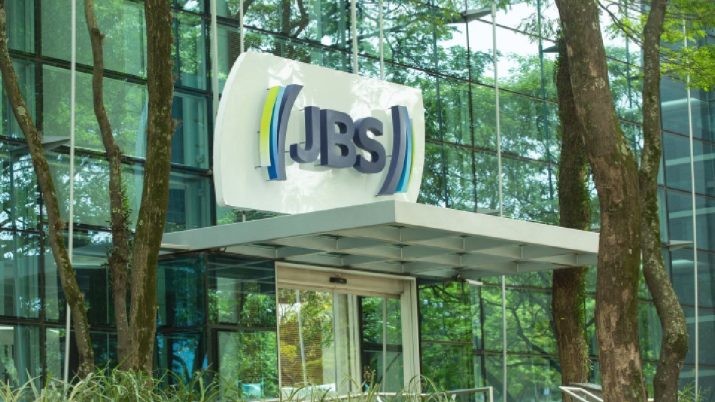
Ser uma das maiores do setor não basta — ao menos no curto prazo. O segundo trimestre de 2025 promete ser pouco empolgante para a JBS (JBSS32), segundo analistas do Goldman Sachs, da XP Investimentos e do Itaú BBA, que revisaram para baixo suas expectativas.
A gigante do setor de alimentos deve apresentar resultados pressionados por uma temporada fraca para a carne bovina nos Estados Unidos e pelo aumento dos custos da carne suína no mesmo país.
Nesta terça-feira (8), após o fechamento dos mercados, o BDR JBSS32 recuou 3,63% na B3, enquanto as ações da JBS em Nova York acumularam queda de 2,25%.
- E MAIS: Hora de ajustar a rota – o evento “Onde investir no 2º Semestre” reuniu gigantes do mercado financeiro com as principais oportunidades para o restante de 2025
A JBS divulga seus resultados do 2T25 no dia 13 de agosto. Até lá, o mercado seguirá monitorando os spreads da carne bovina nos EUA, os efeitos da gripe aviária no Brasil e a capacidade da companhia em manter sua eficiência operacional em um ambiente desafiador.
A diversificação geográfica continua sendo um trunfo valioso, segundo os analistas.
Goldman Sachs: entre cortes e cautela
Começando pelo Goldman Sachs, os analistas cortaram sua previsão de Ebitda para o trimestre em 8%, para R$ 8,2 bilhões, cifra 11% abaixo do consenso da Bloomberg. Além disso, a unidade de carne bovina nos EUA deve pesar sobre o capital de giro e o fluxo de caixa livre, que devem ficar próximos do ponto de equilíbrio.
Leia Também
Citi sobe o preço-alvo de BTG Pactual (BPAC11) e vê espaço para ação se descolar dos bancões
Apesar do tom mais negativo, o banco acredita que o 2T25 marca apenas um ciclo passageiro. A melhora nos spreads da carne bovina nos EUA desde junho, o bom desempenho da operação na Austrália e os volumes fortes no Brasil devem aliviar parte da pressão. A rentabilidade da Seara também deve vir acima do esperado.
"Atualmente, a JBS é negociada com um desconto de 21% em relação à Tyson Foods. Seguimos acreditando que não há razão estrutural para que ela não seja negociada, no mínimo, em linha com os pares", dizem os analistas Thiago Bortoluci e Nicolas Sussmann.
A recomendação é de compra, com novo preço-alvo de US$ 19,20 para as ações Classe A (potencial de alta de 39,4%) e R$ 105 para o BDR (alta de 39,7%). Ambos representam leves revisões para baixo em relação aos preços-alvo anteriores.
- LEIA TAMBÉM: As recomendações da research mais premiada da América Latina – como acessar relatórios do BTG Pactual como cortesia do Seu Dinheiro?
XP aponta reprecificação lenta
A XP Investimentos também projetou um 2T25 fraco, com Ebitda ajustado estimado em R$ 8,7 bilhões, queda de 12% na base anual e 11% abaixo do consenso. Os destaques positivos ficam com a Pilgrim’s Pride (PPC) e a Austrália, enquanto o US Beef segue como dor de cabeça.
A casa manteve recomendação de compra e preço-alvo de R$ 112,20 até o BDR ao fim de 2026 (potencial de alta de 50,4%). "Mantemos a recomendação de compra, destacando o potencial de re-rating, embora esperemos que isso ocorra de forma lenta e gradual, já que não prevemos gatilhos para revisões de lucro no futuro próximo", escreveram Pedro Fonseca, Samuel Isaak e Leonardo Alencar.
Eles projetam um yield de fluxo de caixa livre em dígito alto para os próximos anos. Em contrapartida, a Seara deve sofrer com os impactos da gripe aviária no Brasil, que derrubou preços e suspendeu exportações temporariamente.
Itaú BBA e JBS
O Itaú BBA adota uma visão equilibrada em relação à JBS, reconhecendo um trimestre desafiador no curto prazo.
O banco estima Ebitda ajustado de R$ 8,9 bilhões, 6% abaixo do consenso, e ressalta que a unidade de carne bovina nos EUA permanece como o principal ponto de pressão, devido ao aumento nos custos do gado e à ausência de uma sazonalidade favorável no segundo trimestre.
Apesar da perspectiva ainda cautelosa, o Itaú vê potencial de valorização no médio prazo, sustentado por uma possível reprecificação dos múltiplos, mas evita projeções otimistas imediatas.
* Com informações do Money Times
 18 de setembro de 2026 - 14:03
LOJA COMPLETA
Assaí (ASAI3) enche o tanque com a compra de postos por R$ 80 milhões; entenda o que isso significa para o investidor
18 de setembro de 2026 - 14:03 18 de setembro de 2026 - 10:18
VOLTA AO PRESENCIAL?
Itaú (ITUB4) quer ocupar mais espaço em SP: banco aluga 100% de empreendimento da Eztec (EZTC3); entenda a estratégia
18 de setembro de 2026 - 10:18 18 de setembro de 2026 - 6:07
POTE DE OURO
O ‘trade’ de Vivara (VIVA3) que poucos perceberam: ouro comprado na baixa agora ajuda a turbinar o caixa
18 de setembro de 2026 - 6:07 17 de setembro de 2026 - 18:34
DISTRIBUIÇÃO DE PROVENTOS
Dividendos e JCP: Lojas Renner (LREN3), TIM (TIMS3), Cemig (CMIG4) e B3 (B3SA3) pagam juntas mais de R$ 2 bilhões aos acionistas
17 de setembro de 2026 - 18:34 17 de setembro de 2026 - 18:24
COMPROMISSO AMBIENTAL
Natura (NATU3) emite R$ 700 milhões em debêntures com meta ligada ao uso de plástico sustentável
17 de setembro de 2026 - 18:24 17 de setembro de 2026 - 18:00
TODO CUIDADO É POUCO
As 3 ações do varejo que se dão bem com o aumento do Bolsa Família — e a pegadinha desvendada pelo J.P.Morgan
17 de setembro de 2026 - 18:00 17 de setembro de 2026 - 12:06
MUDANÇAS NO ALTO ESCALÃO
Taesa (TAEE11) escolhe ex-CFO da Petrobras para o comando do conselho — e ela já foi eleita uma das mulheres mais poderosas do mundo
17 de setembro de 2026 - 12:06 16 de setembro de 2026 - 16:31
COMBUSTÍVEIS
Mais caixa e dividendos no tanque: Santander divulga novo preço-alvo para Vibra (VBBR3) e Ultrapar (UGPA3), com potencial de alta de 27%
16 de setembro de 2026 - 16:31 16 de setembro de 2026 - 14:09
NA BERLINDA
“Sem saída fácil”: Braskem (BRKM5) despenca mais de 13% após UBS BB rebaixar ação e cortar preço-alvo em 74%
16 de setembro de 2026 - 14:09 16 de setembro de 2026 - 12:01
LA BELLE DE JOUR
Amazon esquenta disputa em setor após aposta da Raia Drogasil (RADL3); veja quem vence, segundo o BTG Pactual
16 de setembro de 2026 - 12:01 16 de setembro de 2026 - 11:21
TIROU O PÉ
XP rebaixa ação da Sanepar (SAPR11) mesmo com potencial de 33% de alta na bolsa. O que está faltando para o papel?
16 de setembro de 2026 - 11:21 16 de setembro de 2026 - 10:44
QUEM ROUBA A CENA?
O roxinho perdeu o brilho? Itaú BBA rebaixa Nubank e elege um novo favorito entre os bancões
16 de setembro de 2026 - 10:44 15 de setembro de 2026 - 19:26
O CÉU É O LIMITE
Valor de mercado da Petrobras (PETR4) chega perto de R$ 700 bilhões, no maior patamar da história
15 de setembro de 2026 - 19:26 15 de setembro de 2026 - 19:14
FUSÕES E AQUISIÇÕES
JBS e Viva criam joint venture em couros, mas deixam ativos no Texas, na Alemanha e no México de fora
15 de setembro de 2026 - 19:14 15 de setembro de 2026 - 17:52
ATENÇÃO, ACIONISTA!
Dividendos e JCP: WEG (WEGE3) aprova quase meio bilhão de reais em proventos — mas não está sozinha
15 de setembro de 2026 - 17:52 15 de setembro de 2026 - 13:28
O MAIOR RETORNO PARA O SEU BOLSO
Empresas do Brasil pagaram mais de R$ 22 bilhões em dividendos no último trimestre; veja quem superou a Petrobras (PETR4) como maior pagadora
15 de setembro de 2026 - 13:28 14 de setembro de 2026 - 19:10
PROVENTOS
Dividendos e JCP: Dona da Vivo (VIVT3) vai pagar R$ 500 milhões aos acionistas; confira os prazos
14 de setembro de 2026 - 19:10 14 de setembro de 2026 - 18:31
SETE CHAVES?
O segredo da Vale (VALE3) não está mais tão bem guardado assim — e já aparece no preço da ação
14 de setembro de 2026 - 18:31 14 de setembro de 2026 - 17:58
JOIA ESCONDIDA?
Itaú BBA aposta em banco ‘fora do radar’ que entrega ROE acima de 30% e pode saltar 45% na bolsa
14 de setembro de 2026 - 17:58 14 de setembro de 2026 - 16:32
CRÉDITO PARA QUEM?











