


Marcopolo (POMO4) pisa no acelerador e surpreende com resultados fortes no segundo trimestre; ações disparam mais de 6% na bolsa
Empresa de ônibus foca em produtos de alto valor e vê lucros crescerem entre abril e junho; ação é top pick para um banco

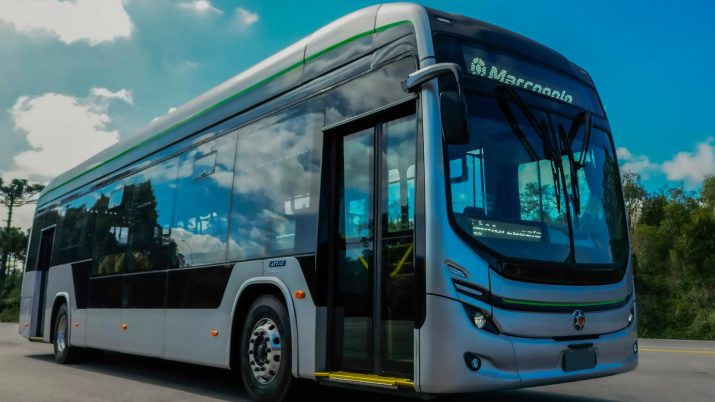
A Marcopolo (POMO4) superou as expectativas do mercado com os resultados do segundo trimestre de 2025. “De volta ao modo touro”, “expectativas atingidas, trajetória definida” e “2T25 forte, com mais por vir” foram alguns dos títulos dos relatórios de analistas após a divulgação do balanço.
O reflexo dos números da Marcopolo também pode ser verificado no desempenho das ações nesta sexta-feira (1º). Por volta das 15h26 (horário de Brasília), os papéis POMO4 subiam 6,17% na bolsa, avaliados em R$ 8,78.
De acordo com a XP, os destaques da empresa no período de abril a junho foram os volumes de produção, que cresceram 15% em relação ao trimestre anterior, confirmando uma melhora sazonal.
A aceleração contínua nas exportações — com avanço de 118% na comparação anual — e o aumento nos volumes das operações externas também ajudaram. Na Argentina, por exemplo, houve um salto significativo nas unidades fabricadas.
- LEIA TAMBÉM: Quer investir melhor? Receba as notícias mais relevantes do mercado financeiro com o Seu Dinheiro; cadastre-se aqui
Regionalmente, a Austrália também se destacou com uma carteira sólida de produtos de alto valor agregado, enquanto o México segue enfrentando um ambiente de mercado mais desafiador.
A receita totalizou R$ 2,3 bilhões, um crescimento de 18% em relação ao ano anterior. Já a receita bruta externa foi além, aumentando 42% em relação ao ano anterior, enquanto a doméstica cresceu 4,5%.
Leia Também
O destaque internacional garantiu à Marcopolo um resultado positivamente surpreendente, segundo os analistas. Isso porque o desempenho financeiro foi favorecido por uma variação cambial positiva diante da carteira de pedidos em dólar.
Sucesso da Marcopolo: mais valor agregado
O sucesso da Marcopolo no segundo trimestre tem uma explicação clara: a maior participação de produtos de maior valor agregado.
Analistas apontam que modelos mais pesados, que naturalmente geram maior receita por unidade, representaram 55% das entregas no segundo trimestre. Trata-se de um salto significativo em comparação com os 28% no primeiro trimestre de 2025.
Essa mudança no mix de vendas impulsionou os preços unitários da companhia.
As vendas para mercados externos também foram um pilar forte, totalizando R$ 991 milhões, um crescimento de 42% em comparação com o mesmo período do ano anterior. Esse aumento nas exportações e nas operações internacionais contribuiu diretamente para o avanço da receita líquida.
Embora a operação doméstica tenha mantido um resultado mais neutro, a Marcopolo aumentou sua participação de mercado no Brasil para 48% entre abril e junho, acima dos 46% no trimestre anterior.
Caminho aberto para o crescimento
XP, Itaú BBA e BTG acreditam que o bom momento da Marcopolo deve continuar.
A empresa espera que os volumes de entrega de ônibus em 2025 se mantenham alinhados com os de 2024. Uma nova licitação para o programa Caminho da Escola (CdE), que fornece ônibus para transporte escolar, deve ocorrer até o final do ano. Se concretizada, essa licitação poderá impulsionar ainda mais o cenário doméstico da empresa.
As perspectivas internacionais da Marcopolo também permanecem favoráveis, impulsionadas por condições macroeconômicas positivas. A empresa está confiante na recuperação de sua subsidiária canadense NFI (New Flyer), um fator que deve continuar contribuindo para seus resultados.
A expectativa é de uma sazonalidade mais forte no segundo semestre de 2025, com um mix de vendas premium ainda maior e volumes mais fortes do que no primeiro semestre.
A Marcopolo também mantém uma disciplina rígida nos gastos e investimentos (capex), focando em melhorias nas instalações e no desenvolvimento de novos produtos, especialmente ônibus elétricos, híbridos e chassis próprios.
A empresa apresenta uma posição financeira saudável, com um endividamento líquido em relação ao Ebitda (alavancagem) em 12 meses de apenas 0,1x. Para o BTG, isso significa que a Marcopolo encerrou o trimestre com uma forte condição financeira para enfrentar o ciclo de juros altos no Brasil.
Marcopolo é "compra"
O BTG Pactual reiterou sua recomendação de compra para as ações da Marcopolo, enquanto os analistas da XP consideram a empresa uma de suas "top-picks" (escolhas principais) na bolsa brasileira.
Já o Itaú BBA classifica a empresa como “outperform”, o equivalente a uma recomendação de compra.
O preço-alvo de 12 meses para as ações está na faixa de R$ 11 a R$ 12, entre os diferentes bancos, indicando um potencial de valorização de quase 45% em relação ao preço atual, de R$ 8,35.
Além disso, a empresa também apresenta um potencial retorno de dividendos (dividend yield) significativo, de 8,6% para 2025, com algumas análises apontando para até 9%.
 17 de setembro de 2026 - 13:00
EM TOM DE CAUTELA
Lula turbina Bolsa Família em 15% e faz o Ibovespa perder 3 mil pontos. Por que o mercado torceu o nariz?
17 de setembro de 2026 - 13:00 17 de setembro de 2026 - 12:46
DEU RUIM
Ação da Marcopolo (POMO4) despenca 26% no ano e XP rebaixou para neutra; mas há 2 fatores que podem impulsionar a ação
17 de setembro de 2026 - 12:46 17 de setembro de 2026 - 9:01
ONDE APOSTAR NA BOLSA
Lula ou Flávio? Você não deve esperar as eleições para se posicionar nestas ações, segundo a Kinea
17 de setembro de 2026 - 9:01 17 de setembro de 2026 - 6:14
VISÃO DO GESTOR
Multimercados não morreram, mas o jogo mudou: XP Asset aposta em nova estratégia e até mudança nas taxas para voltar a dar retorno
17 de setembro de 2026 - 6:14 16 de setembro de 2026 - 17:15
FECHAMENTO DOS MERCADOS
Os 30 minutos que selaram o destino da bolsa em Nova York — e do Ibovespa — após a alta dos juros nos EUA
16 de setembro de 2026 - 17:15 16 de setembro de 2026 - 13:01
CONSOLIDAÇÃO DA CARTEIRA
Fundo imobiliário que rende IPCA+ 10%? Patria quer unir FIIs e criar gigante de crédito de R$ 4,5 bilhões
16 de setembro de 2026 - 13:01 15 de setembro de 2026 - 21:19
LATAM RETAIL SHOW 2026
FIIs são o ‘match perfeito’ para o setor de shopping centers, segundo gestores; saiba onde estão as melhores oportunidades
15 de setembro de 2026 - 21:19 15 de setembro de 2026 - 18:45
ESTRATÉGIA DOS ESTRANGEIROS
Os gringos estão de olho no Ibovespa, mas as eleições assustam; veja o que diz pesquisa com gestores que reúnem US$ 90 bi
15 de setembro de 2026 - 18:45 15 de setembro de 2026 - 16:40
RECOMENDAÇÃO DE COMPRA
Cyrela (CYRE3), Porto (PSSA3) e RD Saúde (RADL3): o que elas têm em comum e como podem saltar até 55%?
15 de setembro de 2026 - 16:40 15 de setembro de 2026 - 11:17
EM BUSCA DA ESTABILIDADE
Da Petrobras (PETR4) ao BTG (BPAC11) e Embraer (EMBJ3): as ações que o Citi escolheu para enfrentar a montanha-russa das eleições
15 de setembro de 2026 - 11:17 14 de setembro de 2026 - 19:47
INVESTIMENTO ESG
Energia limpa na Bolsa: novo ETF da Galapagos amplia aposta em empresas brasileiras e tem apoio do BNDES
14 de setembro de 2026 - 19:47 14 de setembro de 2026 - 19:07
PARA ONDE VAI A BOLSA
BofA está otimista e tem nova projeção para a Selic; banco já elegeu suas ações preferidas para investir em cenário mais positivo para juros
14 de setembro de 2026 - 19:07 14 de setembro de 2026 - 17:10
DÍVIDA NA CARTEIRA
FIIs de tijolo estão de olho na alavancagem e reduzem endividamento — mas um segmento vai na contramão; entenda o motivo
14 de setembro de 2026 - 17:10
14 de setembro de 2026 - 12:32
MERCADOS HOJE
Sangria na bolsa: Ibovespa perde mais de 3 mil pontos e dólar sobe; juro do Treasury passa de 5%
14 de setembro de 2026 - 12:32 14 de setembro de 2026 - 11:06
MEXENDO NA CARTEIRA
TRXF11 vai às compras de novo, e mercado torce o nariz: cotas caem após FII desembolsar R$ 340 milhões por ativos corporativos
14 de setembro de 2026 - 11:06 14 de setembro de 2026 - 10:01
BOLSA EM DÓLARES
Ibovespa mais acessível para o gringo? Novidade na B3 a partir de hoje pode ajudar o índice
14 de setembro de 2026 - 10:01 14 de setembro de 2026 - 6:12
REPORTAGEM ESPECIAL
Trade eleitoral: como os tubarões do mercado estão se posicionando para ganhar com as eleições — e limitar o prejuízo se a aposta der errado
14 de setembro de 2026 - 6:12 13 de setembro de 2026 - 13:06
SOBE E DESCE DAS AÇÕES
Alívio nos juros favorece Assaí (ASAI3), enquanto Direcional (DIRR3) amarga a pior queda do Ibovespa. O que aconteceu?
13 de setembro de 2026 - 13:06 11 de setembro de 2026 - 12:46
GIGANTE DA BOLSA
Petrobras (PETR4) está mais forte nessas eleições e pode saltar 32%, diz BTG – mas 4 gatilhos podem levar a ação além
11 de setembro de 2026 - 12:46 10 de setembro de 2026 - 15:01
IBOV MAIS COMPLETO











