


Dando um hype no Ibovespa: Hypera (HYPE3) sobe forte, mas acumula queda de 15% no ano — é hora de comprar?
Os papéis da empresa do setor farmacêutico estão no pódio do Ibovespa nesta segunda-feira (29), embalados pelos resultados financeiros do primeiro trimestre

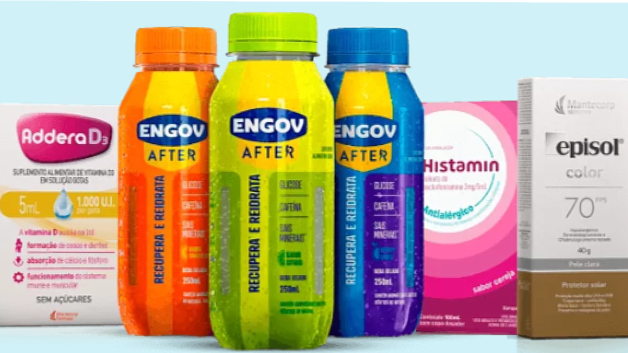
A Hypera (HYPE3) registrou lucro 15% maior nos três primeiros meses de 2024 e receita 8% acima do resultado obtido no mesmo período do ano passado — um desempenho que faz as ações da empresa do setor farmacêutico se valorizarem mais de 5% e subirem no pódio das maiores altas do Ibovespa.
No mês de abril, no entanto, os papéis acumulam perda de 8,4% e, no ano, de 15%. Chegou a hora de aumentar a cartela de ativos comprando HYPE3? Entre os bancões, o único consenso é que não é o momento de se desfazer das ações. Acompanhe nossa cobertura ao vivo dos mercados.
Segundo o Citi, que já esperava a reação positiva dos papéis na bolsa hoje, não é hora de comprar. O banco norte-americano tem recomendação neutra para as ações da Hypera e preço-alvo de R$ 31 — o que representa um potencial de valorização de 8,6% em relação ao fechamento da sexta-feira (26).
- Os balanços do 1T24 já estão sendo publicados: receba em primeira mão a análise dos profissionais da Empiricus Research e saiba quais ações comprar neste momento. É totalmente gratuito – basta clicar aqui.
Para o BTG Pactual, também não é o momento de comprar. O banco de investimentos manteve a recomendação neutra para os papéis da Hypera, com preço-alvo de R$ 39. Considerando o fechamento de sexta-feira (26), o potencial de ganho é de 36%.
Outro banco que tem recomendação neutra para as ações da empresa é o Santander, com preço-alvo de R$ 41,50 — o que representa um potencial de valorização de 45,4% sobre o último fechamento.
Do lado dos que indicam a compra de HYPE3 estão Itaú BBA, Goldman Sachs e Bank of America. Confira o preço-alvo de cada um deles e o potencial de valorização com base no último fechamento:
Leia Também
- Itaú BBA: R$ 42, upside de 47%
- Goldman Sachs: R$ 39, upside de 39%
- Bank of America: R$ 56, upside 96%
O balanço da Hypera
A Hypera divulgou na sexta-feira (26), após o fechamento do mercado, lucro líquido das operações continuadas (ajustado) de R$ 391,5 milhões no primeiro trimestre de 2024, o que representa uma alta de 15,4% ante o mesmo período do ano anterior. Já o lucro líquido somou R$ 388,9 milhões, 14,6% acima do registrado um ano antes.
O Ebitda (lucro antes de juros, impostos, depreciação e amortização) das operações continuadas foi de R$ 647,8 milhões, aumento de 10,2% em base anual. A margem Ebitda subiu 0,9 ponto porcentual (p.p.) em relação ao ano anterior, para 35,5%.
A receita líquida da Hypera cresceu 7,6% entre janeiro e março na comparação com os mesmos três meses do ano anterior, para R$ 1,826 bilhão.
Segundo a empresa, o resultado foi impulsionado pelo crescimento recente das vendas diretas ao consumidor (sell-out, em inglês) no varejo farmacêutico, sobretudo, pelo desempenho positivo do segmento de skincare, produtos de prescrição e similares.
A companhia encerrou março com dívida líquida de R$ 7,436 bilhões, acima do montante de R$ 7,380 bilhões observado no quarto trimestre de 2023.
NOVO OZEMPIC? FARMACÊUTICA BRASILEIRA TRARÁ 'CÓPIA' PARA O PAÍS
Antes de decidir o que fazer com HYPE3
O Citi considera que a Hypera reportou resultados mornos no primeiro trimestre do ano, com vendas em linha com as estimativas do banco, impulsionadas pela melhoria do sell-out, mas com a margem bruta influenciada por uma pior diluição de custos fixos, ou seja, capacidade ociosa de produção e um mix de vendas com margem mais baixa.
“O sell-out orgânico continua aquém do crescimento da indústria, com as margens brutas caindo e onde a empresa tem tentado atuar com a disciplina de SG&A. Além disso, as piores condições de capital de giro continuam a impedir um processo de desalavancagem mais rápido”, diz o Citi em relatório.
O BTG, por sua vez, avalia que os resultados do primeiro trimestre da Hypera vieram em linha com as expectativas do banco, destacando positivamente a forte geração de fluxo de caixa livre para os acionistas (FCFF), que saltou de R$ 98 milhões em 2023 para R$ 319 milhões neste ano.
- Empiricus Research libera +100 relatórios gratuitos em plataforma exclusiva; libere seu acesso aqui
O banco avalia que houve uma melhoria nos estoques, o que significa que a empresa está gerenciando melhor seus níveis de inventário. No entanto, houve um leve aumento no prazo médio dos recebíveis (de 116 dias para 122) e uma redução no prazo médio de pagamento (de 108 dias para 93), o que indica que a empresa pode estar enfrentando desafios na gestão de contas a receber.
O Itaú BBA destaca que, embora tenha havido um crescimento abaixo das expectativas em certas categorias de produtos, a Hypera teve pontos positivos no balanço, entre eles, o controle rigoroso das despesas de vendas, gerais e administrativas (SG&A).
O Goldman Sachs chama atenção para o crescimento da receita, que superou as expectativas do banco de alta de 6% — embutindo um impacto mais significativo da tendência negativa no segmento de medicamentos para doenças agudas do que o apresentado.
O Santander, por sua vez, diz que o capital de giro esteve sob pressão, com o ciclo de caixa deteriorando-se em 4 dias em relação ao trimestre anterior.
“Observamos, no entanto, que os estoques começaram a melhorar, o que, em nossa opinião, é outro destaque positivo, pois a empresa poderá retomar as operações normais na fábrica, potencialmente levando a uma melhoria na margem bruta”, diz o banco.
 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45 4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO
Após decepção dos rivais no 3T26, é a vez de o Itaú (ITUB4) mostrar por que joga em outra liga; veja o que esperar do balanço
3 de novembro de 2026 - 6:02 2 de novembro de 2026 - 14:00
ALÔ, É UM SER HUMANO?
Fim da secretária eletrônica? Empresas terão de oferecer atendimento humano obrigatório no SAC; veja o que muda
2 de novembro de 2026 - 14:00 1 de novembro de 2026 - 10:35
O TEMPO FECHOU
Chilli Beans vê o sol se esconder: rede de óculos escuros pede recuperação extrajudicial; entenda os próximos passos da empresa
1 de novembro de 2026 - 10:35 31 de outubro de 2026 - 16:11
TIRANDO O CAVALINHO DA CHUVA
Nada de dividendos extras: Vale (VALE3) descarta possibilidade, mas CFO revela alternativa que pode agradar acionista
31 de outubro de 2026 - 16:11 30 de outubro de 2026 - 19:00
REESTRUTURAÇÃO
Raízen (RAIZ4) será dividida em duas empresas listadas em bolsa e aprova aumento de capital de R$ 39,8 bilhões
30 de outubro de 2026 - 19:00 30 de outubro de 2026 - 15:18
PROTEÇÃO ATIVADA

