


Com varejo em crise, ainda existem oportunidades de compra? Para o JP Morgan, é o caso das ações de três empresas de vestuário; veja quais
As ações do varejo brasileiro do segmento de vestuário e joias caíram 20% em média no mês passado, o que espaço para compra

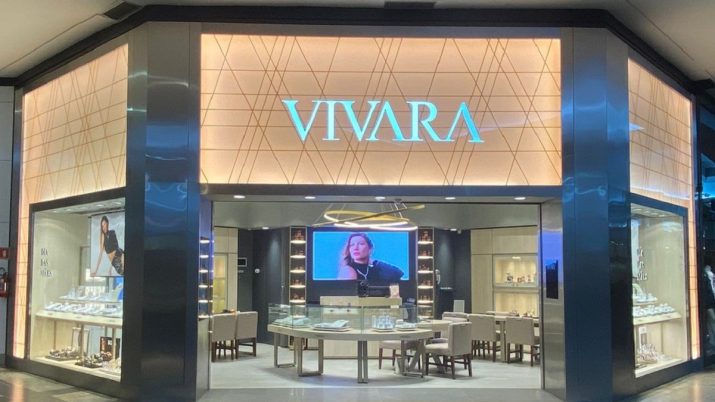
Diversas empresas de varejo têm enfrentado dificuldades financeiras no Brasil, e as ações estão refletindo isso. Porém, alguns movimentos podem ter sido exagerados, e o JP Morgan vê oportunidades, elevando a recomendação de neutro para compra das ações de três empresas do segmento de vestuário e joias.
São elas Vivara (VIVA3), Arezzo (ARZZ3) e Lojas Renner (LREN3). Já para as ações da Alpargatas (ALPA4) e do Grupo Soma (SOMA3) a recomendação foi mantida em neutro.
Para o banco, os papéis de muitas empresas sofreram com fatores como uma taxa de juros elevada, o que atrapalha o consumo, e discussões no governo sobre possíveis aumentos de impostos.
No entanto, é preciso considerar que as perspectivas de crescimento também são mais baixas porque as operações de algumas empresas estão amadurecendo.
A conclusão é que ainda pode ocorrer volatilidade no setor, devido a incertezas em relação a impostos e ao cenário macroeconômico, mas que a desvalorização de alguns papéis foi exagerada.
Com essas incertezas no radar, os analistas fizeram a seleção das três ações, considerando quatro ângulos:
Leia Também
- Qualidade dos resultados financeiros, considerando a porcentagem do resultado final que vem dos resultados operacionais e não de incentivos fiscais ou juros sobre capital próprio (JCP);
- O risco potencial de queda para o valor justo projetado da ação no caso de alterações fiscais relacionadas ao ICMS e JCP;
- A avaliação com base na relação entre o preço e o lucro (P/E) em 2024, sob diferentes cenários;
- As perspectivas de crescimento das empresas.
JCP (Juros Sobre Capital Próprio) pode acabar em breve; entenda por que e veja onde investir para poder continuar recebendo proventos de empresas da Bolsa.
Vivara é a preferida entre as recomendações de compra
Para o JP Morgan, entre as três recomendações de compra, a Vivara se destaca e “vem imprimindo tendências distintas do resto da indústria, com crescimento acelerado de sua expansão na bandeira Life”.
Em relação à rentabilidade, a avaliação é que as tendências também são positivas, uma vez que a maturação das lojas deve ajudar na área operacional e começar a compensar outras pressões negativas.
A previsão é que uma nova fábrica deve continuar a trazer maior eficiência na produção e reduzir os custos do produto, sem impactar a proposta de valor da Vivara.
Além disso, lembram que os riscos de execução são menores dado o ambiente competitivo fraco para joias - um cenário diferente do segmento de vestuário - e de maior resiliência.
“A Vivara também seria a única ação que, em nossas estimativas, não enfrentaria riscos negativos decorrentes da potencial remoção da subvenção do imposto de renda do ICMS e do JCP”, disseram os analistas, em relatório.
Por esses fatores, além da recomendação elevada para compra, o preço-alvo ao final de 2024 foi elevado para R$ 34 por ação, frente ao preço-alvo anterior, em 2023, de R$ 26.
Compra: Arezzo e Renner mantêm bons números
Em relação à Arezzo, a previsão é que a rede de sapatos terá “sólidos resultados no segundo semestre deste ano”, com ajuda de uma estrutura mais enxuta e uma normalização gradual do capital de giro.
Além disso, os analistas calculam que o risco de queda para as ações da Arezzo é limitado a 10% no caso de alterações no ICMS e no JCP.
O preço-alvo para o papel foi reduzido para R$ 74,00 ao fim de 2024, frente ao preço-alvo anterior de R$ 93,50. Porém, mesmo assim, representa potencial de alta de 20%.
Já a avaliação do JP Morgan sobre a Lojas Renner é que a empresa tem mais riscos do que Vivara e Arezzo, mas ainda possui números de qualidade, principalmente quando comparada a outros pares do varejo de vestuário.
No caso de um cenário de estresse (alterações no ICMS e JCP), as ações da companhia ainda seriam o nome mais barato no segmento.
O preço-alvo de 2024 foi definido em R$ 15,50, abaixo do preço anterior de R$ 19, pois levou em consideração fatores como um custo mais alto de capital próprio.
Grupo Soma e Alpargatas: perspectivas de crescimento confusas
Em relação ao Grupo Soma, os analistas destacaram que as perspectivas de crescimento ainda não são claras e que a empresa possui a maior exposição a incentivos fiscais de ICMS dentre os seus pares.
Por isso, o preço-alvo foi reduzido de R$ 11,00 para R$ 6,50. No caso de mudanças no ICMS, ainda estimaram que a ação tem potencial de queda de 20%.
No caso da Alpargatas, a ação é a mais cara entre as empresas analisadas pelo banco no segmento, embora os analistas ainda acreditem que a marca Havaianas tem grandes oportunidades nos mercados internacionais.
O preço-alvo também foi reduzido, para R$ 8,50 por ação, frente a R$ 9, também incluindo um custo de capital próprio mais elevado.
 22 de outubro de 2026 - 18:07
BALANÇO
Lucro do Bradesco (BBDC4) sobe 14% no 3T26, a R$ 7,1 bilhões; calotes podem frear a virada?
22 de outubro de 2026 - 18:07 22 de outubro de 2026 - 17:58
NEGÓCIO EM ANDAMENTO
CSN (CSNA3): Agora vai? Venda da CSN Cimentos deve sair nas próximas 2 semanas, mas sem exclusividade, diz jornal
22 de outubro de 2026 - 17:58 22 de outubro de 2026 - 17:18
O QUE PESOU NO 3T26?
A conta chegou para a WEG (WEGE3): custos e tarifas dos EUA pressionam margens; veja o que diz a empresa
22 de outubro de 2026 - 17:18 22 de outubro de 2026 - 16:42
ALTA DE 22% EM DÓLAR
Petrobras (PETR4) supera gigantes globais e emplaca a maior valorização do setor em outubro. Além do petróleo, o que está por trás?
22 de outubro de 2026 - 16:42 22 de outubro de 2026 - 14:22
O QUE DIZEM OS ANALISTAS?
JBS (JBSS32): balanço do 3T26 deve ser fraco, mas bancos veem espaço para alta de até 41% nas ações
22 de outubro de 2026 - 14:22 22 de outubro de 2026 - 13:31
PÉ NO FREIO
Viagem tranquila da Motiva (MOTV3) ficou para trás: Citi corta recomendação para neutra e sobe preço-alvo; ação cai 2%
22 de outubro de 2026 - 13:31 22 de outubro de 2026 - 13:03
BEM RECEBIDO
Sinistralidade sobe, mas lucro fala mais alto: por que o balanço da Bradsaúde (SAUD3) agradou o mercado
22 de outubro de 2026 - 13:03 22 de outubro de 2026 - 12:29
NOVO CAPÍTULO
Outra reestruturação no radar? Credores pedem Chapter 11 involuntário de subsidiária da Braskem (BRKM5) nos EUA
22 de outubro de 2026 - 12:29 22 de outubro de 2026 - 12:00
IA CHINESA
IPO vem aí? DeepSeek capta US$ 15 bilhões em nova rodada de financiamento antes de abrir capital em Xangai
22 de outubro de 2026 - 12:00 21 de outubro de 2026 - 20:42
REESTRUTURAÇÃO
Raízen (RAIZ4) tenta ganhar fôlego com aumento de capital de até R$ 3,5 bilhões; veja o que muda para acionistas
21 de outubro de 2026 - 20:42
21 de outubro de 2026 - 18:34
BALANÇO DO 3T26
Bradsaúde (SAUD3): lucro sobe 14,4% e dividendos chegam a R$ 1 bilhão, mas ‘dor de cabeça’ volta a atacar
21 de outubro de 2026 - 18:34 21 de outubro de 2026 - 16:23
TEM MAIS POR VIR
A festa ainda não acabou: B3 (B3SA3) pode subir mais 27% e pagar bons dividendos, diz Santander
21 de outubro de 2026 - 16:23 21 de outubro de 2026 - 14:45
VISÃO DE GESTORES
“Parece que não pode ver um real sobrando”: por que acordo com o Einstein reacende dúvidas sobre uso do caixa da Ânima (ANIM3)
21 de outubro de 2026 - 14:45 21 de outubro de 2026 - 14:19
BALANÇO DECEPCIONOU?
WEG (WEGE3) cai mais de 7% com balanço pressionado por dólar e tarifas; exagero ou sinal de alerta?
21 de outubro de 2026 - 14:19 21 de outubro de 2026 - 14:07
FORA DO AR
Bons resultados da Netflix (NFLX) vêm de ‘ajuste de última hora’, e futuro preocupa, diz analista; veja os números
21 de outubro de 2026 - 14:07
21 de outubro de 2026 - 11:13
OPORTUNIDADE OU ARMADILHA
O pior já passou? Bradsaúde (SAUD3) encara custos maiores e lucro pressionado no 3T26. É hora de fugir ou comprar?
21 de outubro de 2026 - 11:13 21 de outubro de 2026 - 6:13
PRÉVIA DO BALANÇO
Bradesco (BBDC4) chega ao balanço com quase R$ 10 bilhões a mais no caixa, mas ainda precisa convencer que a virada veio para ficar
21 de outubro de 2026 - 6:13 20 de outubro de 2026 - 18:45
DE OLHO NA SELIC
Vamos (VAMO3) já subiu 106% no ano com a ajuda do trade eleitoral. Ainda há espaço para ganhar mais?
20 de outubro de 2026 - 18:45 20 de outubro de 2026 - 17:23
PÁGINA VIRADA
Americanas (AMER3) vira a página da recuperação judicial, mira nova fase e dispara 25% na B3; o que esperar da varejista?
20 de outubro de 2026 - 17:23 20 de outubro de 2026 - 16:25
NEGÓCIO DA CHINA?

