


O Nubank não está de parabéns: banco faz aniversário na Bolsa, mas ações só se deram mal neste ano — ainda vale a pena comprar?
Inadimplência em alta, dificuldade de crescimento e estimativas muito agressivas antes da estreia acabaram pesando para que o primeiro ano da fintech na bolsa fosse um para esquecer

O Nubank (NUBR33; NY:NU) está fazendo aniversário na bolsa neste dia 9 de dezembro. Foi nessa data que as ações da companhia começaram a ser negociadas na bolsa de Nova Yor (Nyse). Muita coisa mudou desde então.
A fintech é “apenas” uma instituição financeira, mas tem um poder quase incomparável de mover discussões e multidões, sejam elas de fãs ou haters — quase como uma celebridade ou uma estrela de cinema. Coisa rara em se tratando de uma empresa, ainda mais um banco.
Fundada em 2013, a fintech ganhou o coração do público com um discurso de contravenção e ruptura com os modelos tradicionais, promovendo a simplificação de processos e ampliação do acesso a produtos bancários. Uma ameaça à majestade (e à concentração de oferta) dos tradicionais bancos brasileiros.
E, com dezenas de milhões de fãs (e clientes), a oferta inicial de ações (IPO, na sigla em inglês) da companhia, em dezembro de 2021, teve roteiro cinematográfico — e pautou a imprensa especializada por semanas.
O plano era ambicioso: listar suas ações na Nyse e na B3, chegar ao mercado valendo mais de US$ 50 bilhões e, com isso, tornar-se a instituição financeira mais valiosa da América Latina. Mas o banco precisou reduzir a pedida, em meio às incertezas geradas pela variante ômicron do coronavírus.
- Pensando em investir no Nubank? Saiba que o banco digital mais promissor para ter na carteira agora é outro – e teve lucro líquido 5x maior que o “roxinho” no 3T22. CLIQUE AQUI E CONHEÇA
Ainda assim, o Nubank captou US$ 2,6 bilhões na oferta — US$ 9 por ação e R$ 8,38 por BDR (Brazilian Depositary Receipt), no topo da faixa indicativa, que ia de US$ 8 a US$ 9 por ação e R$ 7,45 a R$ 8,38 por BDR.
Leia Também
O banco digital fez sua estreia na bolsa valendo US$ 41,4 bilhões, ou R$ 229 bilhões, desbancando o Itaú Unibanco (ITUB4) do topo do ranking. A meta foi atingida, embora o valor de mercado tenha ficado abaixo do inicialmente previsto.
A coroa, no entanto, escorregou rapidamente da cabeça do roxinho — e as ações entraram em queda livre, assustando muito investidor individual que ainda dava os primeiros passos na bolsa.
Apesar dos números astronômicos e do forte tombo que se seguiu, Guilherme Zanin, estrategista da Avenue Securities, aponta que a empresa abriu o seu capital no momento certo — com a elevação dos juros em escala global, a janela para IPOs fechou logo na sequência.
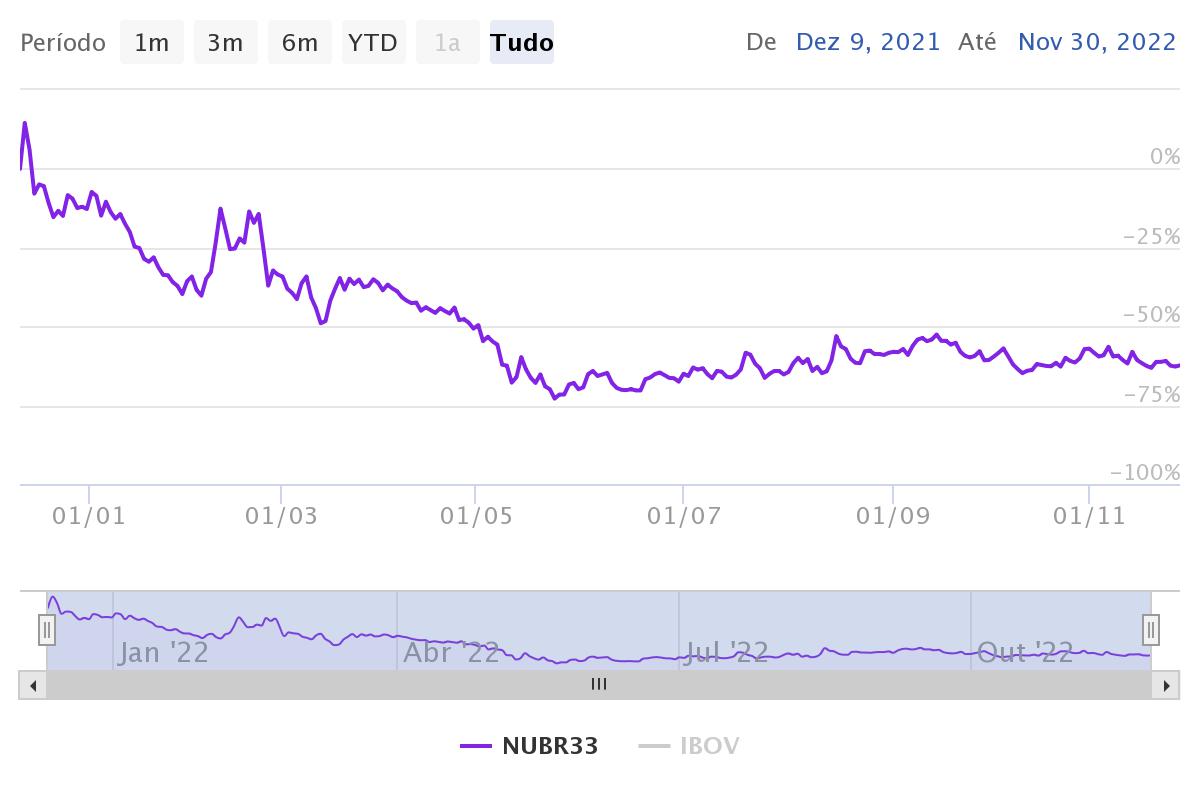
De 9 de dezembro de 2021 até agora, quase um ano após a estreia, o tombo das ações já ultrapassa a casa dos 50% — no fechamento de quinta (1º), as ações eram negociadas a US$ 4,26 em Wall Street, enquanto os BDRs valiam R$ 3,70.
O valor de mercado, hoje, é de US$ 20,4 bi, ou R$ 105,8 bi; com isso, o Itaú, o Bradesco e o Santander Brasil já valem mais que o Nubank.
Considerando esses números, paira sobre o dia a dia da empresa uma nuvem de incerteza: ainda vale a pena investir nas ações do Nubank quando até mesmo o fundador da companhia, David Vélez, cancelou o seu bilionário programa de bônus que dependia do desempenho dos papéis?
O que deu errado?
Não há como negar que 2022 foi ruim para todas as empresas de tecnologia, já que a alta dos juros em escala global faz com que os recursos migrem para empresas menos alavancadas e com menor valor atribuído ao seu futuro.
Dito isso, o tombo do Nubank é quase duas vezes maior do que o do Nasdaq.
Para os especialistas ouvidos pelo Seu Dinheiro, o problema principal parece ser o mesmo desde o dia 1 — expectativas altas demais para uma companhia que pode não conseguir crescer no mesmo ritmo visto nos anos anteriores. O IPO da fintech foi um sucesso, mas já se questionava o valor de mercado da empresa naquela época.
Os otimistas viam a possibilidade de que os tempos de lucro gordo estivessem no horizonte: a empresa entrou na bolsa com quase 50 milhões de clientes, sendo 36 milhões deles ativos — algo muito próximo dos números exibidos pelos grandes bancos brasileiros.
Mas, apesar do volume de clientes e tamanho de operação, a empresa deu lucro só no terceiro trimestre (e ainda há algum ceticismo em torno desse número).
Já os pessimistas apontavam para uma dificuldade de se manter o crescimento, justamente pelo tamanho da base já conquistada. A alta dos juros e o momento de aperto monetário em escala global também pesaram nas estimativas de inadimplência — uma profecia que se concretizou.
Para o Nubank, que baseia a sua estrutura em uma ampla oferta de crédito sem garantia para pessoas físicas, os calotes de fato pesaram e tornaram muito mais difícil o crescimento da carteira de clientes. E os últimos números divulgados pelo Banco Central mostram que a situação pode piorar.
O primeiro aniversário do Nubank
O Nubank chegou fazendo barulho na bolsa e, apesar da forte queda dos papéis, segue sendo um ativo popular e conhecido entre os investidores individuais. No entanto, poucas foram as manchetes positivas nessa primeira volta completa ao redor do sol.
Apesar de a empresa ter registrado o seu primeiro lucro trimestral e apresentado uma receita e expansão da base de clientes acima do esperado pelo Itaú BBA, 2022 também foi um ano marcado pela deterioração da carteira de crédito e alguns abalos na confiança do mercado.
Isso porque, ao contrário da prática usual das instituições financeiras, o Nubank passou a excluir da sua base inadimplente todos os contratos com atrasos superiores a 120 dias, enquanto outros bancos usam a janela de 365 dias.
De acordo com Larissa Quaresma, analista de ações da Empiricus, a mudança de metodologia prejudica a comparabilidade do indicador de inadimplência com trimestres anteriores e reduz o percentual de provisões contra calotes feitas pelo banco — que, historicamente, já é mais baixo que o das instituições tradicionais.
- Não se anime com os resultados recentes do “roxinho”. Mesmo com o primeiro lucro líquido desde o IPO, Nubank ainda deve perder lugar na carteira esta outra fintech mais barata e rentável. QUERO CONHECER
O especialista do setor financeiro do Itaú BBA, Pedro Leduc, ressalta que há uma inconsistência na justificativa da fintech para a alteração, já que foi alegado que o grau de recuperação dos débitos de empréstimos pessoais após o atraso de 120 dias é muito baixo.
Ele aponta que apenas os melhores clientes de cartões de crédito possuem o produto e o segundo não registrou alterações na medição. Além disso, outras empresas também poderiam ter os benefícios fiscais clamados pelo Nubank se adotassem a mesma régua, mas isso não ocorreu.
Outra crítica do banco de investimento ao balanço do Nubank está na dificuldade de aumentar suas receitas de serviços. Hoje, a fintech segue muito dependente de sua atuação no mercado de cartão de crédito e tem dificuldade para deslanchar o seu braço de investimentos e seguros.
Tapa na cara
Se ao longo do processo de IPO houve a expectativa de que a dupla listagem pudesse popularizar a negociação dos recibos de ações, já que a empresa ofereceu um BDR para cada cliente ativo e fez ampla campanha sobre os papéis negociados na B3, a decisão de fechar o capital no Brasil chegou a ser descrita como “um tapa na cara do investidor local” por um agente do mercado.
Isso porque, com a decisão, a fintech fica desobrigada de cumprir as exigências regulatórias impostas pela Comissão de Valores Mobiliários (CVM) do Brasil.
Para a empresa, a medida deve simplificar processos e reduzir custos. Já a percepção do mercado local é de que haverá uma redução de transparência, tornando mais abstrata a comparação com companhias listadas no país.
Leduc, do Itaú BBA, diz que a justificativa de economias com processos regulatórios não faz muito sentido, já que o montante deve ser ínfimo perto do tamanho da empresa. Sem precisar entregar demonstrativos em reais e outros requerimentos locais, o investidor menos familiarizado com o investimento em bolsa pode ser prejudicado pela maior complexidade de obtenção de dados.
Apesar da crítica do mercado, Zanin, da Avenue Securities, não vê grandes prejuízos para o investidor, apontando que as maiores empresas do mundo seguem o padrão de divulgação da CVM americana (SEC, na sigla em inglês).
“Ele dá mais liberdade para as companhias, são padrões globais de contabilidade, mas é definitivamente um sinal ruim para o mercado de capitais brasileiro, já que demonstra que menos empresas globais buscam abrir capital por aqui”, analisa Zanin.
É hora de comprar Nubank?
Apesar de muita água ter passado por baixo da ponte desde a estreia do Nubank na bolsa, para a maior parte dos analistas do mercado o problema com os papéis do banco digital continua sendo o mesmo de um ano atrás: estão muito caros.
Dentre os principais bancos de investimento que cobrem as ações da fintech, apenas o Goldman Sachs e o UBS BB mantêm recomendação de compra, com preço-alvo de US$ 11 e US$ 8, respectivamente. As duas instituições foram coordenadoras do IPO.
Das casas consultadas pela reportagem do Seu Dinheiro, a Empiricus tem uma recomendação de short para os papéis: aposta na queda de quase 50% dos ativos, projetando um preço-justo de R$ 2 por BDR. Já o Itaú BBA tem recomendação de venda e projeta um recuo de até 20% para as ações negociadas em Nova York.
- Nubank registrou o primeiro lucro líquido, desde seu IPO, no 3T22. Enquanto isso, este outro banco digital teve lucro líquido 5 vezes maior que o do “roxinho” no período e é opção bem melhor para investir. SAIBA QUAL É
Mas isso não significa que os especialistas acham que a tese da fintech — ser líder de um cenário bancário do futuro — fracassou. Pelo contrário.
Muitos acreditam que a empresa deve continuar fazendo parte da vida dos brasileiros por muitos anos. O papel, no entanto, ainda tem uma certa gordura para queimar antes de voltar a subir, já que ainda embute um crescimento que pode não vir.
Para Quaresma, da Empiricus, é impressionante o tamanho da empresa que foi construída em poucos anos, mas os fundamentos atuais ainda se encontram deslocados do preço de tela — abrindo espaço para mais quedas.
Zanin, da Avenue, acredita que a empresa de fato é “um banco do futuro e das próximas gerações”, só que isso não necessariamente a transforma em uma boa geradora de valor aos seus acionistas — não importa quanta confiança ou amor um indivíduo possa ter com relação aos produtos e serviços oferecidos.
Afinal, a eficiência operacional é apenas parte da equação, e a gestão atual não demonstra ter nenhuma grande vantagem competitiva contra outros concorrentes, já que existe uma grande dificuldade de diversificar a fonte de receita.
“No exterior temos como exemplo a Meta, dona do Facebook e Instagram, e até mesmo a Uber. A gente gosta e entende que elas provavelmente vão existir ao longo das próximas décadas, mas não necessariamente são boas empresas para se investir. Tenho mais a usufruir como usuário do que investidor”, aponta o estrategista.
 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO
A maré está virando? Petrobras (PETR4) tem lucro 21,5% maior em um ano, mas queda no trimestre, e anuncia dividendos de R$ 15,3 bi
10 de novembro de 2026 - 20:29 10 de novembro de 2026 - 19:29
JUNTAS E MAIS FORTES
Fleury (FLRY3) e controlada da Bradsaúde (SAUD3) unem forças para criar empresa de oncologia com investimento de R$ 72 milhões
10 de novembro de 2026 - 19:29 10 de novembro de 2026 - 15:19
EMPRESAS
‘Uma das safras mais difíceis dos últimos anos’: por que a São Martinho (SMTO3) despenca mais de 9% após os resultados
10 de novembro de 2026 - 15:19 10 de novembro de 2026 - 14:33
VAI ACONTECER
IPO da Anthropic: com receita 1.200% maior, criadora do Claude quer chegar ao mercado valendo US$ 1,45 trilhão
10 de novembro de 2026 - 14:33 10 de novembro de 2026 - 7:11
COM DIREITO A DIVIDENDOS BILIONÁRIOS
Operacional nos trinques, mas sem ‘mãozinha’ do petróleo: Petrobras (PETR4) deve ter lucro líquido 18% maior no 3T26; veja o que esperar
10 de novembro de 2026 - 7:11 8 de novembro de 2026 - 15:43
SAIU DO PAPEL
CSN (CSNA3) fecha venda da CSN Cimentos por R$ 12,7 bilhões, mas ainda tem desafios à frente
8 de novembro de 2026 - 15:43 7 de novembro de 2026 - 15:08
O TRABALHO NÃO ACABOU

