


Em reestruturação, a Azzas, dona da Arezzo e da Hering, ainda não alçou voos; veja por que BTG e Santander acreditam que ainda vale investir
A recomendação do BTG é de compra, com preço-alvo de R$ 40. "Do ponto de vista de valuation, a Azzas está sendo negociada a cerca de 7x P/L para 2026, um nível significativamente descontado em relação aos pares do setor", afirma o banco

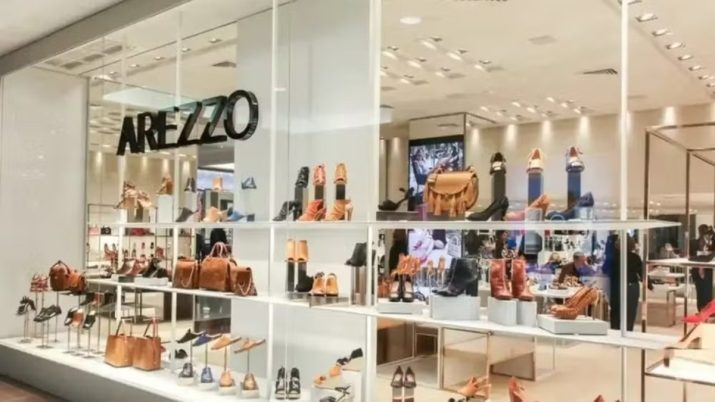
Nos últimos meses, a Azzas (AZZA3) teve receitas menores, propositalmente. A redução nas vendas e no número de lojas faz parte da reestruturação da companhia, principalmente em sua unidade de itens básicos, com a marca Hering. Ainda que a recuperação esteja mais lenta que o esperado, especialistas acreditam que a companhia no caminho para, enfim, alçar voos maiores.
De modo geral, analistas viram os resultados do último trimestre da dona da Arezzo, FarmRio, Hering e outras marcas como fracos ou moderados.
Mas parte dessa desaceleração já era esperada, dada a reestruturação da divisão de itens básicos, a marca Hering, um dos grandes focos da reestruturação. Nesse segmento, houve queda da receita bruta de 12,7%. Nas lojas multimarcas, a queda foi ainda maior, de 17,9%.
A divisão viu uma mudança na liderança em outubro de 2025, com a entrada de David Python substituindo Thiago Hering, marcando o fim da gestão familiar direta.
Um dos motivos para a redução nas vendas foi, de acordo com a diretoria, o alto nível dos estoques das franquias, que atingiram sete meses de cobertura em setembro, segundo relatório do BTG Pactual. Um estoque desse tamanho pode aumentar o nível promocional e desacelerar vendas de coleções novas.
Leia Também
Porto (PSSA3), Totvs (TOTS3) e Fleury (FLRY3) colocam R$ 636 milhões em JCP no radar; veja quem tem direito
Perto do dono, longe da autonomia? O dilema da independência nos conselhos das empresas da bolsa
De maneira geral, a receita multimarcas caiu 3,2% no trimestre considerando as marcas continuadas. A empresa também reduziu o número de lojas próprias, ao transferir oito unidades para franqueados para reduzir o capital de giro.
A receita bruta do quarto trimestre do foi de R$ 4,13 bilhões, queda de 2,3%. Considerando as marcas consolidadas, houve alta tímida, de 0,7%. No ano, a receita alcançou R$ 14,77 bilhões, alta de 4,3%.
O Ebitda foi de R$ 501,1 milhões, redução de 3,5%, mas com margens estáveis. O lucro líquido recorrente foi de R$ 168 milhões, queda de 0,5%.
A melhora para a Azzas vem, mas com cautela
Mesmo assim, há motivos para ter esperança, diz o BTG Pactual. "Apesar da pressão de curto prazo sobre a receita, os fundamentos operacionais melhoraram significativamente, com a Hering gerando R$ 112 milhões em caixa no 4T25, contra um consumo de caixa de aproximadamente R$ 4 milhões no 4T24", diz o banco em relatório.
"O trimestre também incluiu várias iniciativas estruturais, incluindo renovação da liderança, redesenho do ciclo operacional, insights mais profundos sobre o consumidor, maior envolvimento da franquia, reestruturação da força de vendas multimarcas, medidas de eficiência de sourcing e logística, reconstrução do sortimento e políticas mais rígidas de descontos e gestão de estoque", afirma o relatório. Ufa, foi um trimestre para passar a empresa a limpo.
Para o Santander, o destaque foi a geração de caixa positiva, que mais que dobrou para R$ 742 milhões. "Isso mostra, na nossa visão, que a diretoria o comprometimento com a rentabilidade e a geração de caixa está trazendo resultados", afirmaram os analistas em relatório.
A recomendação do BTG é de compra, com preço-alvo de R$ 40. "Do ponto de vista de valuation, a Azzas está sendo negociada a cerca de 7x P/L para 2026, um nível significativamente descontado em relação aos pares do setor", afirma o banco.
É um bom preço, desde que a empresa consiga sustentar a expansão das margens e apresentar uma trajetória de crescimento mais consistente nos próximos trimestres, afirma o relatório.
O Santander também tem recomendação outperform, semelhante à compra, e preço-alvo de R$ 35.
Mas a transformação não será tão acelerada. O BTG continua cauteloso para os próximos trimestres — especialmente nos segmentos de Basics, da Hering, e Calçados.
"Embora as sinergias de longo prazo e as iniciativas de eficiência possam destravar crescimento no futuro, permanecemos cautelosos diante do ritmo mais lento de recuperação dessas divisões e da contínua rotatividade na gestão", destacaram os analistas.
Em janeiro, o Citi cortou a recomendação e o preço-alvo da ação, ao não ver motivos suficientes para sustentar a recomendação de compra.
Sem divórcio entre os sócios
No ano passado, as atenções também estavam sobre a relação entre os dois sócios da companhia, ambos com personalidades fortes e estilos de gestão distintos.
Poucos meses depois da combinação dos negócios, anunciada em fevereiro de 2024 e concluída em agosto do mesmo ano, os dois principais acionistas da empresa já se estranhavam.
Em março do ano passado, rumores de uma separação entre Alexandre Birman, anteriormente à frente da Arezzo, e Roberto Jatahy, ex-CEO do Grupo Soma, tomaram o mercado. Em junho, ambos apertaram as mãos e anunciaram uma trégua, e foco na reestruturação dos negócios.
 18 de setembro de 2026 - 10:18
VOLTA AO PRESENCIAL?
Itaú (ITUB4) quer ocupar mais espaço em SP: banco aluga 100% de empreendimento da Eztec (EZTC3); entenda a estratégia
18 de setembro de 2026 - 10:18 18 de setembro de 2026 - 6:07
POTE DE OURO
O ‘trade’ de Vivara (VIVA3) que poucos perceberam: ouro comprado na baixa agora ajuda a turbinar o caixa
18 de setembro de 2026 - 6:07 17 de setembro de 2026 - 18:34
DISTRIBUIÇÃO DE PROVENTOS
Dividendos e JCP: Lojas Renner (LREN3), TIM (TIMS3), Cemig (CMIG4) e B3 (B3SA3) pagam juntas mais de R$ 2 bilhões aos acionistas
17 de setembro de 2026 - 18:34 17 de setembro de 2026 - 18:24
COMPROMISSO AMBIENTAL
Natura (NATU3) emite R$ 700 milhões em debêntures com meta ligada ao uso de plástico sustentável
17 de setembro de 2026 - 18:24 17 de setembro de 2026 - 18:00
TODO CUIDADO É POUCO
As 3 ações do varejo que se dão bem com o aumento do Bolsa Família — e a pegadinha desvendada pelo J.P.Morgan
17 de setembro de 2026 - 18:00 17 de setembro de 2026 - 12:06
MUDANÇAS NO ALTO ESCALÃO
Taesa (TAEE11) escolhe ex-CFO da Petrobras para o comando do conselho — e ela já foi eleita uma das mulheres mais poderosas do mundo
17 de setembro de 2026 - 12:06 16 de setembro de 2026 - 16:31
COMBUSTÍVEIS
Mais caixa e dividendos no tanque: Santander divulga novo preço-alvo para Vibra (VBBR3) e Ultrapar (UGPA3), com potencial de alta de 27%
16 de setembro de 2026 - 16:31 16 de setembro de 2026 - 14:09
NA BERLINDA
“Sem saída fácil”: Braskem (BRKM5) despenca mais de 13% após UBS BB rebaixar ação e cortar preço-alvo em 74%
16 de setembro de 2026 - 14:09 16 de setembro de 2026 - 12:01
LA BELLE DE JOUR
Amazon esquenta disputa em setor após aposta da Raia Drogasil (RADL3); veja quem vence, segundo o BTG Pactual
16 de setembro de 2026 - 12:01 16 de setembro de 2026 - 11:21
TIROU O PÉ
XP rebaixa ação da Sanepar (SAPR11) mesmo com potencial de 33% de alta na bolsa. O que está faltando para o papel?
16 de setembro de 2026 - 11:21 16 de setembro de 2026 - 10:44
QUEM ROUBA A CENA?
O roxinho perdeu o brilho? Itaú BBA rebaixa Nubank e elege um novo favorito entre os bancões
16 de setembro de 2026 - 10:44 15 de setembro de 2026 - 19:26
O CÉU É O LIMITE
Valor de mercado da Petrobras (PETR4) chega perto de R$ 700 bilhões, no maior patamar da história
15 de setembro de 2026 - 19:26 15 de setembro de 2026 - 19:14
FUSÕES E AQUISIÇÕES
JBS e Viva criam joint venture em couros, mas deixam ativos no Texas, na Alemanha e no México de fora
15 de setembro de 2026 - 19:14 15 de setembro de 2026 - 17:52
ATENÇÃO, ACIONISTA!
Dividendos e JCP: WEG (WEGE3) aprova quase meio bilhão de reais em proventos — mas não está sozinha
15 de setembro de 2026 - 17:52 15 de setembro de 2026 - 13:28
O MAIOR RETORNO PARA O SEU BOLSO
Empresas do Brasil pagaram mais de R$ 22 bilhões em dividendos no último trimestre; veja quem superou a Petrobras (PETR4) como maior pagadora
15 de setembro de 2026 - 13:28 14 de setembro de 2026 - 19:10
PROVENTOS
Dividendos e JCP: Dona da Vivo (VIVT3) vai pagar R$ 500 milhões aos acionistas; confira os prazos
14 de setembro de 2026 - 19:10 14 de setembro de 2026 - 18:31
SETE CHAVES?
O segredo da Vale (VALE3) não está mais tão bem guardado assim — e já aparece no preço da ação
14 de setembro de 2026 - 18:31 14 de setembro de 2026 - 17:58
JOIA ESCONDIDA?
Itaú BBA aposta em banco ‘fora do radar’ que entrega ROE acima de 30% e pode saltar 45% na bolsa
14 de setembro de 2026 - 17:58 14 de setembro de 2026 - 16:32
CRÉDITO PARA QUEM?
Com calote em alta e agro sob pressão, bancos fecham torneira para famílias e apostam em outro segmento
14 de setembro de 2026 - 16:32 14 de setembro de 2026 - 13:41
CONCORRÊNCIA











