


O evento da semana: Simpósio do Fed deve discutir quanto a variante Delta atrapalha retomada nos EUA e no mundo
Nova cepa do coronavírus pode ser um obstáculo aos planos do banco central norte-americano de retirar os estímulos, o que afeta até o Brasil

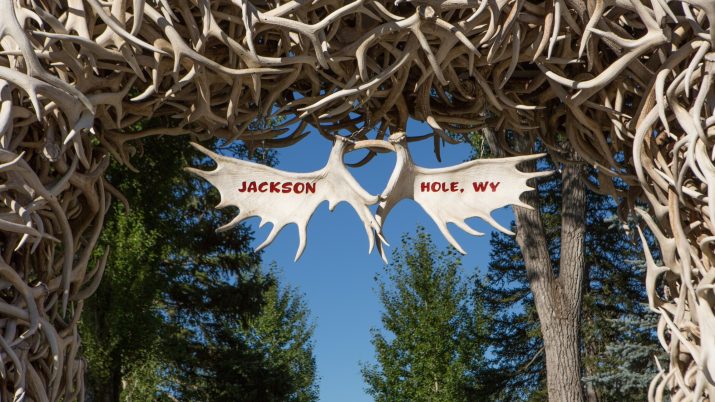
Não se fala sobre outra coisa nos mercados internacionais. Teremos nesta sexta-feira (27) o início do Simpósio de Política Econômica e Monetária anual do Federal Reserve (Fed) de Kansas City, geralmente realizado em Jackson Hole, no condado de Teton, Wyoming, nos Estados Unidos.
Dezenas de banqueiros centrais, políticos e economistas planejavam se encontrar pessoalmente para tratar dos métodos de condução de política monetária, o chamado "framework" dos Bancos Centrais, ou sua caixa de ferramentas para atuar nos mercados.
Apesar de os investidores não esperarem uma decisão do Fed anunciada no evento, todos querem saber se haverá alguma informação relevante sobre:
- i) a recuperação da economia americana e global em meio a variante delta; e
- ii) a base para a tomada de decisão para os próximos meses.
O que joga os holofotes ainda mais sobre os EUA é que a reunião que aconteceria presencialmente, a partir de quinta-feira (26), alterou seu cronograma uma segunda vez para o formato virtual, devido à alta de caso de coronavírus derivada da nova variante Delta.
Isso retira o peso das participações tradicionais, como a presidente do Banco Central Europeu, Christine Lagarde, e o governador do Banco da Inglaterra, Andrew Bailey, que não estarão presentes.
Ou seja, mais relevância para nosso amigo Jerome Powell, presidente do Fed.
Leia Também
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
O tema do encontro virtual deste ano é “política macroeconômica em uma economia desigual”, mas todos querem saber apenas sobre o processo de redução de compras de títulos (“tapering”).
Não custa lembrar
Desde 2021, o Federal Reserve está comprando US$ 120 bilhões em títulos por mês como parte de um pacote de medidas de emergência para apoiar a economia dos EUA durante a pandemia.
O reflexo desse movimento expansionista na política monetária é brutal, com o balanço do Fed (linha cinza abaixo) indo para o espaço, enquanto as taxas de juros (linha laranja) flertam com a manutenção em seu patamar mais baixo da história.

Ou seja, no ritmo atual, o Fed compraria cerca de US$ 480 bilhões em ativos entre setembro e dezembro, mas o debate tem crescido sobre se isso é realmente necessário.
Agora, porém, é mais difícil argumentar que o Fed precisa continuar com essas medidas de apoio emergencial.
Para ilustrar, desde a reunião do Federal Open Market Committee (Fomc, ou o comitê de política monetária do Fed), no final do mês passado, o relatório de empregos de julho dos EUA mostrou um salto de 943 mil nas folhas de pagamento não-agrícolas, enquanto a taxa de desemprego caiu para 5,4%.
Ou seja, a economia parece estar já bastante recuperada, em níveis pré-pandêmicos para alguns indicadores, como as vendas no varejo, em meio aos estímulos fiscais de Joe Biden.
Logo, pergunta-se: à medida que a atividade volta ao normal, esse nível de suporte monetário sem precedente segue sendo necessário?
Ao que tudo indica, o Fed deverá anunciar formalmente seus planos de começar a reduzir as compras de títulos em setembro, com a mudança começando antes de 2022, ainda no último trimestre deste ano.
Assim, mesmo que a maioria dos investidores concorde que as notícias sobre as compras de títulos per se em Jackson Hole sejam improváveis, o discurso do presidente Jerome Powell na sexta-feira ainda será monitorado de perto.
E por que tanta importância para este evento?
A resposta é uma vírgula relevante nesta história: a variante Delta permanece sendo uma grande barreira para o aperto monetário.
O presidente do Fed reconheceu recentemente o risco da variante Delta na economia. Portanto, há alguma probabilidade de que os comentários feitos na reunião de Jackson Hole indiquem que a variante Delta dissuadiu o Fed de reduzir seu apoio à economia.
Em outras palavras, enquanto a Covid estiver solta, enquanto houver tempo e espaço para o desenvolvimento de novas cepas, ninguém está realmente seguro.
Isso pode empurrar mais um pouco a política monetária do Fed, que já encontra dissidência, basta observar o gráfico de pontos (abaixo).
Note como os membros da instituição já ponderam para elevações da taxa de juros no ano que vem. Provavelmente, seguirão no mesmo patamar em 2021, mas a redução de compra de ativos deverá vir em breve.

Entretanto, com dúvidas em relação à retomada, muito por conta da variante Delta, as autoridades do Fed ficam ainda mais divididas sobre quando e com que agressividade começar a reduzir essas compras; isto é, a redução gradual pode ter que esperar até que os atuais ventos contrários da economia desapareçam.
Historicamente, o Federal Reserve lançou apenas dois programas de compra de ativos em grande escala em sua história. O primeiro após a crise financeira de 2008 e outro no ano passado, em resposta à pandemia. Isso torna difícil definir como os mercados financeiros e a economia real irão responder.
Existem algumas preocupações de que os mercados financeiros possam entrar em pânico, sem saber ao certo quando precificar o início do aperto monetário, como aconteceu em 2013, quando o anúncio do Fed de que isso iria desacelerar as compras de ativos gerou uma forte queda no mercado de títulos.
Neste caso, haveria uma chance de turbulência de curto prazo.
Hoje, porém, a recuperação da economia parece muito diferente daquela que se seguiu à crise financeira. Desta vez, passando por muitos setores, as coisas parecem muito fortes, fato que não era o caso em 2013.
Além disso, duas outras coisas são importantes:
- i) o mercado está fazendo ajustes diários em relação às notícias monetárias, o que evita uma surpresa como a do passado; e
- ii) o choque de curto prazo nos mercados teve pouco efeito na economia real.
Por isso, mesmo que as taxas de juros subam ligeiramente à medida que o Fed muda de curso, é provável que permaneçam muito perto de mínimos históricos.
A esperança é que, começando a recuar este ano, o Fed seja capaz de fazer este movimento suavemente, sem causar muito tumulto. Para tal, começar mais cedo permite que eles façam isso de forma ainda mais gradual.
Logo, se houver um movimento de venda subsequente ao anúncio do aperto monetário nos próximos meses, uma oportunidade interessante de compra pode surgir.
Isso será importante para o Brasil também, uma vez que alterações de política monetária na maior economia do mundo arbitram taxas de juros ao redor do mundo inteiro e, consequentemente, afetam os mercados de ações.
Felipe Miranda, estrategista-chefe da Empiricus, tem se debruçado diariamente sobre este tema. Com isso, ele tem oferecido a seus assinantes diferentes possibilidades de investimento em um ambiente incerto como este.
Eu mesmo trabalho com ele em nossa série best-seller, a "Palavra do Estrategista", e garanto como temos nos esforçado para caçar oportunidades para os mais variados perfis de investimento.
Se você gostou do insight e do comentário apresentado até aqui, vale a pena conferir!
 16 de outubro de 2026 - 8:16
O MELHOR DO SEU DINHEIRO
Em busca do eletroposto mais próximo e das ações que vão se dar bem na temporada de balanços; veja o que mexe com seu bolso hoje
16 de outubro de 2026 - 8:16 16 de outubro de 2026 - 7:05
SEXTOU COM O RUY
A bolsa subiu na expectativa, mas a realidade segue difícil. O que esperar da temporada de resultados?
16 de outubro de 2026 - 7:05 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET
Rodolfo Amstalden: O empurrão que faltava para o Novo Keynesianismo
14 de outubro de 2026 - 19:45 14 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Brasileiros à prova da teoria financeira, ‘Pix MEI’, o renascimento do Magalu e o que mais mexe com o seu bolso hoje
14 de outubro de 2026 - 8:28 13 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
As propostas de Lula e Flávio Bolsonaro para as PMES, o sumiço das LCIs e LCAs que pagavam 95% e o que agita os mercados hoje
13 de outubro de 2026 - 8:19 12 de outubro de 2026 - 8:01
O MELHOR DO SEU DINHEIRO
É o fim dos aplicativos de banco? Os gerentes de IA e as notícias mais importantes para o seu bolso neste feriado
12 de outubro de 2026 - 8:01 11 de outubro de 2026 - 8:00
TRILHAS DE CARREIRA
Ter lado sem perder o eixo: o que está em jogo no trabalho quando você se posiciona politicamente em tempo de eleição
11 de outubro de 2026 - 8:00 9 de outubro de 2026 - 8:47
O MELHOR DO SEU DINHEIRO
A conta que você não pode atrasar, os encantos da China e o que mais mexe com seu bolso hoje
9 de outubro de 2026 - 8:47 8 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
A guerra do delivery pelo seu restaurante, o fim do ‘aceita VR?’ e o que esperar dos mercados hoje
8 de outubro de 2026 - 8:54 7 de outubro de 2026 - 19:51
EXILE ON WALL STREET
Rodolfo Amstalden: Upside de 50% à frente, mas nunca vem de graça
7 de outubro de 2026 - 19:51 7 de outubro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
A bolsa desanimou, mas os juros não: ativos para um mundo com a Selic menor e o que mais mexe com seu bolso hoje
7 de outubro de 2026 - 8:38 6 de outubro de 2026 - 8:42
O MELHOR DO SEU DINHEIRO
A dívida pública, a dívida do condomínio e a euforia dos mercados: entenda o que você precisa saber antes de investir hoje
6 de outubro de 2026 - 8:42 6 de outubro de 2026 - 7:22
INSIGTHS ASSIMÉTRICOS
Eleições: o pêndulo virou e o fiscal entrou no preço
6 de outubro de 2026 - 7:22 5 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
A ação que aguenta o tranco do segundo turno e o que esperar dos mercados hoje
5 de outubro de 2026 - 8:19 2 de outubro de 2026 - 8:24
O MELHOR DO SEU DINHEIRO
O ESG na análise de risco, o impacto das eleições na Petrobras (PETR4) e o que mais move o mercado hoje
2 de outubro de 2026 - 8:24 2 de outubro de 2026 - 7:20
SEXTOU COM O RUY
Por que você deveria ter Petrobras (PETR4) na carteira — independentemente de quem ganhar as eleições?
2 de outubro de 2026 - 7:20 1 de outubro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
O risco do aluguel atrasado, o candidato favorito do mercado e os preços do petróleo: o que mexe com a bolsa hoje
1 de outubro de 2026 - 8:31 30 de setembro de 2026 - 20:01
EXILE ON WALL STREET
Rodolfo Amstalden: Não acorde pelado depois do 1º turno
30 de setembro de 2026 - 20:01 30 de setembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO

