


NuConta, CDB e fundos Tesouro Selic podem perder da poupança?
Aplicações que pagam 100% do CDI costumam ser vendidas como mais rentáveis que a poupança, mas nem sempre é o caso; mesmo assim, elas ainda são mais interessantes que a caderneta.


Com a Selic em suas mínimas históricas, investir na renda fixa ultraconservadora - aqueles produtos com baixo risco de crédito e altíssima liquidez - deixou de ser alternativa para fazer o patrimônio crescer e passou a ser apenas para reserva de emergência e objetivos de curtíssimo prazo.
Mas mesmo para essas finalidades, a pessoa física dispõe hoje de alternativas mais interessantes que a caderneta de poupança, como é o caso dos fundos que investem em Tesouro Selic e não cobram taxa, a NuConta e outras contas de pagamento que pagam 100% do CDI e os CDB de bancos médios que pagam 100% do CDI com liquidez diária.
Em tese, esses investimentos podem, em circunstâncias BEM específicas, perder da poupança ou se igualar a ela. Mesmo assim, eles ainda são mais vantajosos que a caderneta.
Já vimos aqui no Seu Dinheiro, que o Tesouro Selic comprado via Tesouro Direto perde para a caderneta de poupança nas suas datas de aniversário até completar, mais ou menos, quatro meses de investimento. A partir de cinco meses, o Tesouro Selic já consegue bater a poupança.
Isso acontece porque, no curto prazo, a alíquota de imposto de renda sobre a rentabilidade do Tesouro Selic é de 22,5%, um percentual pesado para o atual cenário de Selic baixa.
Além disso, o investimento via Tesouro Direto está sujeito a uma taxa de custódia obrigatória de 0,25% ao ano e ainda há um spread entre as taxas de compra e venda - uma espécie de pedágio para quem sai do título antes do vencimento.
Leia Também
Esse spread já foi maior, mas depois de uma matéria que eu publiquei no Seu Dinheiro no ano passado, ele foi reduzido para apenas 0,01 ponto percentual, o que ainda não resolveu totalmente o problema.
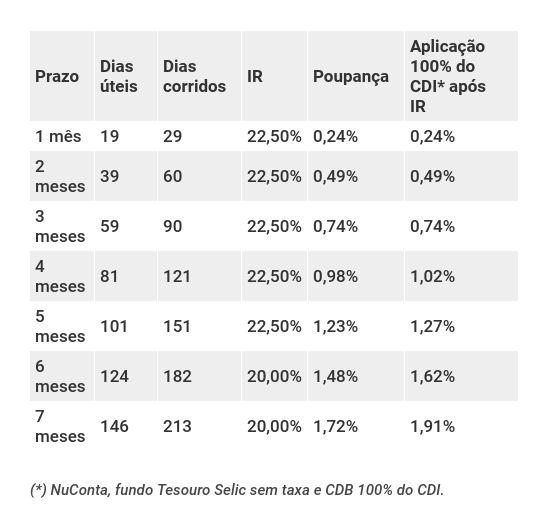
Os investimentos que pagam 100% do CDI, por sua vez, não têm spread nem taxa, então conseguem bater a poupança mais facilmente. Mas se considerarmos apenas as datas de aniversário da poupança, o retorno desses investimentos pode sim ficar abaixo do rendimento da caderneta, ou no mínimo se igualar. Dá uma olhada nessa simulação:
Feriados e fins de semana atrapalham o seu bolso
Para fazer essa simulação, eu utilizei datas reais de aplicação e resgate, sempre no mesmo dia do mês - por exemplo, de 11 de fevereiro a 11 de março de 2020. Repare que nos prazos de até 3 meses, o retorno das aplicações que pagam 100% do CDI é o mesmo que o da poupança no aniversário.
Só a partir do prazo de quatro meses é que as aplicações que pagam 100% do CDI passam a render mais que a caderneta.
O pesado desconto de IR é, sem dúvida, um dos responsáveis, como no caso já mencionado do Tesouro Selic. Os juros baixos também atrapalham. E há ainda a questão de que o CDI costuma ficar um pouco abaixo da Selic. Atualmente - e eu considerei isso na simulação - o CDI está em 4,15%, enquanto a Selic se encontra em 4,25%.
Mas há ainda um quarto motivo: a poupança rende no dia do aniversário independentemente da quantidade de dias úteis ou corridos que o prazo de aplicação tenha. Já no caso das aplicações atreladas ao CDI, o retorno depende do número de dias úteis.
Como a rentabilidade desses investimentos é diária, quanto mais dias úteis, melhor o retorno. O mês de fevereiro deste ano, por exemplo, tem 29 dias, mas apenas 18 dias úteis. Já o mês de abril tem 30 dias e 21 dias úteis.
Assim, se no primeiro mês da simulação houvesse 20 dias úteis, a poupança perderia da renda fixa; mas se houvesse 18, ela ganharia. Como eram 19, empatou.
Minúcias e migalhas
Sei o que você deve estar pensando: estou entrando em minúcias e contando migalhas. Afinal, estamos falando de uma diferença na segunda casa decimal.
É verdade. Mas acho essa análise importante para o investidor entender por dois motivos:
Primeiro para o investidor entender por que, em certos períodos curtos, suas aplicações de renda fixa conservadora podem ter rendido menos que a poupança.
Segundo, para ficar bem claro que, num cenário em que a renda fixa conservadora de fato só rende migalhas no curto prazo, a poupança já não é mais tão vilã assim. Quando falamos em períodos de alguns poucos meses, meio que tanto faz deixar o dinheiro na poupança ou em um fundo Selic sem taxa.
Renda fixa ainda é mais vantajosa
Porém, quero fazer aqui uma defesa das aplicações que rendem 100% do CDI sem cobrar taxas: elas têm rentabilidade diária, e a poupança não. Se estivéssemos comparando essas aplicações em datas “quebradas” - por exemplo, do dia 11 de fevereiro ao dia 20 de abril - a renda fixa, mesmo tributada, ganharia da poupança, que só teria rendimento no mês cheio.
Assim, se estamos falando da sua reserva de emergência - aquela que você não sabe quando poderá ter que sacar - ou de um objetivo financeiro que você não vai conseguir casar com a data de aniversário da poupança, as aplicações que rendem 100% do CDI ainda valem mais a pena.
A poupança só seria mais vantajosa na situação específica de um objetivo de prazo inferior a seis meses que você conseguisse casar com a data de aniversário. Basicamente, os planetas precisariam se alinhar.
E se estamos falando de prazos mais longos, em que as alíquotas de IR serão de 20% ou menos, a vantagem das aplicações que pagam 100% do CDI é bastante clara.
Sendo assim, eu reitero a minha recomendação de preferir estes investimentos à poupança quando se tratar de um objetivo de curto prazo para o qual você não possa prescindir dos recursos de jeito nenhum.
Já para a reserva de emergência, reitero a minha recomendação para os fundos Tesouro Selic de taxa zero, cuja rentabilidade tende a ser melhor do que a do investimento direto em Tesouro Selic e com a segurança de um investimento garantido pelo governo.
Atualmente, há fundos desta modalidade sendo oferecidos nas plataformas on-line do BTG Pactual Digital, das corretoras Pi e Rico e da Órama.
Finalmente, não custa lembrar: essas aplicações ultraconservadoras são só para quem não pode mesmo correr nenhum risco e para reserva de emergência. Elas não serão capazes de te enriquecer e, dadas as atuais perspectivas para a inflação, mal conseguem preservar o poder de compra das suas reservas.
 27 de setembro de 2026 - 10:00
Conteúdo Empiricus
Onde buscar oportunidades para ‘travar’ ganhos muito acima da inflação com a Selic a 13,75%?
27 de setembro de 2026 - 10:00 26 de setembro de 2026 - 9:00
Conteúdo Empiricus
Alerta na renda fixa: entenda como títulos com retornos de até IPCA + 11% ao ano correm o risco de ‘sumirem das prateleiras’ em breve
26 de setembro de 2026 - 9:00 25 de setembro de 2026 - 11:00
Conteúdo Empiricus
Perdeu o Tesouro IPCA+ 8%? Saiba que na renda fixa ‘premium’ ainda é possível buscar retornos reais de até 10,38% ao ano; veja os títulos
25 de setembro de 2026 - 11:00 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA
É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
23 de setembro de 2026 - 17:20 23 de setembro de 2026 - 13:32
PAGUE MENOS IMPOSTO
Reserva de emergência na bolsa de valores? Conheça os ETFs de renda fixa
23 de setembro de 2026 - 13:32 22 de setembro de 2026 - 18:45
CRÉDITO PRIVADO
3 títulos de renda fixa isentos de imposto de renda para comprar com a Selic em queda, segundo a Empiricus
22 de setembro de 2026 - 18:45 22 de setembro de 2026 - 8:38
DÚVIDA SOBRE ALÍQUOTA
Polêmica sobre imposto de renda de ETFs de renda fixa volta ao radar após XP suspender negociação de seis fundos de crédito
22 de setembro de 2026 - 8:38 17 de setembro de 2026 - 17:45
RENDA FIXA
Tesouro Direto também reagiu mal ao reajuste do Bolsa Família, mas reverteu movimento no fim do dia; veja como fecharam as taxas
17 de setembro de 2026 - 17:45 17 de setembro de 2026 - 16:34
SIMULAÇÃO
Renda fixa: quanto R$ 100 mil deixaram de render desde o início do ciclo de corte de juros?
17 de setembro de 2026 - 16:34 16 de setembro de 2026 - 14:50
INVESTIMENTO MAIS BARATO
Tesouro Direto e CDBs ficaram para trás: ‘ETFs são a melhor forma de investir em renda fixa’, defende sócio da Galapagos
16 de setembro de 2026 - 14:50
12 de setembro de 2026 - 10:03
RENDA FIXA
Fim da isenção de imposto de renda de LCIs, LCAs e outros títulos deve voltar à pauta em breve — e o motivo é esta conta bilionária
12 de setembro de 2026 - 10:03
11 de setembro de 2026 - 12:02
RENDA FIXA
Tesouro Direto: taxa do Tesouro IPCA+ cai para 7,5% e bate a mínima desde abril
11 de setembro de 2026 - 12:02 10 de setembro de 2026 - 10:32
CARTEIRA RECOMENDADA
CDI, prefixado ou IPCA+? Veja onde investir na renda fixa diante da expectativa de juros menores daqui para frente
10 de setembro de 2026 - 10:32 8 de setembro de 2026 - 19:05
SD EXPLICA
Tesouro IPCA+ 8%: o título com a maior taxa é realmente a melhor escolha no Tesouro Direto?
8 de setembro de 2026 - 19:05 8 de setembro de 2026 - 17:33
RENDA FIXA
Prefixado ou IPCA+: qual investimento de renda fixa tem mais a ganhar se as eleições derrubarem os juros?
8 de setembro de 2026 - 17:33 7 de setembro de 2026 - 7:05
DEVO, NÃO NEGO
O Brasil vai dar calote na dívida pública? Entenda se o governo pode deixar de pagar os títulos do Tesouro Direto
7 de setembro de 2026 - 7:05 2 de setembro de 2026 - 19:40
IPCA vs. CDI
Títulos IPCA+ batem o CDI em agosto e rendem mais de 1% no mês; veja os destaques
2 de setembro de 2026 - 19:40 1 de setembro de 2026 - 16:15
DIVERSIFICAÇÃO DE MOEDA
Vale a pena investir em dólar quando a Selic está pagando 14% ao ano? Veja por que aplicar agora e quanto a moeda estrangeira pode render
1 de setembro de 2026 - 16:15 31 de agosto de 2026 - 7:03
TESOURO DIRETO











