


Onde investir se a Bolsa americana estiver cara? Os grandes investidores globais já apontam para um novo caminho…
Existe um horizonte relativamente estável em que poderá haver continuidade dessa alta, mas para onde irão os recursos em um segundo momento?

Por muitos anos, a Bolsa americana foi considerada como a grande ganhadora de longo prazo. Seria algo como o mainstream do investimento no mundo – em outras palavras, o feijão com arroz da gestão de recursos.
Compactuo com a ideia de que provavelmente continuará sendo assim até que a China faça frente às Bolsas dos EUA – a partir daí, a Bolsa americana não deixará de ser o titã que é hoje, mas enfrentará uma competição mais notável.
Nesse sentido, tem chamado a atenção, agora no final do ano, o valuation esticado da tradicional vencedora dos investidores. Devido ao repique acentuado desde a mínima do ano e as sucessivas revisões para a economia real, acabamos nos deparando com múltiplos consideravelmente pouco atrativos.
[captacao]
Muito derivado, claro, da performance das empresas de tecnologia — que tem norteado a Bolsa desde 2008 e liderado a recuperação de 2020 no pós-Covid, principalmente por fazer parte do combo de empresas chamado de “stay at home” (em português, fique em casa). Isto é, companhias que se beneficiam do momento atual por serem a única saída para o lockdown.
Abaixo, um compilado com 15 fatores de avaliação (valuation) para as ações dos EUA (S&P 500).
Leia Também
A natureza abomina o vácuo: ata do Copom, inflação nos EUA e balanço da Petrobras mexem com a bolsa hoje
Trump continua na Casa Branca. O poder, nem tanto
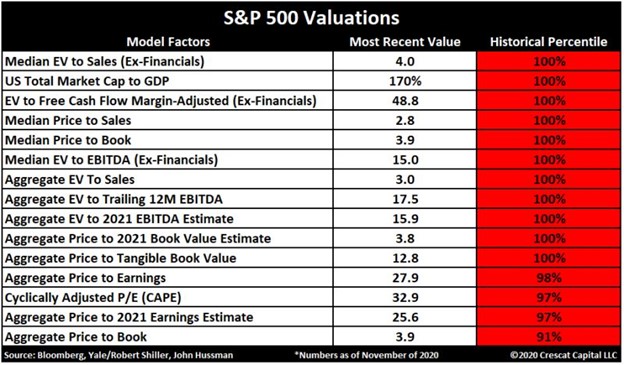
Como podemos verificar, 11 deles estão indiscutivelmente em níveis recordes — ou seja, no 100° percentil. Outros quatro também estão perto de recordes históricos, acima do 90° percentual.
Empiricamente, os múltiplos do mercado de ações são os mais extremos em relação às taxas de juros nos últimos 25 anos. Curiosamente, o que permite isso é justamente o fato de as taxas de juros estarem em suas mínimas — a única forma de preservar continuidade das altas subsequentes é a manutenção de juros baixo.
Logo, uma vez que se sabe que os juros permanecerão baixos por mais tempo, dado que a inflação repousará de maneira baixa estruturalmente (motivos derivados da demografia, tecnologia e globalização), podemos concluir que existe um horizonte relativamente estável, de algo como dois anos, em que poderá haver continuidade da alta das Bolsas dos EUA mesmo a múltiplos esticados.
Não à toa o Goldman Sachs entregou projeções bem otimistas para 2021 e 2022.
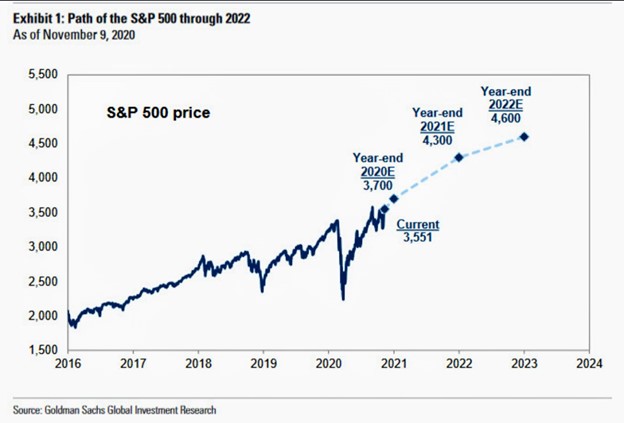
Com base na estimativa de consenso, isso implicará nos seguintes múltiplos de preço sobre lucros projetados: 25,5 para 2021 e 23,75 para 2022. As previsões podem parecer otimistas, mas se as taxas permanecerem tão baixas até 2022, não há razão para não acontecer.
Por sinal, não é possível que haja eventual “estouro de bolha”, como especulam alguns analistas mais sensacionalistas. Quando observamos a história, não houve “estouro de bolha” sem que tenha havido um repique da taxa de juros também.
Além disso, mesmo quando houver a elevação da taxa de juros, o mercado estressa inicialmente, mas leva mais algumas elevações para que a hipotética “bolha” estoure.
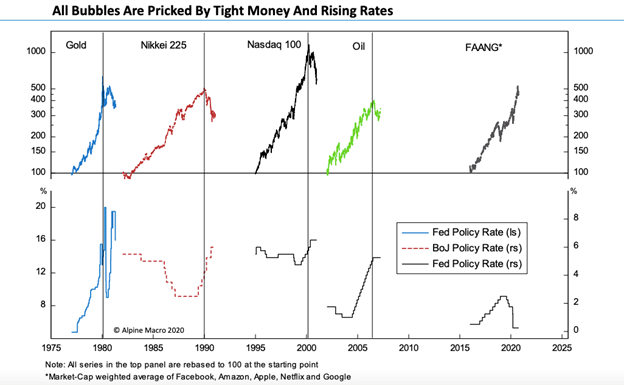
Não estou dizendo que existe bolha aqui, mas apenas chamando a atenção para o fato de que, havendo uma, estaremos mais tranquilos devido à manutenção dos juros em patamares baixos.
Evidentemente, os investidores, mesmo sabendo disso, não comprarão o sonho para sempre e tenderão a buscar por alternativas para que não concentrem patrimônio nas mesmas teses de sempre. Sendo assim, resta a pergunta…
Para onde irão os recursos em um segundo momento?
Existem dois casos específicos que acredito que merecem o devido destaque, sendo que nenhum deles joga fora a continuidade do investimento em tecnologia americana, o grande cavalo dessa crise.
A primeira delas se trata das teses de valor, que ficaram bem para trás relativamente às teses de crescimento (principalmente por conta das companhias de tecnologia).
Não acredito que caiba uma substituição completa às empresas de crescimento (growth), mas ao menos a criação de uma posição em valor (value) parece fazer sentido.
Abaixo, um gráfico de sensibilidade de recuperação econômica para com o desempenho relativo entre empresas de valor (value) e de crescimento (growth).
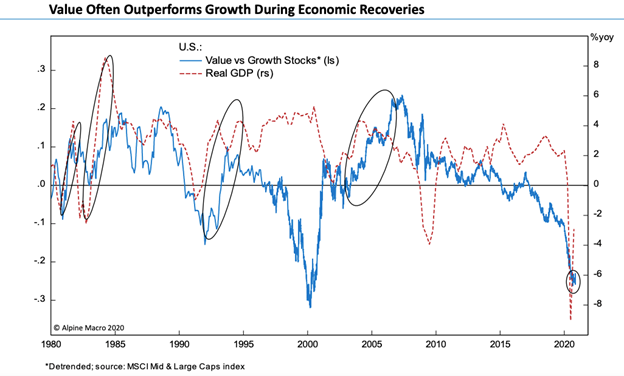
Em retomadas de crescimento, cabe o investimento em teses de valor, que costumam, em recuperações, "outperformar" teses de crescimento. Com isso, fica bastante claro que existe a necessidade de se investir, ao menos um pouco relativamente a crescimento, em companhias descontadas.
Em segundo lugar, e talvez mais importante, temos o bom momento para países emergentes. Tem sido um longo mercado de baixa para ações de mercados emergentes, mas todos os descontos chegam ao fim mais cedo ou mais tarde – especialmente no que diz respeito aos ciclos.
Note o gap abaixo:
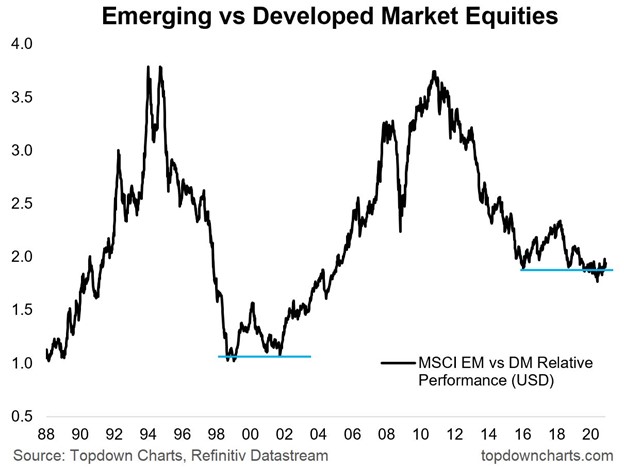
Cada vez mais as pessoas estão se perguntando se estamos em um ponto de inflexão ou perto dessa tendência. Eu diria que estamos mais perto do que nunca.
Já tem um tempo que ando prestando atenção especial aos valuations, às condições monetárias e aos aspectos técnicos dos países emergentes.
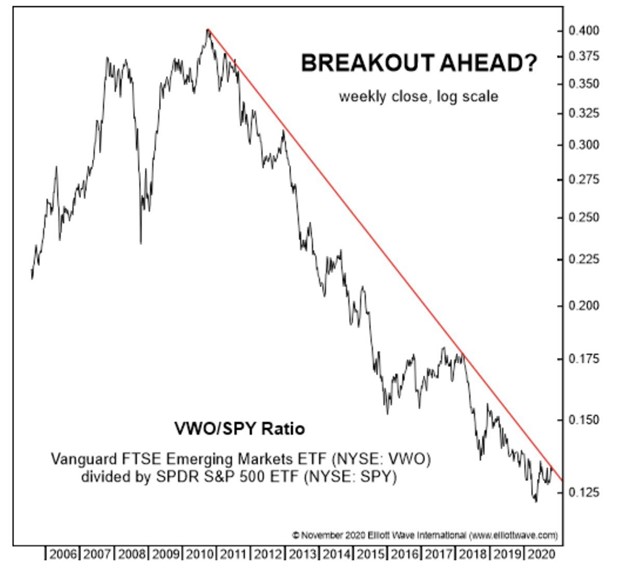
De uma perspectiva estratégica (pensando nas suposições do mercado de capitais), as chances são claramente a favor dos mercados emergentes, mas do ponto de vista tático provavelmente ainda precisamos de um pouco mais de evidência.
A presidência de Biden fortalece a percepção pró-emergentes.
A presença de um multilateralista no comando dos EUA é positivo para o comércio mundial e, consequentemente, para países emergentes.
Não é para menos, a classe está entre as favoritas dos investidores institucionais americanos.
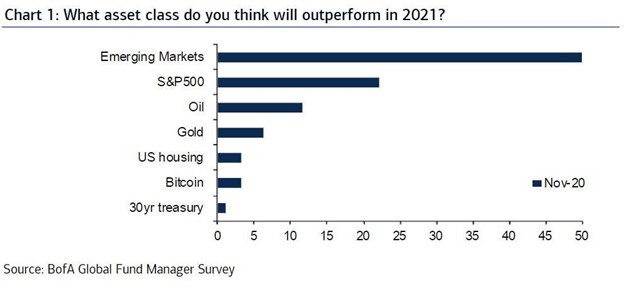
O Brasil se destaca nesse meio por seu posicionamento estratégico para as economias mundiais e também por seu enorme desconto em dólares. Acredito que, ao longo de 2021, haverá um forte retorno dos investidores estrangeiros para o Brasil, principalmente se acertarmos nossa trajetória fiscal.
Inclusive, uma boa oportunidade pode ter se formado na nossa renda fixa soberana. Por conta do risco fiscal, a curva de juros deu uma boa empinada, proporcionando bons ganhos reais nas Bs longas.
Segundo Felipe Miranda, estrategista-chefe da Empiricus Research, três são os pontos favoráveis ao juro real longo atualmente:
- a expectativa do mercado de que a inflação deve voltar a 4,5% parece excessiva;
- o cenário fiscal pode ser um pouco mais benigno do que os atuais prêmios de risco sugerem;
- a famosa taxa real neutra, aquela abstração típica dos economistas, caiu bastante, tanto no Brasil quanto no mundo.
Posições estruturais de carrego no juro longo podem fazer sentido. Tudo isso, claro, feito sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
Se você deseja estruturar seus investimentos para lucrar com esse fluxo dos estrangeiros rumo aos emergentes, sugiro que leia o Palavra do Estrategista e recebe as sugestões de ações consideradas Oportunidades de uma Vida.
 6 de novembro de 2026 - 7:08
SEXTOU COM O RUY
O Ibovespa despencou 20%, chegou a hora de comprar? Esse estudo diz que sim, mas não qualquer tipo de ação
6 de novembro de 2026 - 7:08 5 de novembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
Elevador dos juros parado: decisão do Copom e temporada de balanços movimentam a bolsa nesta quinta-feira
5 de novembro de 2026 - 8:19 4 de novembro de 2026 - 20:07
EXILE ON WALL STREET
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
4 de novembro de 2026 - 20:07 4 de novembro de 2026 - 8:26
O MELHOR DO SEU DINHEIRO
Pato manco (com laranja): eleições nos EUA, balanço do Itaú e decisão do Copom movimentam os mercados hoje
4 de novembro de 2026 - 8:26 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
28 de outubro de 2026 - 8:54 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO
Não precisa ser assim: Ibovespa junta os cacos da ressaca eleitoral
27 de outubro de 2026 - 8:59
27 de outubro de 2026 - 7:10
INSIGTHS ASSIMÉTRICOS
O choque passou pela bolsa, mas o veredito virá do fiscal
27 de outubro de 2026 - 7:10 26 de outubro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
Nunca antes: bolsa, dólar e juros reagem à reeleição de Lula com circuit-breaker no radar dos investidores
26 de outubro de 2026 - 8:21 23 de outubro de 2026 - 7:51
O MELHOR DO SEU DINHEIRO
O jogo só termina quando acaba: WEG em queda, IPCA-15 e cautela na bolsa no último pregão antes do segundo turno entre Lula e Flávio Bolsonaro
23 de outubro de 2026 - 7:51 23 de outubro de 2026 - 6:03
SEXTOU COM O RUY
A bolsa tem bons motivos para continuar subindo, mas a WEG (WEGE3) serve como alerta
23 de outubro de 2026 - 6:03 22 de outubro de 2026 - 8:27
O MELHOR DO SEU DINHEIRO
Uma nova aposentadoria complementar: novas pesquisas eleitorais e início da temporada de balanços movimentam os mercados
22 de outubro de 2026 - 8:27 21 de outubro de 2026 - 20:00
EXILE ON WALL STREET

