


Admirável semestre novo: riscos e oportunidades para a segunda metade do ano
Devemos parar, respirar fundo e observar o panorama de risco, antes de refletir sobre uma suposta alocação ideal. Sobre os risco, eu poderia enumerá-los; veja neste texto

“Grande é a verdade, mas ainda maior, do ponto de vista prático, é o silêncio em torno da verdade.”
“Não se pode ter uma civilização duradoura sem uma boa quantidade de vícios amáveis.”
— Trechos retirados da obra "Admirável Mundo Novo", de Aldous Huxley
Estamos iniciando mais um semestre no ano de 2020, o qual aguardamos ansiosamente reservar surpresas melhores que a primeira metade do ano (ou ao menos não tão ruins). Tenho trazido com certa frequência para este espaço diversas provocações no sentido das inúmeras instabilidades passíveis de serem verificadas nos mercados atuais. Como tenho dito, na contemporaneidade, definiremos possivelmente diversos paradigmas que poderão nos nortear nas próximas décadas, positiva ou negativamente.
Isso acontece nas mais variadas esferas, da monetária para a fiscal, do comportamental para o social, da economia real para os ativos financeiros; enfim, muita coisa pode mudar muito mais rápido do que conseguimos pressupor a priori. Aliás, o processo de transformação já começou.
Hoje, vivemos em um mundo cada vez mais incerto, complexo, dinâmico e instável, infelizmente. Huxley tentou nos mostrar, já na década de 30, que civilizações duradouras costumam vir acompanhadas de uma respectiva boa quantidade de vícios amáveis. Inegavelmente, somos reféns de nosso próprios vícios cada vez mais. Entendam isso como consolo, ou então, que as coisas podem piorar ainda mais. Curiosamente, o tal mundo "mais incerto, complexo, dinâmico e instável" poderia ser entendido, sob uma perspectiva de Huxley, como não só algo necessário, mas positivo também. Se quisermos sobreviver, talvez tenhamos que caminhar cada vez mais nessa direção.
Quando transpomos o fenômeno de acumulação de vícios para um mercado já muito rápido e ansioso por natureza, geramos incontáveis distorções. É o que podemos verificar ao nos atermos aos novos horizontes para os mercados financeiros globais. Depois de um choque tremendo em março deste ano, tentamos gradualmente nos recuperar, procurando forçosamente estabilizar os patamares de preço e nossas referências indicativas.
Leia Também
Sem sucesso.
Por mais que tenhamos contido o estresse em demasia anteriormente testemunhado, perdemos muito do senso de realidade, que, vale dizer, já estava bastante deformado antes mesmo de toda essa confusão sanitária.
Quais os riscos no horizonte?
Friamente, com o acima exposto na cabeça, devemos parar, respirar fundo e observar o panorama de risco, antes de refletir sobre uma suposta alocação ideal. Sobre os risco, eu poderia enumerá-los da seguinte forma:
I) possibilidade de uma segunda onda do coronavírus: por mais que, como já tratamos aqui, muito dificilmente tenhamos uma reação tão bruta sobre o mercado como foi na primeira onda, ainda é um risco a se ter no radar. Não tem mais um peso tão grande, evidentemente, pois os processos já estão vigentes, as estruturas de combate ao vírus ainda estão montadas e existe a natural precificação do fenômeno pelos agentes; ainda assim, vale se considerar na matriz de probabilidades associadas, uma vez que retomadas das quarentenas ao redor do mundo podem prejudicar a recuperação da economia. Existe uma história correndo solta no mercado que poderíamos iniciar a precificar uma suposta recuperação em "raiz quadrada" (imagem abaixo) - sim, o pessoal é bem criativo. Caso isso acontecesse, a revisão das estimativas de consenso hoje marginalmente para baixo poderiam ter reflexos mais agressivos devido à sensibilidade vigente do mercado (vide ponto II).
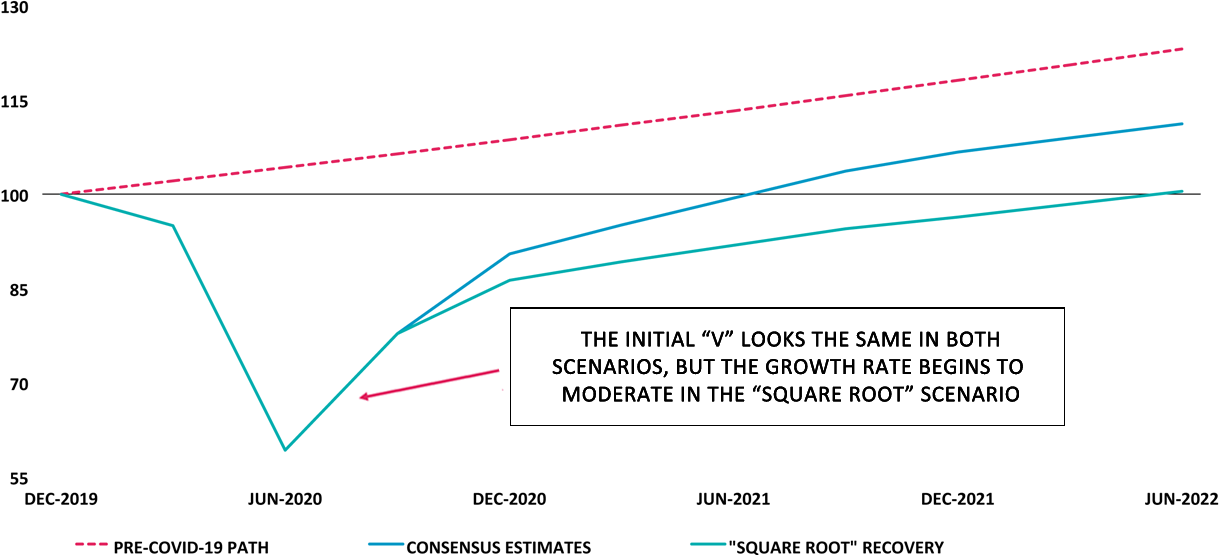
Fonte: BlackStone
[captacao]
II) Teoria Monetária Moderna: vivemos hoje sobre um grande experimento global de expansão quase que ilimitada de liquidez. Os balanços das autoridades monetárias se incham cada vez mais e a compra de ativos se torna generalizada. Considero este talvez um dos piores vícios impostos ao mercado na atualidade. Como um economista de viés liberal clássico, em partes pautado pelos pressupostos da chamada ortodoxia econômica, tenho sérios questionamentos sobre a viabilidade de expansão monetária indefinida em horizontes dilatados de tempo. Na minha opinião, estamos apenas socializando os problemas de hoje para com as gerações futuras ao passo que tornamos os mercados inexplicavelmente sensíveis e desvirtuados; afinal, o quanto os balanços inchados dos BCs, os subsequentes déficits públicos e o resgate de empresas quebradas prejudicam a curva de produtividade de longo prazo de uma economia?
III) Risco fiscal e político institucional brasileiro: já tratei bastante deste tema por aqui, o que me permite ser mais telegráfico em minha abordagem. O Brasil passa por um momento muito ruim em termos econômicos (do ponto de vista fiscal). Se por um lado caminhamos bem desde 2016 com o governo Temer no sentido de uma sanidade fiscal mais aprimorada, ainda que aquém do necessário, a crise sanitária global destruiu boa parte do progresso conquistado até aqui. Como se não bastante, a chuva de problemas desgastou demasiadamente um governo que já possui uma deficiência crônica na própria articulação política. Perdemos boa parte da continuidade das reformas físicas e de produtividade, ao menos em um primeiro momento, sem grandes expectativas de vê-las sendo retomadas com a mesma pujança.
IV) Eleições americanas pressionam: há quem diga que existe um certo risco democrata no ar. Eu até acredito que Biden tenha chances e que, caso ganhe a corrida pela Casa Branca, até possa atuar no sentido de uma agenda de elevação de impostos, prejudicando os lucros e as margens. Mas, no meu entendimento, Biden é uma excelente solução democrata. Político raiz considerado partidário do diálogo e posicionado no centro do centro, um verdadeiro moderado. Portanto, se é que Biden é ruim, dos males o menor. Digo isso porque, por mais que uma vitória de Biden machuque um pouco as estimativas de lucros, ela ajuda no quinto e último risco que pretendo apresentar.
V) A década perdida pela falta de globalização: Ray Dalio, o maior gestor do mundo, tem falado em uma possível década perdida para as ações por conta da piora na globalização. Uma melhora na relação entre EUA e China poderia ser um bom sinal. O protecionismo de Trump acarreta rearranjo grotesco das cadeias de suprimento globais, tendo por consequência um retrocesso da globalização, com perdas marginais. Se por um lado Biden pode ser visto como parcialmente negativo para as empresas em termos de tributos, por outro acaba fortalecendo essa visão diplomática dos EUA para com o mundo. Além disso, toda a dinâmica de instabilidade de Trump gera volatilidade. Volatilidade tem preço e, se Biden pesa dos mercados, o Trump também faz.
Diante disso, como ficam as oportunidades?
Resgatando um pouco do risco dois, o JP Morgan tem argumentado que o mundo está afogado em muita dívida para que os mercados de ações voltem a cair. É verdade. A quantidade de liquidez força os agentes a comprar tudo naquela combinação também já tratada neste espaço entre a TINA e o FOMO.
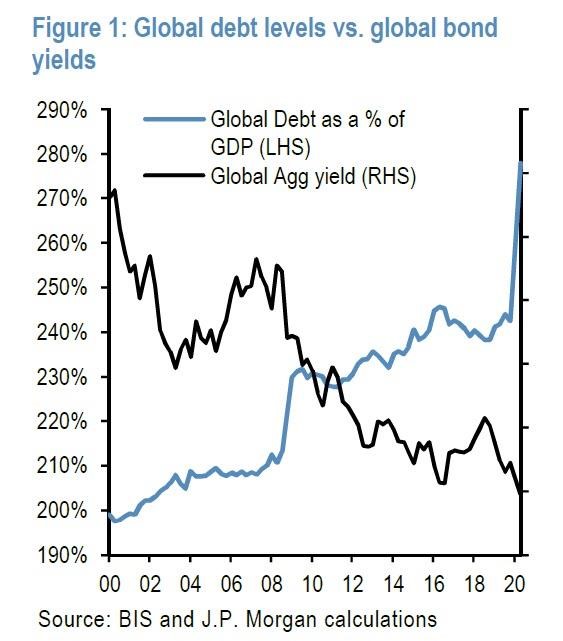
Definitivamente, não temos barganhas aqui. Os lucros caíram e os preços subiram, resultando em valuations esticados nas mais diversas óticas. Ainda assim, respeitando uma proporção adequada, ainda acredito que caiba um pouco de risco nas carteira via ações. Eu combinaria uma agenda cíclica doméstica com posições no exterior. Caixa, juro real longo, Bolsa brasileira e Bolsa estrangeira, pesando em nova economia e tecnologia. Para contrabalancear, ainda cabe ouro nas carteira, de modo a proteger as exposições - em um mundo de muita liquidez, você precisa ter ouro.
Tudo isso, claro, feito sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
Se você tem curiosidade para saber quais são as melhores oportunidades considerando todos os risco que expus, o convido para ler a série mais vendida da Empiricus, a Palavra do Estrategista. Nela, Felipe Miranda, uma das pessoas mais influente do mercado financeiro brasileiro, comenta sobre suas principais e mais interessantes ideias para os mais diferentes perfis e patrimônios, tudo considerando a complicada conjuntura atual. Quem acompanha tem tido acesso a ideia de proteção e de multiplicação desde muito antes da crise. Convido a todos para conferir.
 11 de novembro de 2026 - 8:29
O MELHOR DO SEU DINHEIRO
Cuidado com as expectativas na bolsa: Ibovespa reage ao balanço da Petrobras enquanto investidores aguardam Banco do Brasil e ajuste fiscal
11 de novembro de 2026 - 8:29 10 de novembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
A natureza abomina o vácuo: ata do Copom, inflação nos EUA e balanço da Petrobras mexem com a bolsa hoje
10 de novembro de 2026 - 8:14 10 de novembro de 2026 - 6:05
INSIGHTS ASSIMÉTRICOS
Trump continua na Casa Branca. O poder, nem tanto
10 de novembro de 2026 - 6:05 9 de novembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Palavra de amigo: mercados reagem a pronunciamento de Lula enquanto aguardam ata do Copom e dados de inflação
9 de novembro de 2026 - 8:31 8 de novembro de 2026 - 8:00
TRILHAS DE CARREIRA
Existe amizade verdadeira no trabalho? Como manejar a relação profissional e a pessoal
8 de novembro de 2026 - 8:00 6 de novembro de 2026 - 8:52
O MELHOR DO SEU DINHEIRO
Queima de estoque na bolsa: Ibovespa em queda, FII do mês e tudo o que você precisa saber sobre os mercados hoje
6 de novembro de 2026 - 8:52 6 de novembro de 2026 - 7:08
SEXTOU COM O RUY
O Ibovespa despencou 20%, chegou a hora de comprar? Esse estudo diz que sim, mas não qualquer tipo de ação
6 de novembro de 2026 - 7:08 5 de novembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
Elevador dos juros parado: decisão do Copom e temporada de balanços movimentam a bolsa nesta quinta-feira
5 de novembro de 2026 - 8:19 4 de novembro de 2026 - 20:07
EXILE ON WALL STREET
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
4 de novembro de 2026 - 20:07 4 de novembro de 2026 - 8:26
O MELHOR DO SEU DINHEIRO
Pato manco (com laranja): eleições nos EUA, balanço do Itaú e decisão do Copom movimentam os mercados hoje
4 de novembro de 2026 - 8:26 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
28 de outubro de 2026 - 8:54 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO

