


Telefônica (VIVT3), dona da Vivo, abre crediário para vender celular
A operadora agora parcela em até 21 vezes as vendas de smartphones, acessórios e outros eletrônicos

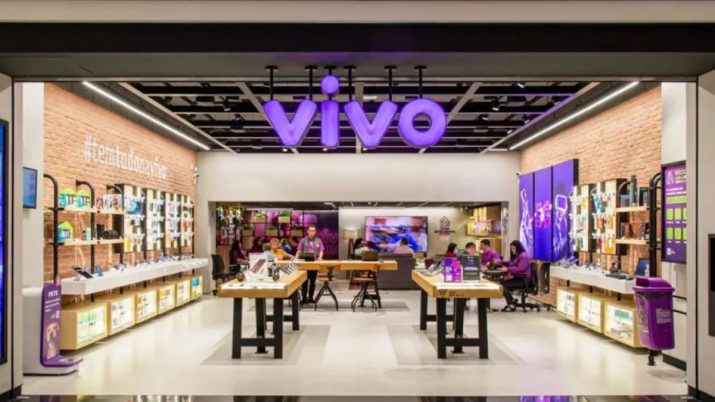
A Telefônica Brasil (VIVT3), dona da Vivo, está adotando um mecanismo de vendas que é um velho conhecido do varejo nacional, mas, até então, era pouco explorado no universo das telecomunicações: o crediário. A operadora agora parcela em até 21 vezes as vendas de smartphones, acessórios e outros eletrônicos (TVs, relógios, som, videogames e afins) nas suas lojas físicas e no aplicativo.
A medida tem como objetivo aumentar o volume e a variedade dos produtos vendidos, bem como ampliar o tíquete médio das vendas. Isso será possível atraindo os consumidores interessados em adquirir algum aparelho, mas que não têm cartão de crédito ou já esgotaram seu limite.
"Uma das maiores frustrações do consumidor é não ter crédito aprovado para fazer uma compra", diz o vice-presidente de inovação, Rodrigo Gruner. "Queremos permitir que o consumidor consiga comprar seu smartphone com a Vivo mesmo sem o cartão de crédito", complementa, citando que 95% das vendas dependem do cartão hoje em dia.
Quando um consumidor entrar na loja da Vivo, o vendedor já terá em mãos os seus limites de crédito pré-aprovados por meio da consulta do CPF ou número de telefone, aproveitando a base de dados de mais de 100 milhões de usuários da operadora. Com isso, poderá oferecer produtos que caibam no seu bolso.
A Vivo já tem uma receita líquida R$ 3,9 bilhões por ano com a venda de produtos na sua rede de 1,8 mil lojas e comércio eletrônico. Não é pouco. Trata-se de 13% do faturamento anual das Casas Bahia (R$ 29,2 bilhões) ou 10% da Magalu (R$ 38,7 bilhões), duas gigantes do varejo. Para 2026 em diante, a expectativa da operadora é ter um avanço "significativo" nas vendas graças à oferta do crediário, diz Gruner, que não abre metas de crescimento.
Leia Também
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
Segundo Gruner, será possível, inclusive, aproveitar a capilaridade da rede de lojas para abocanhar uma fatia do comércio das varejistas regionais - especialmente daquelas que estão sem caixa para manter um bom estoque de aparelhos. Em muitas cidades do interior, há poucas varejistas, e a loja da Vivo acaba sendo uma referência. "Esperamos aumentar nossa participação de mercado", frisa o vice-presidente.
No dia a dia, o crediário deve atender pessoas de menor renda a comprar o primeiro celular ou a trocar aparelhos defasados. Mas não só. A linha também deve servir para pessoas de maior poder aquisitivo interessadas em smartphones top de linha, cujos preços giram em torno de dois dígitos. "Muita gente não troca de aparelho por falta de crédito", cita Gruner.
No fim do dia, é esperado um estímulo para a renovação dos celulares. Hoje em dia, os consumidores trocam de aparelho a cada três anos, em média. No passado, esse giro acontecia em cerca de um ano e meio. "O ciclo de troca está mais longo", afirmou.
Fonte Nova
O crediário da operadora é baseado no seu braço de serviços financeiros, a Vivo Pay. A plataforma conta com recursos de um fundo de investimento em direitos creditórios (FIDC) subscrito pela Polígono Capital, uma joint venture do BTG Pactual com a Prisma. O Vivo Pay oferece empréstimo pessoal, antecipação de FGTS, consórcios, bem como seguros variados - aparelhos, vida e viagem. Desde o lançamento em 2020, já concedeu R$ 1,1 bilhão em crédito, gerando uma receita de R$ 488 milhões em 2025, alta de 5,9% perante 2024.
Assim, o crediário funcionará como uma nova fonte de receitas financeiras (os juros não são revelados), ao mesmo tempo em que ajudará a Vivo a vender produtos como seguros de aparelhos. "Hoje, 40% dos consumidores que adquirem um smartphone com a operadora também contratam seguro", conta Leandro Coelho, diretor do Vivo Pay.
Desde 2024, a Vivo recebeu do Banco Central (BC) licença para operar como Sociedade de Crédito Direto (SCD). Com isso, ficou autorizada a realizar operações de empréstimo e financiamento de forma direta, ou seja, sem a intermediação de um banco tradicional. Até então, a companhia contratava plataformas de terceiros, o chamado bank as a service.
Neste começo de ano, o Vivo Pay reabriu sua conta digital, que foi temporariamente suspensa para atualização da plataforma após a nova licença. Para os próximos meses, espera ampliar o portfólio de serviços e abrir linha de crédito para empresas.
 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO
A maré está virando? Petrobras (PETR4) tem lucro 21,5% maior em um ano, mas queda no trimestre, e anuncia dividendos de R$ 15,3 bi
10 de novembro de 2026 - 20:29 10 de novembro de 2026 - 19:29
JUNTAS E MAIS FORTES
Fleury (FLRY3) e controlada da Bradsaúde (SAUD3) unem forças para criar empresa de oncologia com investimento de R$ 72 milhões
10 de novembro de 2026 - 19:29 10 de novembro de 2026 - 15:19
EMPRESAS
‘Uma das safras mais difíceis dos últimos anos’: por que a São Martinho (SMTO3) despenca mais de 9% após os resultados
10 de novembro de 2026 - 15:19 10 de novembro de 2026 - 14:33
VAI ACONTECER
IPO da Anthropic: com receita 1.200% maior, criadora do Claude quer chegar ao mercado valendo US$ 1,45 trilhão
10 de novembro de 2026 - 14:33 10 de novembro de 2026 - 7:11
COM DIREITO A DIVIDENDOS BILIONÁRIOS
Operacional nos trinques, mas sem ‘mãozinha’ do petróleo: Petrobras (PETR4) deve ter lucro líquido 18% maior no 3T26; veja o que esperar
10 de novembro de 2026 - 7:11 8 de novembro de 2026 - 15:43
SAIU DO PAPEL
CSN (CSNA3) fecha venda da CSN Cimentos por R$ 12,7 bilhões, mas ainda tem desafios à frente
8 de novembro de 2026 - 15:43 7 de novembro de 2026 - 15:08
O TRABALHO NÃO ACABOU
Lucro dos bancões cresce no 3T26, mas a conta dos juros chega: Santander perde força, Bradesco desacelera e Itaú mantém a dianteira
7 de novembro de 2026 - 15:08 7 de novembro de 2026 - 13:15
REBAIXAMENTO
BR Partners (BRBI11) perde selo de compra no Itaú BBA: o que fez o banco ficar mais cauteloso com as ações
7 de novembro de 2026 - 13:15 7 de novembro de 2026 - 12:21
DA QUEBRA AO RISCO POLÍTICO
Colapso do Ueno Bank chegou ao presidente do Paraguai e acendeu um alerta na Moody’s: o risco vai muito além dos bancos
7 de novembro de 2026 - 12:21 7 de novembro de 2026 - 9:43
OTIMISMO RENOVADO
De venda a compra: o que fez o BB-BI mudar de ideia sobre a Sabesp (SBSP3) e elevar o preço-alvo das ações em quase 50%
7 de novembro de 2026 - 9:43 6 de novembro de 2026 - 18:00
PAPEL & CELULOSE
Nem a celulose salva? Safra perde otimismo com Klabin (KLBN11) e rebaixa recomendação para neutra
6 de novembro de 2026 - 18:00 6 de novembro de 2026 - 17:23
TESOURA AFIADA
Safra rebaixa BB (BBSA3) para venda; Itaú (ITUB4) e Bradesco (BBDC4) também sofrem e só uma ação escapa da degola
6 de novembro de 2026 - 17:23 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS
8 pontos por dólar, passagem aérea extra e até 20 acompanhantes nas salas VIP: o que oferece o cartão de R$ 12 mil do Itaú
6 de novembro de 2026 - 16:27 6 de novembro de 2026 - 13:08
ALÍVIO ADIANTE?

