


É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
Em relatório, corretora se mostra otimista com Tesouro Prefixado após abertura de janela de oportunidade rara de investimento nesses papéis


Os títulos prefixados costumam ser o patinho feio da renda fixa. Por terem uma taxa fixa, que não corrige a inflação e não acompanha os juros, esses papéis só são indicados em uma janela específica da economia, em que juros e inflação convergem em seu favor. Acontece que essa janela rara se abriu e esse momento é agora, segundo a XP.
Em relatório divulgado nesta semana, Rachel de Sá, estrategista de investimentos da XP, argumenta que o ambiente atual é historicamente favorável para os títulos prefixados. A avaliação considera a trajetória esperada dos juros e uma análise de ciclos anteriores de afrouxamento monetário.
Os dados mostram que os títulos Tesouro Prefixado (LTNs), os papéis prefixados do Tesouro Direto, entregaram retorno superior ao CDI em 68,8% das janelas de queda de juros entre 2006 e 2025, quando carregadas até o vencimento.
E um detalhe importante é: os maiores excessos de retorno ocorreram justamente quando os juros partiram de patamares muito altos.
Considerando que a taxa Selic estava há poucos meses em 15% ao ano — o maior nível em quase duas décadas —, a posição da XP é de otimismo com os prefixados neste momento.
Por que a queda da Selic favorece os prefixados?
Quando o investidor compra um Tesouro Prefixado na plataforma do Tesouro Direto, ele trava uma taxa conhecida até o vencimento.
Leia Também
Se, nos anos seguintes, os juros caírem, o mercado passa a aceitar retornos menores para esse investimento.
Mas quem contratou o título antes mantém a taxa original.
Digamos que você trave 13,8% de taxa anual em um título do Tesouro Direto, com uma aplicação de R$ 100 mil.
Mantendo esse investimento por dois anos e ignorando as oscilações de preço e taxa que são naturais para esse tipo de papel, o montante chegaria a aproximadamente R$ 130 mil apenas com o carrego.
Já um investimento em aplicações atreladas aos juros estaria sujeito à redução gradual da taxa Selic ao longo deste período.
A XP projeta a Selic em 13,25% no fim de 2026 e em 11,5% ao final de 2027, o que significa que a remuneração dos investimentos pós-fixados tende a acompanhar esse movimento de queda.
Logo, a tese de Sá é que o principal benefício do prefixado é preservar uma remuneração elevada enquanto os juros da economia recuam.
A análise de diferentes janelas entre 2006 e 2026 reforça a tese, segundo o relatório. Os títulos prefixados apresentaram desempenho igual ou superior ao CDI em cerca de 68,8% das observações.
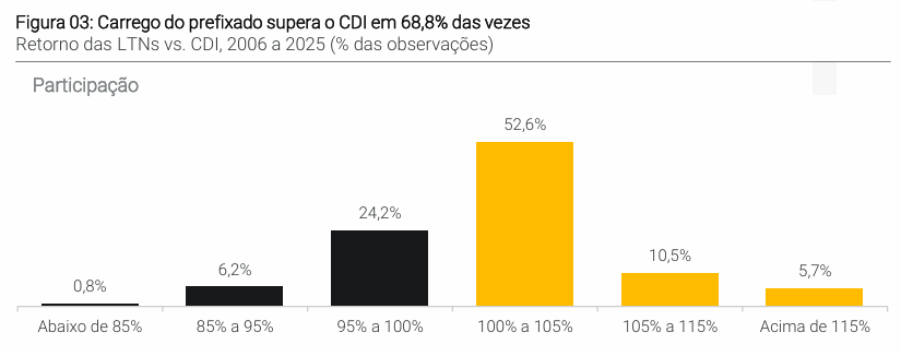
Os períodos de desempenho inferior ao referencial foram, em geral, relativamente próximos do CDI, enquanto os episódios favoráveis produziram excessos de retorno mais expressivos.
“O histórico sugere, portanto, uma assimetria favorável para investidores que conseguem contratar taxas elevadas antes de ciclos de redução dos juros e levá-las ao vencimento”, diz o documento.
Taxas que ainda valem a pena
Normalmente, quando o Banco Central inicia um ciclo de corte nos juros, as taxas dos prefixados do Tesouro Direto começam a cair rapidamente.
A XP afirma que parte desse movimento já ocorreu nos vencimentos mais curtos.
O Tesouro Prefixado 2029, por exemplo, estava oferecendo 14,97% de taxa ao ano em junho de 2026. Passados três meses, o mesmo papel está com taxa de 13,81%.
Já o prazo intermediário (Tesouro Prefixado 2032) ainda oferece juros anuais na faixa dos 14%.
Para o investidor, o relatório afirma que isso significa a possibilidade de contratar retornos que continuam bastante atrativos em termos históricos.
“A combinação entre um ciclo de flexibilização dos juros em andamento e taxas ainda elevadas cria um ambiente historicamente favorável para os títulos prefixados. A partir desse cenário, a principal decisão deixa de ser se vale considerar o indexador e passa a ser qual o melhor prazo.”
O mais longo não é o melhor
Este é um dos pontos mais sensíveis dos prefixados.
Quanto maior o vencimento do título, maior tende a ser sua sensibilidade a mudanças nas expectativas para juros, inflação e risco fiscal.
Embora esses papéis tenham maior potencial em cenários favoráveis, também carregam mais risco caso os indicadores deixem de convergir a seu favor.
As fragilidades dos prefixados são os níveis de juros e inflação.
Ao optar por um papel de taxa fixa do Tesouro Direto, o investidor está apostando que os juros da economia continuarão abaixo da taxa contratada pelo período de investimento e que a inflação se manterá sob controle até o fim do prazo.
Caso contrário, o retorno real da aplicação não será significativo.
No período de duas décadas que a XP analisou, os vencimentos até três anos apresentaram a melhor combinação entre risco e retorno.
Prazos mais longos se mostraram mais sensíveis aos indicadores e apresentaram maior volatilidade. O retorno continuou significativo, mas a oscilação foi bem maior.
Por isso, a recomendação da casa é se manter na faixa de prazo entre 1,5 e 3 anos.
É sobre carrego, não marcação a mercado
A tese da XP para os prefixados tem como base carregar os papéis até o vencimento.
Diante do ciclo de queda dos juros é comum ver análises sobre lucro com base na marcação a mercado dos títulos públicos do Tesouro Direto.
Essa possibilidade surge a partir da reprecificação do mercado para adequar as novas projeções de juros nos títulos em circulação. Quando os juros caem, os títulos passam por ajuste de taxa e aumento de preço para incorporar o novo cenário.
Para quem tem os papéis na carteira, se abre a possibilidade de vender diante do preço maior. Esse seria o lucro com a marcação a mercado.
Entretanto, a estrategista da XP defende que o carrego vale muito mais a pena.
- SAIBA MAIS: Tesouro Direto: vale a pena trocar um título comprado a uma taxa menor por um de mesmo prazo com uma taxa maior?
À medida que o horizonte de investimento aumenta, a taxa contratada no momento da compra passa a ter muito mais influência sobre o retorno da aplicação do que as oscilações temporárias da curva.
O histórico dos prefixados ajuda a ilustrar esse comportamento.
Em janelas de até seis meses, os efeitos da marcação a mercado são mais significativos. Já em períodos superiores a um ano, cerca de 61 dos títulos avaliados no levantamento da XP apresentaram ganhos superiores a 10%.
“Conforme o horizonte se alonga, a dispersão dos retornos diminui, reduzindo a frequência de resultados negativos e aumentando a previsibilidade dos retornos observados”, diz o relatório.
Para a XP, portanto, a discussão sobre os prefixados não é uma aposta tática em valorização, mas uma decisão para levar ao vencimento.
Se a trajetória esperada para a Selic se confirmar, os investidores que travarem hoje taxas próximas de 14% ao ano poderão continuar recebendo essa remuneração quando o restante do mercado já estiver convivendo com juros significativamente menores.
E é justamente essa possibilidade que faz a casa enxergar uma janela interessante para os títulos prefixados do Tesouro Direto agora.
 29 de outubro de 2026 - 13:19
TESOURO DIRETO
Restrito ao Banco do Brasil, Tesouro Reserva chega a R$ 8 bilhões em apenas cinco meses; o que explica o sucesso do novo título público?
29 de outubro de 2026 - 13:19 28 de outubro de 2026 - 17:39
RENDA FIXA
“Marcação a mercado não é volatilidade, é transparência para o investidor”, diz diretor da BlackRock ao defender ETFs de renda fixa
28 de outubro de 2026 - 17:39 28 de outubro de 2026 - 11:49
OLHA O IMPOSTO DE NOVO
LCIs, LCAs e outros isentos voltam à mira do governo e podem passar a ter IOF, diz jornal
28 de outubro de 2026 - 11:49 27 de outubro de 2026 - 19:45
RENDA FIXA
Renda fixa em promoção? Juros sobem após a eleição e XP vê oportunidade em títulos que agora estão mais baratos
27 de outubro de 2026 - 19:45 26 de outubro de 2026 - 13:19
DIA DE SANGRIA
O Tesouro IPCA+ 8% está de volta: Tesouro Direto abre com altos retornos e tombo de mais de 20% nos títulos públicos
26 de outubro de 2026 - 13:19 26 de outubro de 2026 - 10:45
RENDA FIXA
Tesouro Direto permanece fechado após vitória de Lula por forte oscilação nos retornos; o que acontece agora?
26 de outubro de 2026 - 10:45 20 de outubro de 2026 - 18:31
RENDA FIXA
CRAs estão com os dias contados? Dinheiro do agronegócio está migrando para outros papéis isentos, mostram dados da Anbima
20 de outubro de 2026 - 18:31 20 de outubro de 2026 - 15:41
SD ENTREVISTA
Brasileiro é ‘viciado em CDI’, mas queda de juro pode fazer bem para a renda fixa, diz gestor de crédito que se antecipou à onda de resgates
20 de outubro de 2026 - 15:41 19 de outubro de 2026 - 17:02
RENDA PASSIVA EM DOBRO
Banco do Brasil lança ‘Cofrinho de Proventos’ para reinvestir dividendos de forma automática, mas tem um ponto de atenção
19 de outubro de 2026 - 17:02 16 de outubro de 2026 - 17:33
RENDA FIXA
Vale trocar um Tesouro IPCA+ por uma debênture da Sabesp? Títulos isentos passam a pagar mais que os públicos, mostra BTG
16 de outubro de 2026 - 17:33
14 de outubro de 2026 - 18:32
ESTRATÉGIA DE INVESTIMENTO
XP recomenda vender títulos do Tesouro Direto para comprar papéis isentos; veja as indicações na renda fixa
14 de outubro de 2026 - 18:32 14 de outubro de 2026 - 15:05
Conteúdo Empiricus
Tesouro IPCA+ entregou mais de 14% de valorização com resultado do 1º turno; confira as oportunidades na renda fixa para a segunda metade das eleições
14 de outubro de 2026 - 15:05 13 de outubro de 2026 - 14:27
SD EXPLICA
O que aconteceu com as LCIs e LCAs que pagavam de 95% a 100% do CDI? Entenda por que elas estão sumindo
13 de outubro de 2026 - 14:27 8 de outubro de 2026 - 18:15
RENDA FIXA
Tesouro Direto: o mercado queimou a largada? Confira a tese defensiva do Safra para os títulos públicos
8 de outubro de 2026 - 18:15 7 de outubro de 2026 - 18:23
RENDA FIXA
Tesouro Direto: Tesouro IPCA+ 8% não existe mais, e quem comprou já lucra até 25%; veja quanto os títulos pagam agora
7 de outubro de 2026 - 18:23 7 de outubro de 2026 - 16:02
CARTEIRA RECOMENDADA
Ainda tem renda fixa pagando IPCA+ 8% por aí: veja a escolha dos bancões para títulos isentos e Tesouro Direto
7 de outubro de 2026 - 16:02 6 de outubro de 2026 - 18:29
VISÃO DO GESTOR
A eleição já mudou a forma de investir? Gestora de fortunas aumenta aposta em Tesouro IPCA+, prefixados e ações
6 de outubro de 2026 - 18:29 6 de outubro de 2026 - 15:58
CRÉDITO PRIVADO
A correção das debêntures incentivadas acabou? Sparta vê risco de nova onda de resgates
6 de outubro de 2026 - 15:58 5 de outubro de 2026 - 15:49
RENDA FIXA
Tesouro Direto: preços disparam e taxas caem após primeiro turno, com ‘otimismo Flávio’; veja quanto o Tesouro IPCA+ oferece agora
5 de outubro de 2026 - 15:49 2 de outubro de 2026 - 18:00
RENDA FIXA

