


Vale a pena investir em dólar quando a Selic está pagando 14% ao ano? Veja por que aplicar agora e quanto a moeda estrangeira pode render
A renda fixa norte-americana paga bem menos que os títulos brasileiros, mas oferece uma proteção que os juros não entregam

Por que investir em dólar se a taxa Selic está pagando 14% ao ano em reais? Se você olhar apenas para os juros do Brasil e dos Estados Unidos, a conta parece não fechar. Afinal, os títulos do governo norte-americano pagam algo perto de 4% a 5% ao ano — cerca de 10% a menos que os papéis do Tesouro Direto.
Mesmo assim, gestores, planejadores financeiros e casas de análise insistem que o investidor deve manter uma parte do patrimônio em dólar.
E não é sem motivo.
O cenário dá razões para começar a aplicar ou ampliar o investimento na renda fixa norte-americana. Os Treasurys estão pagando taxas altas, o acesso do brasileiro a esses ativos aumentou nos últimos anos e as projeções para o país nos próximos anos não são as melhores.
Se você tem todo o seu patrimônio em reais, seus investimentos estão apostando na mesma coisa: que a economia brasileira vai continuar funcionando bem.
Com os juros pagando 14% ao ano — até pouco tempo eram 15% —, essa alta exposição não incomoda.
Leia Também
XP recomenda vender títulos do Tesouro Direto para comprar papéis isentos; veja as indicações na renda fixa
O problema é que essa aposta costuma parecer segura justamente antes de deixar de ser.
O exemplo mais recente é a pandemia. Os juros chegaram a 2% ao ano em poucos meses. O dólar saltou de R$ 4 para perto de R$ 6. A inflação superou os 10% em um ano.
Situações assim são raras. Mas é justamente para eventos raros que servem os mecanismos de proteção.
É por isso que gestores e planejadores financeiros insistem nessa ideia que parece contraintuitiva: comprar renda fixa em dólar mesmo quando o CDI paga quase três vezes mais.
O objetivo dessa recomendação não é que a parcela em dólar supere o retorno da parcela em reais. A intenção é que os investimentos dependam menos da economia brasileira.
Como a dolarização protege os investimentos
Ter investimentos que se movem em direções diferentes em momentos de estresse é muito importante para o portfólio.
Se todo seu dinheiro está em Tesouro Selic ou CDB, o que vai acontecer quando a taxa Selic cair? Todo o seu rendimento vai cair junto.
O dólar tem essa característica de ser descorrelacionado dos principais ativos brasileiros. Em outras palavras: quando os ativos brasileiros sofrem, o dólar frequentemente se fortalece.
Quando a taxa de juros sobe nos Estados Unidos, por exemplo, o dólar ganhar força e tende a se valorizar frente ao real.
O resultado costuma ser a bolsa brasileira cair e os preços dos títulos públicos também, porque os investidores correm para os Treasurys, que vão pagar taxas melhores com o juro maior.
Além disso, em tempos de crise, o dólar é visto como uma moeda de proteção.
Nas últimas décadas, vimos a divisa norte-americana ganhar força nos piores cenários locais e internacionais: na crise de 2008, no impeachment em 2014 e na pandemia em 2020.
Segundo cálculos da XP, entre 2014 e 2016, durante a recessão brasileira e o processo de impeachment da presidenta Dilma Rousseff (PT), o dólar acumulou valorização de 89% frente ao real.
Considerando o rendimento dos Treasurys nesse período, uma posição dolarizada teria gerado retorno de 97,1%, contra 24,1% do CDI, que é a referência de retorno dos juros.
Isso significa que investir em dólar sempre rende mais?
Não. Mas também não significa que a posição na moeda estrangeira não tenha valor para a carteira.
Dólar não compete com o CDI
Em vários períodos, a renda fixa brasileira será mais rentável que o dólar.
Aliás, acontece com frequência quando a Selic está em patamares elevados, como agora.
Mas o objetivo da dolarização não é ganhar em todas as janelas. É evitar que sua carteira dependa de um único cenário.
O estudo da XP mostra que o retorno mensal de uma posição em dólar teve correlação praticamente nula com o CDI entre 2016 e 2026.
Na prática, isso significa que a renda fixa brasileira ir bem ou mal em determinado mês não afeta em nada o comportamento dos investimentos dolarizados. Quando uma parte da carteira não reage da mesma forma que a outra, a diversificação aumenta — e o potencial de ganho total do portfólio também.
"Esse benefício tende a ficar mais evidente em períodos de maior percepção de risco doméstico, como episódios de volatilidade eleitoral ou incerteza fiscal", diz o estudo da XP.
No ciclo eleitoral de 2018 — quando Jair Bolsonaro se candidatou ao Planalto pela primeira vez —, no período de janeiro a setembro o dólar se valorizou 33,8%, segundo a XP. No mesmo intervalo, o retorno com CDI ficou em 4,8%.
Mas por que investir em dólar agora?
Durante boa parte da década passada, investir em renda fixa norte-americana significava aceitar retornos muito baixos.
Hoje o cenário é outro.
Os Treasurys estão oferecendo taxas de 4,24% ao ano no prazo de dois anos, 4,65% no prazo de dez anos e 5,25% nos vencimentos de trinta anos. São taxas bem mais altas do que as disponíveis durante a década de juros próximos a zero, que predominou entre 2012 e 2021.
Isso quer dizer que o investidor consegue contratar uma renda relevante em moeda forte por um período longo.
Considerando as simulações da XP em seu estudo, um patrimônio de US$ 50 mil investido em um Treasury de dez anos a 4,65% ao ano geraria cerca de US$ 2.325 anuais em juros.
Fazendo a conversão para o câmbio de referência utilizado no estudo, de R$ 5,20, isso equivale a aproximadamente R$ 12 mil por ano em renda passiva.
Quantos os Treasurys pagam de juros em um ano?
| Patrimônio | Treasury 2 anos (4,24% a.a.) | Treasury 10 anos (4,65% a.a.) | ||
| US$ 5 mil | US$ 212 | R$ 1.102 | US$ 233 | R$ 1.209 |
| US$ 10 mil | US$ 424 | R$ 2.205 | US$ 465 | R$ 2.418 |
| US$ 50 mil | US$ 2.120 | R$ 11.024 | US$ 2.325 | R$ 12.090 |
| US$ 100 mil | US$ 4.240 | R$ 22.048 | US$ 4.650 | R$ 24.180 |
| US$ 500 mil | US$ 21.200 | R$ 110.240 | US$ 23.250 | R$ 120.900 |
| US$ 1 milhão | US$ 42.400 | R$ 220.480 | US$ 46.500 | R$ 241.800 |
Fonte: XP Investimentos.
E se o dólar cair?
Essa é a grande questão — e provavelmente sua principal preocupação em investir lá fora.
Uma preocupação muito legítima, por sinal.
Afinal, quando você compra um título de renda fixa em dólar, as regras são as mesmas da renda fixa em reais. Os títulos são prefixados e, em linhas gerais, o retorno é conhecido desde que se mantenha o papel até o vencimento.
O que você não sabe é quanto o dólar vai valer quando converter esse dinheiro de volta para reais.
Mas o estudo da XP quis resolver essa dúvida e fez algumas simulações. Os analistas usaram como referência um título soberano brasileiro emitido em dólar, que paga aproximadamente 6,4% ao ano.
Considerando um prazo de até cinco anos, os analistas calcularam o impacto da alta ou da queda do dólar nos retornos.
Se o dólar cair de R$ 5,20 para R$ 4,00 em apenas um ano, você teria uma perda acumulada de aproximadamente 18% em reais. Mas essa perda diminui se a queda do dólar acontecer de forma mais gradual.
Se a queda para R$ 4,00 acontecesse em quatro anos, por exemplo, a perda seria de apenas 1%, devido ao período de retorno acumulado pelos juros.
Em cinco anos, a perda de valor da moeda norte-americana já não causaria mais prejuízo: o ganho seria de 5%.
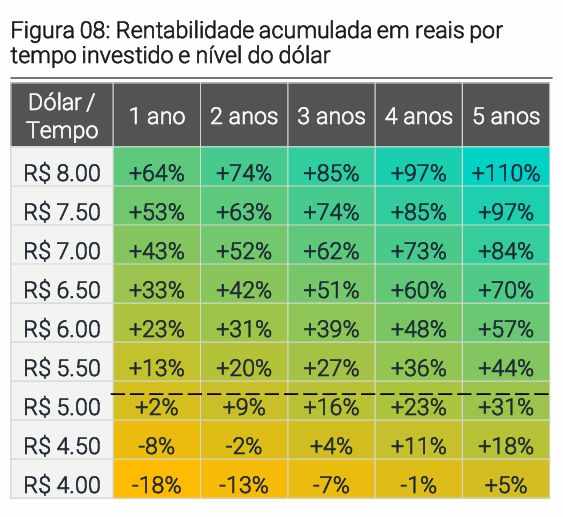
Ou seja, no longo prazo, a renda acumulada começa a trabalhar a favor do investimento.
É exatamente por isso que dolarização costuma ser tratada como estratégia estrutural, e não como uma aposta tática de curto prazo.
Como investir em dólar com renda fixa
A XP indica quatro caminhos principais para investir em dólar.
Os fundos internacionais de renda fixa são classificados como a porta de entrada mais simples, porque oferecem diversificação e gestão profissional sem exigir a compra individual de títulos.
Os ETFs de renda fixa também oferecem exposição a uma cesta de títulos em dólar e são acessíveis por serem negociados em bolsa, parecido com uma ação. Outro detalhe que a XP destaca é o preço menor, compatível com patrimônios menores.
Os títulos soberanos (Treasurys) são a exposição mais direta. É possível investir nos papéis norte-americanos, mas também nos Globals brasileiros, que são títulos soberanos emitidos pelo Tesouro Nacional em dólar.
Seus rendimentos são maiores do que os dos Treasurys norte-americanos, pelo Brasil ser visto como um país mais arriscado. Entretanto, para fins de diversificação de carteira, a exposição ao dólar funciona da mesma forma.
Já os bonds corporativos permitem investir em empresas, normalmente recebendo taxas superiores às dos títulos soberanos em troca de assumir risco de crédito dos emissores.
Neste caso, a recomendação é uma exposição via fundos ou ETFs, para garantir a diversificação e uma seleção profissionais de emissores com grau de investimento e menor risco.
 7 de outubro de 2026 - 18:23
RENDA FIXA
Tesouro Direto: Tesouro IPCA+ 8% não existe mais, e quem comprou já lucra até 25%; veja quanto os títulos pagam agora
7 de outubro de 2026 - 18:23 7 de outubro de 2026 - 16:02
CARTEIRA RECOMENDADA
Ainda tem renda fixa pagando IPCA+ 8% por aí: veja a escolha dos bancões para títulos isentos e Tesouro Direto
7 de outubro de 2026 - 16:02 6 de outubro de 2026 - 18:29
VISÃO DO GESTOR
A eleição já mudou a forma de investir? Gestora de fortunas aumenta aposta em Tesouro IPCA+, prefixados e ações
6 de outubro de 2026 - 18:29 6 de outubro de 2026 - 15:58
CRÉDITO PRIVADO
A correção das debêntures incentivadas acabou? Sparta vê risco de nova onda de resgates
6 de outubro de 2026 - 15:58 5 de outubro de 2026 - 15:49
RENDA FIXA
Tesouro Direto: preços disparam e taxas caem após primeiro turno, com ‘otimismo Flávio’; veja quanto o Tesouro IPCA+ oferece agora
5 de outubro de 2026 - 15:49 2 de outubro de 2026 - 18:00
RENDA FIXA
Nove em cada dez debêntures passaram a pagar mais: entenda quem perde e quem ganha com isso
2 de outubro de 2026 - 18:00 2 de outubro de 2026 - 6:00
SD ENTREVISTA
O ESG saiu da moda? Para a Régia Capital, ele ficou ainda mais fundamental na análise de crédito
2 de outubro de 2026 - 6:00 1 de outubro de 2026 - 13:31
VISÃO DO GESTOR
As LCIs e LCAs realmente ajudam a economia? Gestora diz que renúncia de R$ 50 bilhões beneficia mais os bancões do que as empresas
1 de outubro de 2026 - 13:31 29 de setembro de 2026 - 17:32
TAG SUMMIT
Os FIDCs chegaram ao investidor comum: mercado de R$ 1 trilhão quer disputar espaço na carteira de renda fixa
29 de setembro de 2026 - 17:32 28 de setembro de 2026 - 13:58
CRÉDITO PRIVADO
Investidores abandonam fundos de crédito novamente; saídas já chegam a R$ 121 bilhões em 12 meses
28 de setembro de 2026 - 13:58 27 de setembro de 2026 - 10:00
Conteúdo Empiricus
Onde buscar oportunidades para ‘travar’ ganhos muito acima da inflação com a Selic a 13,75%?
27 de setembro de 2026 - 10:00 26 de setembro de 2026 - 9:00
Conteúdo Empiricus
Alerta na renda fixa: entenda como títulos com retornos de até IPCA + 11% ao ano correm o risco de ‘sumirem das prateleiras’ em breve
26 de setembro de 2026 - 9:00 25 de setembro de 2026 - 11:00
Conteúdo Empiricus
Perdeu o Tesouro IPCA+ 8%? Saiba que na renda fixa ‘premium’ ainda é possível buscar retornos reais de até 10,38% ao ano; veja os títulos
25 de setembro de 2026 - 11:00 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA
É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
23 de setembro de 2026 - 17:20 23 de setembro de 2026 - 13:32
PAGUE MENOS IMPOSTO
Reserva de emergência na bolsa de valores? Conheça os ETFs de renda fixa
23 de setembro de 2026 - 13:32 22 de setembro de 2026 - 18:45
CRÉDITO PRIVADO
3 títulos de renda fixa isentos de imposto de renda para comprar com a Selic em queda, segundo a Empiricus
22 de setembro de 2026 - 18:45 22 de setembro de 2026 - 8:38
DÚVIDA SOBRE ALÍQUOTA
Polêmica sobre imposto de renda de ETFs de renda fixa volta ao radar após XP suspender negociação de seis fundos de crédito
22 de setembro de 2026 - 8:38 17 de setembro de 2026 - 17:45
RENDA FIXA
Tesouro Direto também reagiu mal ao reajuste do Bolsa Família, mas reverteu movimento no fim do dia; veja como fecharam as taxas
17 de setembro de 2026 - 17:45 17 de setembro de 2026 - 16:34
SIMULAÇÃO

