


O mercado ficou menos otimista com o Santander (SANB11) — mas UBS BB ainda vê motivos para comprar a história
Resultado do 1T26 frustra expectativas, enquanto banco reforça estratégia mais conservadora; o que fazer com as ações agora?


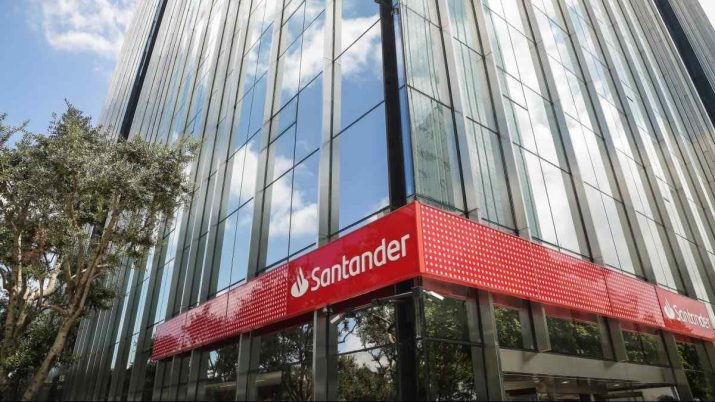
O primeiro teste dos grandes bancos em 2026 não empolgou. O Santander Brasil (SANB11) deu o tom com um resultado aquém das expectativas, em um trimestre que combinou lucro mais fraco e rentabilidade em queda.
O balanço do primeiro trimestre veio abaixo do esperado e reforçou a percepção de um início de ano mais fraco para o setor. No período, o lucro líquido recuou a R$ 3,78 bilhões, ligeiramente abaixo do consenso de mercado, que apontava para cerca de R$ 4,06 bilhões, segundo a Bloomberg.
A rentabilidade também incomodou. Para um banco que já viveu dias de glória com o ROE (retorno sobre o patrimônio) acima de 20%, o patamar de 16% soou como um balde de água fria — abaixo das projeções da maioria das casas de análise, que esperavam algo mais próximo de 17%.
Na Faria Lima, a leitura predominante foi de um trimestre “soft” — um desempenho que não compromete a história de longo prazo, mas também não entrega gatilhos de curto prazo.
- Confira aqui: Santander (SANB11) decepciona no 1T26, mas CEO banca: “pagar mais imposto é bom sinal” — e mantém ROE de 20% na mira
O mercado reagiu aos números com cautela. Nesta quarta-feira (29), as units do Santander (SANB11) operavam em queda de 2,11% por volta das 12h, a R$ 28,80. Desde o início do ano, a desvalorização beira os 12% na B3.
Os destaques do balanço do Santander Brasil (SANB11) no 1T26:
| Indicador | Resultado 1T26 | Projeções | Variação (a/a) | Evolução (t/t) |
|---|---|---|---|---|
| Lucro líquido | R$ 3,78 bilhões | R$ 4,06 bilhões | -1,9% | -7,3% |
| ROAE | 16% | 17,6% | -1,5 p.p. | -1,6 p.p |
| Margem financeira | R$ 15,8 bilhões | — | -0,7% | +3,1% |
| Carteira de crédito ampliada | R$ 705,5 bilhões | — | +3,4% | -0,4% |
Os “vilões” do trimestre do Santander: imposto mais alto e crédito mais seletivo
A principal fonte de pressão sobre o lucro do Santander no 1T26 veio da carga tributária. Após trimestres com alíquotas excepcionalmente baixas, a taxa efetiva de imposto saltou para cerca de 15% a 17%.
Leia Também
Mas a pressão não foi apenas tributária. O Santander segue pagando, em parte, o preço da própria disciplina, segundo os analistas.
Em busca de uma franquia mais resiliente, o banco manteve uma postura conservadora na concessão de crédito — o que limita o crescimento do portfólio no curto prazo.
1T26 do Santander sob a lupa do mercado
A leitura do mercado sobre o balanço do Santander Brasil foi, em geral, de cautela. O Itaú BBA manteve recomendação neutra (market perform) para SANB11 e chamou atenção para receitas fracas e piora na qualidade dos ativos.
"O trimestre foi suave nas receitas... A deterioração de 20 bps no NPL (inadimplência) de 90 dias não foi insignificante no contexto de efeitos sazonais", escreveram os analistas.
A alta dos atrasos mais longos, tanto em Pessoa Física quanto em pequenas e médias empresas (PMEs), acendeu um sinal amarelo, segundo os analistas.
No Safra, o diagnóstico foi semelhante: resultado “ligeiramente negativo”, com qualidade de ativos pior do que o esperado.
Os analistas também demonstraram cautela com o desempenho do lucro antes de impostos (EBT), dada a deterioração contínua nas tendências de qualidade de ativos e que as provisões não acompanharam a formação de créditos problemáticos (Estágio 3).
Segundo o banco, o quadro reflete uma originação de crédito ainda fraca, que “novamente não foi inspiradora”. O Safra também manteve recomendação neutra.
SANB11 sem gatilho no curto prazo?
A Eleven Financial também seguiu o coro da neutralidade e reforçou que, apesar do valuation relativamente baixo, a rentabilidade do Santander ainda é inferior à de seus principais pares.
Para o Citi, o trimestre foi misto, reflexo de um banco mais cauteloso em um ambiente macroeconômico ainda apertado.
Do lado positivo, os analistas destacam a disciplina de preços, a resiliência das receitas com clientes, a diversificação das tarifas e o controle de custos. Do negativo, pesam a queda da rentabilidade, o aumento das provisões, a volatilidade da margem de mercado e o crescimento morno da carteira.
Na leitura do banco, o equilíbrio entre esses fatores limita o potencial de valorização no curto prazo.
“A combinação de pressão na qualidade dos ativos e menor ROE sugere um risco-retorno equilibrado nos níveis atuais”, avaliou o Citi, que manteve recomendação neutra.
O BTG Pactual também adota uma postura cautelosa, mesmo com o desconto relativo das ações. Atualmente, SANB11 negocia a cerca de 1,3 vez o valor patrimonial e já acumula desempenho cerca de 20% inferior ao dos pares no ano.
Ainda assim, o banco vê quatro pontos de atenção:
- Risco de provisões mais elevadas, especialmente no crédito corporativo;
- Margem com o mercado pressionada por juros ainda altos;
- Normalização da alíquota de imposto após níveis anormalmente baixos; e
- Peso dos ativos fiscais diferidos (DTAs) sobre o capital.
Para o BTG, esse conjunto limita o espaço para uma reprecificação mais positiva no curto prazo.
O Itaú BBA também avalia que o trimestre dificilmente será um catalisador para as ações.
Surpresa negativa, mas com visão construtiva no longo prazo
O UBS BB também classificou o trimestre como uma “surpresa negativa”, com queda de lucro e rentabilidade acima do esperado.
Na visão dos analistas, a maior parte das tendências operacionais veio fraca: contração da carteira de crédito, pressão nas margens com clientes, receitas de tarifas abaixo do esperado e capital mais apertado.
Ainda assim, o banco mantém uma visão positiva para a ação no horizonte mais longo.
“Apesar dos resultados fracos, permanecemos positivos em relação ao Santander Brasil, pois vemos melhora na rentabilidade do banco nos próximos anos”, afirmaram, mantendo recomendação de compra para SANB11.
Já a XP Investimentos também avalia que a performance do Santander foi “consistente com a tese de normalização gradual”.
Porém, os analistas avaliam que uma reprecificação mais relevante de ROE depende do ambiente macroeconômico menos adverso e da resolução do ciclo de inadimplência em segmentos específicos.
 14 de setembro de 2026 - 7:07
FORÇA, FOCO E FÉ?
Cleusa Maria: a empresária que nunca tinha provado um bolo na vida e criou um império de R$ 800 milhões
14 de setembro de 2026 - 7:07 13 de setembro de 2026 - 15:44
CASO MASTER
Fraudes entre Master e BRB chegam a R$ 17 bilhões e Banco de Brasília diz ser vítima de atos criminosos
13 de setembro de 2026 - 15:44 11 de setembro de 2026 - 18:53
TER OU NÃO TER
Petróleo acima de US$ 100 muda a tese para Petrobras (PETR4)? O que ainda favorece — e o que ameaça — a ação
11 de setembro de 2026 - 18:53 11 de setembro de 2026 - 15:31
MENOS ALARDE
IA vai destruir a humanidade? Neurocientista brasileiro rebate previsão alarmante de ex-pesquisadores da OpenAI
11 de setembro de 2026 - 15:31 11 de setembro de 2026 - 14:15
NAS ÁGUAS DO MINÉRIO DE FERRO
Vale (VALE3) segue blindada, mas outra mineradora brasileira está à deriva no mar mais caro dos últimos anos
11 de setembro de 2026 - 14:15 11 de setembro de 2026 - 11:40
SAÚDE FINANCEIRA NA VEIA
Como a Amil saiu da crise e agora se dá ao luxo de recusar proposta multibilionária de compra de fundos estrangeiros
11 de setembro de 2026 - 11:40 10 de setembro de 2026 - 15:57
POTENCIAL
Smart Fit (SMFT3) vai além da abertura de academias: crescimento não atingiu o teto e Santander calcula potencial de 98% para a ação
10 de setembro de 2026 - 15:57 10 de setembro de 2026 - 13:41
DO BRASIL PARA O MUNDO?
Nubank estreia nos EUA, lança aposta para dinheiro sem fronteiras e testa se sua fórmula pode ganhar o mundo
10 de setembro de 2026 - 13:41 10 de setembro de 2026 - 11:33
CARA OU COROA?
BB Seguridade (BBSE3) pode subir pouco, mas cair muito: o risco que fez o Citi recomendar a venda das ações
10 de setembro de 2026 - 11:33 10 de setembro de 2026 - 10:52
NÃO SÃO OS PANDAS QUE VOCÊ IMAGINA
Vale (VALE3) pode abraçar os panda bonds? Veja o que o CFO disse sobre a emissão de títulos na China
10 de setembro de 2026 - 10:52 9 de setembro de 2026 - 17:57
EMPRESAS DE TELEFONIA
É o fim dos planos de celulares de R$ 20? Por que as operadoras estão deixando ofertas ultrabaratas para trás
9 de setembro de 2026 - 17:57 9 de setembro de 2026 - 15:48
SEMANA CHEIA
Maior queda de hoje: Tenda (TEND3) cai mais de 6% após mudança de comando e estreia no Ibovespa
9 de setembro de 2026 - 15:48 9 de setembro de 2026 - 14:27
ALOCAÇÃO DE CAPITAL
O que o Banco do Brasil (BBAS3) está vendo na Argentina para continuar colocando dinheiro no país?
9 de setembro de 2026 - 14:27 9 de setembro de 2026 - 11:17
ALTA DOS PREÇOS
Fim da crise no agro está próximo? JP Morgan elege ação favorita no setor, que pode subir até 36,5%
9 de setembro de 2026 - 11:17 9 de setembro de 2026 - 9:39
MUDANÇAS NA BOLSA
INBR32 dá adeus à B3: Inter prepara mudança nos BDRs e deixa uma decisão importante para os investidores
9 de setembro de 2026 - 9:39 9 de setembro de 2026 - 6:11
CRESCIMENTO BOM PRA CACHORRO
Petz Cobasi (AUAU3) tem mais dinheiro em caixa — vêm mais dividendos por aí? Entenda os planos da empresa para gerar mais retorno
9 de setembro de 2026 - 6:11 8 de setembro de 2026 - 20:04
FAXINA NO ARMÁRIO
Enjoei (ENJU3) vai desapegar dos centavos com grupamento de ações na razão de 10 para 1
8 de setembro de 2026 - 20:04 8 de setembro de 2026 - 19:15
TROCA DE GUARDA
Marcos Cruz assume oficialmente como CEO da Tenda (TEND3); saiba o que muda na construtora
8 de setembro de 2026 - 19:15 8 de setembro de 2026 - 18:24
TESOURA NAS ESTIMATIVAS
BofA corta apostas em bancos, mas vê espaço para alta em Itaú, BTG e mais 3 ações; veja quais
8 de setembro de 2026 - 18:24 8 de setembro de 2026 - 16:23
EXPANSÃO INTERNACIONAL











