


“O juro é o sintoma, não a causa”: o que os CEOs dos maiores bancos do Brasil esperam da economia após a eleição
CEOs de Itaú, Bradesco, Santander, BTG e Nubank destacam os principais riscos para o Brasil em um mundo mais caro, polarizado e com juros elevados — e dizem o que precisa mudar para o país voltar a crescer


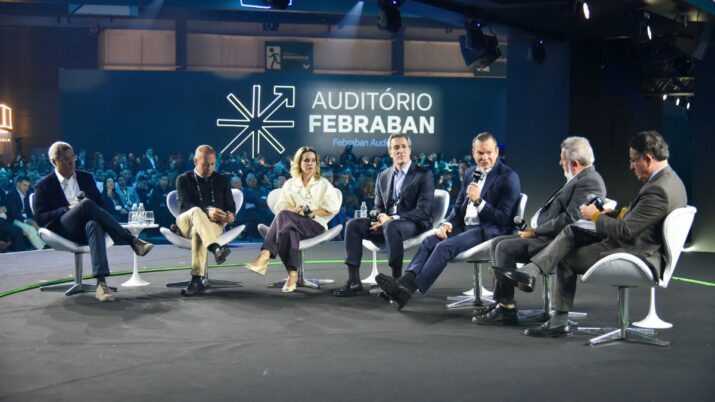
O Brasil chega ao segundo semestre de 2026 diante de uma combinação pouco confortável: juros ainda elevados, dívida pública em alta, maior disputa por capital no exterior e uma eleição presidencial capaz de mexer novamente com as expectativas dos mercados.
E, para os presidentes dos maiores bancos do país, não há muito espaço para esperar que o mundo fique mais fácil.
Guerras, tarifas comerciais, tensões geopolíticas e o fim da era de dinheiro abundante tornaram o ambiente internacional mais caro e imprevisível — enquanto, por aqui, a conta fiscal continua sendo um dos principais obstáculos para a queda dos juros.
“Temos que fazer a lição de casa”, afirmou Milton Maluhy Filho, CEO do Itaú Unibanco, durante o painel de abertura da Febraban Tech 2026 nesta segunda-feira (24).
O painel reuniu Maluhy; Marcelo Noronha, CEO do Bradesco; Livia Chanes, CEO do Nubank para a América Latina; Gilson Finkelsztain, CEO do Santander Brasil; Carlos Vieira, presidente da Caixa Econômica Federal; e Roberto Sallouti, CEO do BTG Pactual.
Os executivos acreditam que o Brasil ainda tem espaço para crescer, mas que precisará resolver seus próprios problemas justamente em um momento em que o cenário externo oferece menos margem para erro.
Leia Também
Juros altos no Brasil são sintoma — e não a causa
O presidente do Itaú defendeu que a discussão econômica precisa ir além da taxa Selic e atacar o que considera o problema estrutural: o avanço da dívida pública.
“O juro é o sintoma, não a causa”, afirmou Maluhy.
Segundo ele, o endividamento do país subiu cerca de 12 pontos percentuais nos últimos quatro anos, enquanto a dívida pública já gira em torno de R$ 10 trilhões.
Nesse cenário, manter juros reais elevados por muito tempo se torna uma equação difícil de sustentar.
“Temos que parar de falar apenas de superávit primário e falar de déficit nominal”, disse.
A avaliação do executivo também contraria a ideia recorrente de que bancos necessariamente se beneficiam de juros elevados.
Para Maluhy, quando a taxa permanece restritiva por tempo demais, o efeito é justamente o contrário: o crédito desacelera, a inadimplência aumenta e a atividade perde força.
“Os bancos gostam de juros baixos porque o principal produto é o crédito”, afirmou.
É aí que entra, na visão do executivo, uma agenda que deveria ganhar espaço no próximo ciclo político: produtividade. Em vez de uma disputa centrada apenas na polarização política, ele defendeu um plano de longo prazo para educação, saúde e competitividade.
CEO do Bradesco quer saber qual é o plano fiscal dos candidatos
Marcelo Noronha, do Bradesco, colocou a eleição de 2026 no centro da discussão. Para ele, o mercado precisa ouvir dos candidatos à Presidência propostas concretas para a política fiscal — e não apenas discursos de campanha.
“Queremos ver equilíbrio fiscal e estabilização dessa dívida”, afirmou.
Segundo Noronha, o Bradesco trabalha com estimativas que apontam para alternativas fiscais equivalentes a aproximadamente R$ 580 bilhões, ou 5% do PIB. “Temos alternativas; é preciso haver vontade política”, disse.
A cobrança ganha relevância porque 2027 marcará o início de um novo ciclo político. Para o CEO do Bradesco, a sociedade deveria conhecer desde já qual é a visão dos candidatos para o período de 2027 a 2030.
O objetivo, segundo ele, não deveria ser escolher entre posições políticas, mas entender qual será a estratégia para estabilizar a dívida e devolver previsibilidade à economia.
“O Brasil tem saída e precisamos colocá-lo numa trajetória de crescimento perene”, afirmou.
Como o Brasil se encaixará em um mundo mais caro e dividido?
Se houve consenso sobre a necessidade de ajuste doméstico, também houve pouca expectativa de que o ambiente internacional volte rapidamente à normalidade.
Para Gilson Finkelsztain, do Santander Brasil, o mundo deve conviver por mais tempo com tensões geopolíticas, disputas tecnológicas, tarifas comerciais e uma competição crescente por capital.
“O mundo tem pouca chance de acalmar geopoliticamente nos próximos anos”, afirmou.
Na visão do executivo, a disputa não se resume a território ou comércio. Dados, informação e tecnologia passaram a ocupar posição estratégica na competição entre países.
Ao mesmo tempo, a expansão fiscal de diversas economias vem pressionando as taxas de juros em países que historicamente operavam com dinheiro mais barato.
O resultado é um ambiente em que o capital tende a ficar mais disputado — justamente quando países emergentes precisam demonstrar maior capacidade de oferecer segurança e retorno.
“Teremos que conviver com um mundo mais tenso, com conflitos e dinâmicas de tarifas”, disse Finkelsztain. “A agenda local precisa do dobro de esforço para botar ordem na casa.”
“Vivemos uma era de volatilidade muito intensa, tanto pela dinâmica global quanto pelas mudanças tecnológicas”, afirmou Livia Chanes, do Nubank.
Para Chanes, a questão não é esperar que o mundo volte a um período de maior previsibilidade, mas construir empresas capazes de sobreviver e crescer nesse ambiente.
“Nossa forma de interpretar isso é entender que teremos que viver neste contexto instável e tentar criar um modelo de atuação mais resiliente possível através da tecnologia”, disse.
Roberto Sallouti, do BTG Pactual, também avalia que o mundo geopolítico que prevaleceu desde os anos 1990 chegou ao fim. "Estamos em um mundo polarizado”, afirmou.
O executivo também chamou atenção para uma mudança nas condições financeiras globais. O período de juros excepcionalmente baixos que marcou a economia desde a crise de 2008 não deve ser tratado como o novo normal.
Na visão de Sallouti, os excessos fiscais produzidos no período pós-pandemia ajudam a explicar essa mudança — e o próprio boom de investimentos em inteligência artificial pode acrescentar uma nova pressão sobre a demanda por capital.
O Brasil, portanto, não deveria contar com um ambiente externo benigno para compensar suas próprias fragilidades.
A agenda de 15 anos do Brasil, segundo o CEO do BTG
Para Sallouti, é possível dividir a agenda brasileira em três grandes frentes que demandam avanços no futuro: custo de capital, segurança e produtividade.
O primeiro ponto passa pela governança fiscal. O segundo envolve segurança pública, jurídica e tributária. O terceiro, considerado o mais difícil, exige investimento em educação, tecnologia e infraestrutura.
“Não podemos contar apenas com crescimento populacional; precisamos ganhar produtividade”, afirmou.
A diferença, segundo ele, está no tempo necessário para enfrentar cada problema.
O fiscal poderia ser equacionado em cerca de um ano, na avaliação do executivo. Segurança exigiria quatro ou cinco anos. Já produtividade seria um projeto para uma década ou até 15 anos.
 7 de outubro de 2026 - 8:46
VAI VIRAR O JOGO?
Hora de comprar JBS (JBSS32)? Dor de cabeça pode virar trunfo — e fazer ação saltar até 70%, diz XP
7 de outubro de 2026 - 8:46 6 de outubro de 2026 - 19:43
O RALI ESTÁ SÓ COMEÇANDO
Bolsa brasileira disparou após o 1º turno; agora, UBS BB revela onde ainda pode haver espaço para ganhar
6 de outubro de 2026 - 19:43 6 de outubro de 2026 - 19:05
PROJEÇÃO PARA O BALANÇO
Vale (VALE3) sob pressão: Citi diz o que está no caminho da mineradora; saiba o que fazer com a ação agora
6 de outubro de 2026 - 19:05 6 de outubro de 2026 - 17:02
NO MEIO DO CAMINHO
Banrisul (BRSR6) ainda não conquistou o UBS BB — mas apostar contra a ação ficou mais difícil; analistas elevam recomendação
6 de outubro de 2026 - 17:02 6 de outubro de 2026 - 16:20
SEGUNDO O BTG PACTUAL
Grupo Mateus (GMAT3), Vulcabras (VULC3) e outras: por que a economia nem precisa melhorar tanto para estas ações decolarem logo
6 de outubro de 2026 - 16:20 6 de outubro de 2026 - 15:32
O BONDE DOS ESQUECIDOS?
Comeram poeira! Rali dos bancos na B3 deixa estas duas ações para trás — mas JP Morgan vê espaço para uma nova arrancada
6 de outubro de 2026 - 15:32 6 de outubro de 2026 - 14:22
PUXOU O FREIO
JP Morgan ‘manda vender’ ação do Banco do Brasil (BBAS3) após rali eleitoral — e elege outro bancão para comprar agora
6 de outubro de 2026 - 14:22 6 de outubro de 2026 - 10:31
OTIMIZANDO ONDE DÁ
Na luta para virar o jogo, Hapvida (HAPV3) fecha acordo bilionário com a Roche. Como a parceria pode ajudar a operadora?
6 de outubro de 2026 - 10:31 6 de outubro de 2026 - 9:50
DESPEDIDA COM DATA MARCADA
Adeus, B3: oferta para tirar Helbor (HBOR3) da bolsa recebe aval da CVM e tem leilão marcado; veja os próximos passos
6 de outubro de 2026 - 9:50 5 de outubro de 2026 - 18:13
VEJA AS FAVORITAS
Após eleições, JP Morgan troca campeãs do Minha Casa, Minha Vida por construtoras de média e alta renda
5 de outubro de 2026 - 18:13 5 de outubro de 2026 - 17:05
COMMODITIES
Petrobras (PETR4) ou Vale (VALE3): qual delas se dá melhor caso Flávio Bolsonaro vença o segundo turno
5 de outubro de 2026 - 17:05 5 de outubro de 2026 - 9:00
MODO RELAX
Da esteira para a massagem: Smart Fit (SMFT3) quer comprar até 20% do Buddha Spa. O que está por trás da estratégia?
5 de outubro de 2026 - 9:00 5 de outubro de 2026 - 6:03
FAVORITA DOS ANALISTAS
Lula ou Flávio Bolsonaro? Veja a ação que pode blindar seus investimentos no segundo turno
5 de outubro de 2026 - 6:03 4 de outubro de 2026 - 13:13
A VACA E O FRANGO
JBS (JBSS32) ou MBRF (MBRF3): qual ação tem mais potencial para 2027? Itaú BBA elege sua favorita
4 de outubro de 2026 - 13:13 2 de outubro de 2026 - 19:49
MERCADOS
A ação que fez Petrobras (PETR4) e Banco do Brasil (BBAS3) comerem poeira e dobrou de preço com trade eleitoral de Flávio Bolsonaro
2 de outubro de 2026 - 19:49 2 de outubro de 2026 - 17:10
DE OLHO NAS RIVAIS
Os planos do novo CEO da B3 (B3SA3) para fortalecer a bolsa de valores diante do avanço da concorrência, segundo o BTG
2 de outubro de 2026 - 17:10
2 de outubro de 2026 - 8:53
A LISTA DE DESPEDIDAS VAI AUMENTAR
Mais um adeus à B3: Claro assume Desktop (DESK3) por R$ 1,75 bilhão e prepara OPA. O que muda para quem tem as ações?
2 de outubro de 2026 - 8:53 1 de outubro de 2026 - 17:45
RENDA EXTRA NA CONTA
Enquanto três gatilhos não fazem preço na CPFL (CPFE3), Itaú BBA defende a compra pelos dividendos
1 de outubro de 2026 - 17:45 1 de outubro de 2026 - 17:28
VIRADA À FRENTE
IRB Brasil (IRBR3): mudança tributária abre caminho para dividendos generosos; JP Morgan turbina preço-alvo para ação
1 de outubro de 2026 - 17:28 1 de outubro de 2026 - 14:15
CASA NOVA?











