


Multimercados não morreram, mas o jogo mudou: XP Asset aposta em nova estratégia e até mudança nas taxas para voltar a dar retorno
Ao Seu Dinheiro, Bruno Marques revela como a gestora está mudando a estratégia para enfrentar um mercado mais volátil e recuperar a performance dos multimercados após três anos difíceis para a indústria


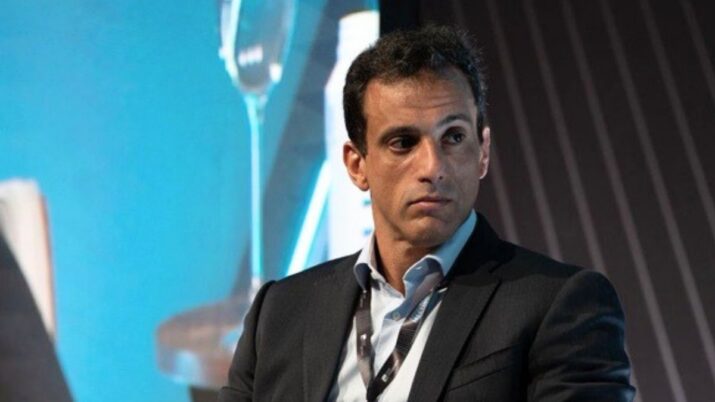
Capturou a tendência, sai fora e espera. Essa é a nova lógica da XP Asset para navegar em um mercado que, na visão da gestora, ficou mais rápido e volátil. Depois de três anos difíceis para a indústria de multimercados, a casa decidiu rever a forma de gerir seus fundos.
Segundo Bruno Marques, gestor de multimercado macro da XP Asset, que possui mais de R$ 290 bilhões em ativos sob gestão (AUM), a estratégia agora dá mais peso à macroeconomia, principalmente aos juros e seus derivativos, ao mesmo tempo em que reforça o controle de risco e admite períodos maiores sem posições relevantes.
“Antes, as tendências permaneciam por mais tempo. Agora, você tem que entrar, capturar o alfa e sair. Por isso queremos ficar mais tempo zerados”, afirmou Marques, em entrevista exclusiva ao Seu Dinheiro.
O objetivo, diz o gestor, é deixar de lado a obrigação de estar sempre posicionado e esperar por momentos em que a relação entre risco e retorno seja mais favorável.
“A graça do multimercado é poder escolher a melhor prova para fazer. Quando vemos uma assimetria, tentamos capturá-la.”
Na avaliação de Marques, porém, a mudança não é apenas uma resposta aos resultados ruins da indústria dos últimos anos. O próprio funcionamento dos mercados se transformou — e, para voltar a entregar resultados consistentes, a indústria terá de se adaptar.
Leia Também
“A indústria multimercado continua viva e vai voltar a performar”, disse.
As mudanças na indústria de multimercados
Marques define os últimos três anos como uma “tempestade perfeita” para os multimercados.
A mudança nas regras de tributação dos fundos exclusivos — que reduziu drasticamente a atratividade desses veículos — alterou a dinâmica de alocação de recursos, enquanto os juros elevados tornaram a renda fixa muito mais competitiva.
Ao mesmo tempo, a oferta de produtos isentos aumentou as alternativas disponíveis ao investidor. Assim, o dinheiro acabou migrando para outras classes.
Além disso, a própria indústria também entregou resultados decepcionantes em diversos casos. “Isso [saída de dinheiro dos multimercados] também se deve à performance, que não foi boa”, reconhece.
Por isso, na visão do gestor, a eventual queda dos juros no Brasil não será suficiente para devolver automaticamente o investidor aos multimercados.
“Precisamos voltar a mostrar consistência para o investidor retornar.”
Durante muito tempo, o gestor macro podia encontrar uma tese, montar uma posição e esperar que o mercado convergisse para a sua visão. Mas esse ambiente ficou mais difícil, e uma das razões está na transformação dos mercados globais, avalia o gestor da XP Asset.
Nos últimos anos, os fundos multi-strategy — grandes plataformas que reúnem diferentes estratégias e mercados — ganharam espaço rapidamente. Segundo Marques, essa indústria saiu de cerca de US$ 90 bilhões em 2019 para mais de US$ 1 trilhão atualmente.
Não à toa, esses fundos passaram a ter peso relevante na formação de preços em mercados de renda fixa ao redor do mundo. E o modo como operam ajuda a explicar por que os mercados ficaram mais nervosos.
São grandes posições, muitas vezes semelhantes entre diferentes gestores, combinadas a mecanismos de proteção que podem obrigar esses fundos a sair rapidamente de uma operação quando o mercado anda na direção contrária.
“Às vezes, todos estão na mesma direção, comprimindo a volatilidade, e de repente ocorre um movimento forte na direção oposta e todos estopam ao mesmo tempo”, afirma Marques.
É o chamado degrossing: quando vários fundos reduzem exposição simultaneamente, ampliando o movimento dos preços.
A nova estratégia da XP Asset — e o que muda para o cotista
A resposta da XP Asset para lidar com o novo ambiente para os multimercados foi reforçar a equipe dedicada a juros no Brasil e na América Latina, além das áreas econômica e de inteligência artificial.
A gestora também mudou a maneira de lidar com os momentos de estresse.
Em vez de usar o teste de estresse apenas como uma proteção contra perdas extremas, ela passou a incorporá-lo ao processo de gestão para entender onde o fundo poderia ser atingido caso houvesse um movimento generalizado de redução de posições.
A mudança também chega ao bolso do cotista. O fundo, que antes seguia a estrutura de cobrança de 2% de taxa de administração mais 20% de performance, o famoso “2 com 20”, passou para 1% de administração mais 30% sobre o que exceder o benchmark.
A lógica está ligada justamente à decisão da gestora de ficar mais tempo fora do mercado. Se o fundo pretende esperar por oportunidades mais claras, a XP entende que não faria sentido cobrar uma taxa de administração tão alta durante esses períodos.
“Achamos que, dada essa proposta de não estar presente o tempo todo, de correr menos riscos assimétricos e de buscar hedge, cabia muito mais uma taxa de administração mais baixa e uma performance mais alta”, afirma Marques.
Segundo ele, não se trata simplesmente de deixar o produto mais barato, mas de adequar a remuneração ao novo modelo de gestão.
E se o Brasil sair da ‘mediocridade’?
Na avaliação de Marques, o Brasil passou os últimos anos em uma espécie de “zona de mediocridade”. Os fundamentos se deterioraram de forma recorrente, mas sem uma ruptura suficientemente forte para produzir um movimento comparável ao de grandes crises anteriores.
Esse equilíbrio, porém, não seria sustentável por muito mais tempo.
“Isso não é sustentável: ou faremos um ajuste positivo ou a conta chegará e o país explodirá.”
É justamente nesse tipo de bifurcação que o gestor vê uma vantagem nos multimercados.
Como podem mudar rapidamente de posição, os fundos macro teriam condições de capturar uma melhora do cenário ou se proteger — e eventualmente ganhar — caso a deterioração se aprofunde.
“Nesses dois cenários, é importante ter fundos multimercados, pois eles têm velocidade para estar à frente desses movimentos”, afirma.
Crise dos multimercados: menos gestoras, mais adaptação
A transformação também pode redesenhar a própria indústria de fundos multimercados, avalia Marques.
“Está mais difícil. Talvez houvesse um excesso de assets [gestoras] no passado. Estamos passando por um momento de consolidação, com certeza.”
Segundo ele, gestoras menores enfrentam uma combinação difícil de baixa performance, resgates e um investidor mais exigente, enquanto grandes casas também precisam rever seus modelos.
Mas isso não significa que tamanho seja automaticamente uma vantagem. O crescimento exagerado pode até atrapalhar a gestão ao reduzir a capacidade de executar determinadas posições.
Por isso, Marques não acredita em uma fórmula única para sobreviver à nova fase. Cada casa terá de encontrar o modelo que melhor se encaixa em seu mandato e estilo de investimento.
“Cabe a nós, da indústria, ter a humildade de esperar a performance voltar”, diz.
 30 de outubro de 2026 - 12:40
FUTURO NEBULOSO
Usiminas (USIM5) tem a maior baixa do Ibovespa com balanço aquém do esperado; o que pesou nos números do 3T26?
30 de outubro de 2026 - 12:40 30 de outubro de 2026 - 11:52
FÓRMULA MILIONÁRIA
De inquilina a dona: Coca-Cola compra imóvel do ALZR11 por R$ 140 milhões; veja ganho por cota
30 de outubro de 2026 - 11:52 30 de outubro de 2026 - 10:19
A CONTA CHEGOU
Casas Bahia (BHIA3) coloca aluguéis em dia, mas FII reduz projeção de dividendos; entenda o porquê
30 de outubro de 2026 - 10:19 29 de outubro de 2026 - 18:17
PESSIMISMO CONTINUA
Ibovespa tem 4º pregão seguido de baixa, com queda de 17% desde a eleição; em NY, dia também foi tingido de vermelho
29 de outubro de 2026 - 18:17 29 de outubro de 2026 - 14:00
Conteúdo Empiricus
Enquanto muitos investidores focam nos dividendos, este mercado bilionário bate recordes de crescimento na B3 em 2026
29 de outubro de 2026 - 14:00 29 de outubro de 2026 - 7:30
DE OLHO NO GRINGO
Um fundo imobiliário, duas versões: o que falta para os FIIs ‘falarem a língua’ do investidor estrangeiro?
29 de outubro de 2026 - 7:30 27 de outubro de 2026 - 18:40
SANGRIA ESTANCOU?
Vale investir na Bolsa depois da ‘segunda-feira sangrenta’? Estrategista da Monte Bravo diz quais setores olhar, mas tem um ativo preferido
27 de outubro de 2026 - 18:40 27 de outubro de 2026 - 16:08
PECHINCHAS NA BOLSA
Tombo da Bolsa após as eleições abre oportunidades, e Itaú BBA lista 7 ações para incluir na carteira agora
27 de outubro de 2026 - 16:08 26 de outubro de 2026 - 18:15
A RAZÃO DA QUEDA
A derrocada da bolsa: estudo mostra que crises globais estão por trás dos maiores tombos do Ibovespa
26 de outubro de 2026 - 18:15 26 de outubro de 2026 - 16:04
RESSACA ELEITORAL
Fundos imobiliários sentem mudança de humor dos mercados com vitória de Lula e devolvem todo ganho desde o 1º turno
26 de outubro de 2026 - 16:04 26 de outubro de 2026 - 15:31
O QUE VEM POR AÍ
Tombo de 20% do Ibovespa e dólar acima de R$ 5,50 são os novos normais? JP Morgan diz o que o investidor deve esperar
26 de outubro de 2026 - 15:31 26 de outubro de 2026 - 13:51
DA PRIMAVERA AO OUTONO?
Dólar a R$ 6, bolsa em queda de até 30% e juros mais altos: o que Wall Street espera do Brasil após a reeleição de Lula
26 de outubro de 2026 - 13:51 26 de outubro de 2026 - 12:29
SANGRIA NA BOLSA
Ibovespa cai 14%, dólar sobe a R$ 5,40, mas nem todo mundo perdeu — entenda o caos nos mercados
26 de outubro de 2026 - 12:29 26 de outubro de 2026 - 12:10
DEPOIS DA BONANÇA, A TEMPESTADE
Ibovespa em choque: várias ações derretem mais de 40% após virada de Lula no segundo turno, apenas 6 sobem
26 de outubro de 2026 - 12:10 26 de outubro de 2026 - 10:48
BOTÃO DE PÂNICO
‘Circuit breaker’: o que é botão do pânico da bolsa, acionado após a reeleição de Lula
26 de outubro de 2026 - 10:48 26 de outubro de 2026 - 10:17
MODO DEFESA
Salve-se quem puder: Ibovespa pode tombar 17% após reeleição de Lula, avalia BTG; quais ações podem escapar?
26 de outubro de 2026 - 10:17 26 de outubro de 2026 - 10:01
NA CONTRAMÃO
Gavekal, importante casa de análise gringa, recomenda compra de ativos no Brasil após vitória de Lula; ações caem 30% lá fora
26 de outubro de 2026 - 10:01 25 de outubro de 2026 - 22:48
REPORTAGEM ESPECIAL
Lula venceu, e a festa da bolsa pode acabar: o que esperar dos investimentos agora?
25 de outubro de 2026 - 22:48 25 de outubro de 2026 - 22:28
MERCADOS
Petrobras despenca 12%, Vale cai 4% e EWZ tomba 19%: a reação imediata à vitória de Lula — e o que vem por aí
25 de outubro de 2026 - 22:28 25 de outubro de 2026 - 11:00
Conteúdo Empiricus

