


Tesouro Direto IPCA ou Prefixado: Qual a melhor opção de renda fixa para lucrar na virada de ciclo dos juros?
Com juros em queda e inflação sob controle, entenda como escolher a melhor opção de rentabilidade para proteger e potencializar os investimentos

A taxa básica de juros (Selic) está em 15% ao ano e deve continuar assim por algum tempo — mas não muito. Seja em dezembro ou no começo do próximo ano, a expectativa é de que os cortes comecem em breve.
Enquanto o ciclo estava em alta, o Tesouro Selic e outros títulos de renda fixa pós-fixada no Tesouro Direto eram a principal escolha dos analistas para garantir bons retornos. Com a virada para um ciclo de cortes, essa premissa também muda.
Os pós-fixados possuem rentabilidade calculada no vencimento ou no momento do resgate. Se os juros estão em alta, a tendência é de ganhos maiores no futuro, porque a Selic sobe.
Quando a tendência muda para uma Selic menor, isso também significa retornos menores nos pós-fixados. Nesse momento, os títulos prefixados e atrelados à inflação ganham mais relevância.
- LEIA TAMBÉM: Quer investir mais e melhor? Faça seu cadastro gratuitamente na newsletter do Seu Dinheiro e receba dicas de onde investir melhor diariamente
Diferentemente dos pós-fixados, os prefixados têm sua rentabilidade fixa. Um Tesouro Prefixado com retorno de 13,3% ao ano mantém esse ganho, faça chuva ou faça sol, se o investidor levar o título até o vencimento.
A Selic pode cair para 5% ao ano, que o prefixado ainda entregará 13,3% no vencimento.
Leia Também
Os títulos atrelados à inflação seguem dinâmica parecida. O Tesouro IPCA+ combina uma parte de rentabilidade prefixada e outra pós-fixada.
Quando o título do Tesouro Direto indica IPCA + 7,72%, o pagamento no vencimento será de 7,72% ao ano mais a correção da inflação no período investido, medida pelo IPCA.
Ou seja, a inflação é variável e verificada no vencimento, mas o 7,72% ao ano — chamado de juro real, no jargão financeiro — é prefixado.
Taxas históricas para travar agora no Tesouro Direto
Atualmente, todas as taxas dos títulos públicos estão em níveis historicamente altos.
Os 15% ao ano do Tesouro Selic — que acompanha a taxa básica do Banco Central — não eram vistos há quase 20 anos. Como é o juro oficial, os demais títulos públicos apresentam rentabilidade compatível.
Assim, os 13% ao ano do Tesouro Prefixado e o juro real na faixa de 7% ao ano do Tesouro IPCA+ também estão em níveis historicamente elevados.
Esses valores foram ainda maiores até pouco tempo atrás. O Tesouro Prefixado chegou a oferecer 15% ao ano em fevereiro, mesmo período em que o Tesouro IPCA+ atingiu juro real de 8%.
Naquele momento, o ciclo de alta da Selic impulsionou as taxas. Em paralelo, as ameaças das tarifas de importação de Donald Trump criaram um ambiente de aversão a risco e incerteza global.
De lá para cá, o ciclo de alta dos juros se encerrou e as tarifas de importação viraram realidade — o que diminuiu a incerteza e a exigência de prêmios maiores pelo mercado. Com isso, as taxas caíram para precificar uma nova realidade e devem cair ainda mais nos próximos meses.
Além da expectativa de cortes na Selic, as projeções apontam para inflação mais controlada e atividade econômica mais fraca no Brasil. Isso significa que a oportunidade de travar taxas prefixadas atrativas, em níveis historicamente altos, pode estar com os dias contados.
“Não vai ser as taxas de 14%, 15% porque a taxa básica chegou no patamar já precificado de 15%, e não tem perspectiva de ficar mais alta. Mas não acho que o bonde já passou, ainda vejo uma boa oportunidade para pessoas que não querem correr risco. Estamos falando de uma rentabilidade de 1% ao mês pelo menos”, diz Bruno Cotrim, economista e especialista da casa de análise Top Gain.
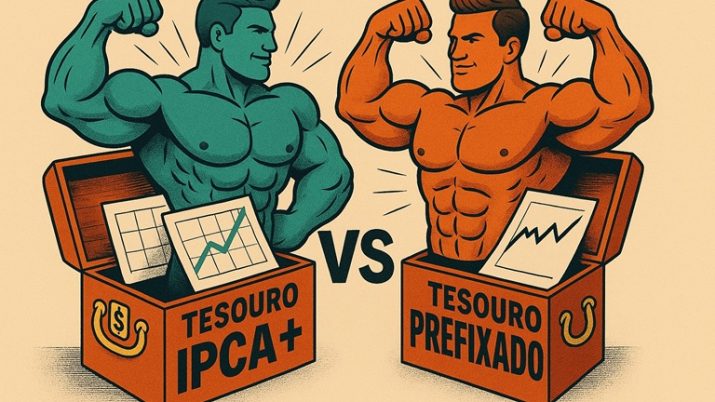
Tesouro Prefixado vs. Tesouro IPCA+
O Tesouro IPCA+ é consenso entre os analistas, com divergências sobre o prazo de vencimento. O Tesouro Prefixado, entretanto, está longe de ser unanimidade.
Conta a favor do título atrelado à inflação a correção monetária pelo IPCA no vencimento. Independentemente de quanto o real se desvalorize no período investido, a inflação será corrigida. O juro real se torna, de fato, um prêmio a mais.
Para o planejador financeiro Jeff Patzlaff, os títulos IPCA+ são ótimos para preservar o poder de compra no longo prazo. “Vencimentos mais longos, como 2030 e 2035, são ideais porque o valor da correção monetária se acumula com o tempo, e o ganho real fica mais interessante”, afirma.
Já os prefixados sofrem com o fator tempo, pois são os títulos mais suscetíveis às incertezas de curto prazo. E, no momento, não faltam incertezas.
Há tarifas de importação dos EUA contra o Brasil, o ciclo eleitoral de 2026, negociações sobre as contas públicas e a imprevisibilidade da inflação e do câmbio.
“Hoje, o cenário base é de corte de juros, mas se algo muda — no exterior ou no Brasil — e o real se desvaloriza drasticamente, a tendência pode virar para alta dos juros de novo. Hoje o mercado tem uma expectativa, mas isso pode mudar e essas taxas de 13% deixarem de ser atrativas”, diz Laís Costa, analista da Empiricus.
Ainda assim, Otávio Araújo, consultor sênior da ZERO Markets Brasil, acredita que as taxas atuais justificam alocação em prefixados com prazos mais curtos, principalmente se a inflação cair.
Isso porque, nos prazos curtos, as taxas de 13% ao ano dos prefixados se sobressaem aos valores dos títulos indexados à inflação.
Como calcular?
Para efeito comparativo, considere os títulos públicos disponíveis no Tesouro Direto nesta segunda-feira (11):
- Tesouro Prefixado 2028, com uma taxa de 13,29%, e
- Tesouro IPCA+ 2029, com retorno de IPCA + 7,69%.
Ao considerar a rentabilidade de ambos os títulos no vencimento, para o Tesouro IPCA+ pagar pelo menos os 13,29% do Tesouro Prefixado, a inflação teria que ser de 5,6%.
No entanto, segundo o último Boletim Focus — relatório do Banco Central com as principais projeções para a economia em até quatro anos —, a projeção é de que a inflação em 2028 caia para 3,80%.
Se essa previsão se materializar, e a inflação em 2029 for igual ou menor que os 3,80% projetados pelo mercado, o Tesouro IPCA+ 2029 vai oferecer cerca de 11,5% ao ano.
Tesouro IPCA ou Prefixado? Uma questão de prazo
Para Rafael Winalda, especialista em renda fixa do Inter, a escolha entre uma rentabilidade ou outra no Tesouro Direto depende do prazo.
Acima de três anos, ele recomenda títulos de inflação (IPCA+). Abaixo de um ano e meio, indica títulos de liquidez atrelados aos juros (%CDI ou CDI+).
O intervalo entre um ano e meio e três anos, no máximo, seria o prazo mais adequado para títulos prefixados, com alocação limitada a 5% da carteira.
Segundo Winalda, cada tipo de rentabilidade oferece melhores condições de ganhos em prazos específicos. Prazos muito curtos, inferiores a um ano e meio, favorecem o retorno via CDI. Entre um ano e meio e três anos, os prefixados são boas opções, desde que com boas taxas. Acima de três anos, os títulos atrelados à inflação são mais adequados.
Otávio Araújo concorda e acrescenta que o ideal é que a carteira tenha as três formas de rentabilidade para diversificação e maior captura de ganhos. E não só: diante de taxas historicamente altas, o especialista não vê erro. “São ótimas taxas para ter na carteira e levar até o fim”.
 27 de setembro de 2026 - 10:00
Conteúdo Empiricus
Onde buscar oportunidades para ‘travar’ ganhos muito acima da inflação com a Selic a 13,75%?
27 de setembro de 2026 - 10:00 26 de setembro de 2026 - 9:00
Conteúdo Empiricus
Alerta na renda fixa: entenda como títulos com retornos de até IPCA + 11% ao ano correm o risco de ‘sumirem das prateleiras’ em breve
26 de setembro de 2026 - 9:00 25 de setembro de 2026 - 11:00
Conteúdo Empiricus
Perdeu o Tesouro IPCA+ 8%? Saiba que na renda fixa ‘premium’ ainda é possível buscar retornos reais de até 10,38% ao ano; veja os títulos
25 de setembro de 2026 - 11:00 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA
É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
23 de setembro de 2026 - 17:20 23 de setembro de 2026 - 13:32
PAGUE MENOS IMPOSTO
Reserva de emergência na bolsa de valores? Conheça os ETFs de renda fixa
23 de setembro de 2026 - 13:32 22 de setembro de 2026 - 18:45
CRÉDITO PRIVADO
3 títulos de renda fixa isentos de imposto de renda para comprar com a Selic em queda, segundo a Empiricus
22 de setembro de 2026 - 18:45 22 de setembro de 2026 - 8:38
DÚVIDA SOBRE ALÍQUOTA
Polêmica sobre imposto de renda de ETFs de renda fixa volta ao radar após XP suspender negociação de seis fundos de crédito
22 de setembro de 2026 - 8:38 17 de setembro de 2026 - 17:45
RENDA FIXA
Tesouro Direto também reagiu mal ao reajuste do Bolsa Família, mas reverteu movimento no fim do dia; veja como fecharam as taxas
17 de setembro de 2026 - 17:45 17 de setembro de 2026 - 16:34
SIMULAÇÃO
Renda fixa: quanto R$ 100 mil deixaram de render desde o início do ciclo de corte de juros?
17 de setembro de 2026 - 16:34 16 de setembro de 2026 - 14:50
INVESTIMENTO MAIS BARATO
Tesouro Direto e CDBs ficaram para trás: ‘ETFs são a melhor forma de investir em renda fixa’, defende sócio da Galapagos
16 de setembro de 2026 - 14:50
12 de setembro de 2026 - 10:03
RENDA FIXA
Fim da isenção de imposto de renda de LCIs, LCAs e outros títulos deve voltar à pauta em breve — e o motivo é esta conta bilionária
12 de setembro de 2026 - 10:03
11 de setembro de 2026 - 12:02
RENDA FIXA
Tesouro Direto: taxa do Tesouro IPCA+ cai para 7,5% e bate a mínima desde abril
11 de setembro de 2026 - 12:02 10 de setembro de 2026 - 10:32
CARTEIRA RECOMENDADA
CDI, prefixado ou IPCA+? Veja onde investir na renda fixa diante da expectativa de juros menores daqui para frente
10 de setembro de 2026 - 10:32 8 de setembro de 2026 - 19:05
SD EXPLICA
Tesouro IPCA+ 8%: o título com a maior taxa é realmente a melhor escolha no Tesouro Direto?
8 de setembro de 2026 - 19:05 8 de setembro de 2026 - 17:33
RENDA FIXA
Prefixado ou IPCA+: qual investimento de renda fixa tem mais a ganhar se as eleições derrubarem os juros?
8 de setembro de 2026 - 17:33 7 de setembro de 2026 - 7:05
DEVO, NÃO NEGO
O Brasil vai dar calote na dívida pública? Entenda se o governo pode deixar de pagar os títulos do Tesouro Direto
7 de setembro de 2026 - 7:05 2 de setembro de 2026 - 19:40
IPCA vs. CDI
Títulos IPCA+ batem o CDI em agosto e rendem mais de 1% no mês; veja os destaques
2 de setembro de 2026 - 19:40 1 de setembro de 2026 - 16:15
DIVERSIFICAÇÃO DE MOEDA
Vale a pena investir em dólar quando a Selic está pagando 14% ao ano? Veja por que aplicar agora e quanto a moeda estrangeira pode render
1 de setembro de 2026 - 16:15 31 de agosto de 2026 - 7:03
TESOURO DIRETO











