


Como fica a garantia de R$ 250 mil dos CDBs de Banco Master e Will Bank caso a aquisição do grupo pelo BRB saia do papel?
Papéis passariam para o guarda-chuva do BRB caso compra do Banco Master pela instituição brasiliense seja aprovada


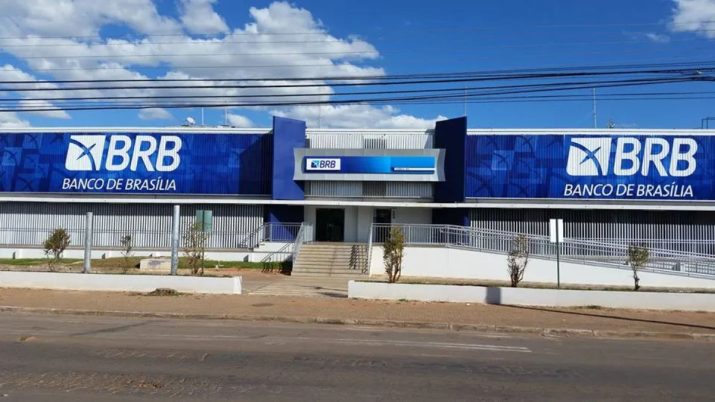
O Banco de Brasília (BRB) está em vias de adquirir o Banco Master, emissor de CDBs bastante populares entre as pessoas físicas que investem via plataformas de investimento, já que costumam pagar rentabilidades elevadas, bem acima da média de mercado.
A transação, antecipada pelo jornal O Globo na semana passada, deve totalizar R$ 2 bilhões e ainda depende da aprovação do Conselho Administrativo de Defesa Econômica (Cade) e do Banco Central, que, segundo fontes ouvidas pela publicação, tende a barrar a operação.
Caso seja aprovada, porém, ao menos parte dos CDBs do grupo financeiro adquirido deve passar para o guarda-chuva do BRB, um banco estatal cujo sócio majoritário é o governo do Distrito Federal.
- E MAIS: Após ata do Copom, analista projeta Selic acima dos 15% em 2025; confira 3 títulos para investir nesse cenário
Segundo entrevista do presidente do BRB, Paulo Henrique Costa, à jornalista Malu Gaspar, do jornal O Globo, o grupo financeiro do Master tem hoje R$ 52 bilhões em CDBs emitidos, mas o Banco de Brasília assumiria apenas uma parte deste passivo, totalizando R$ 29 bilhões.
Os CDBs assumidos pelo BRB, segundo Costa, seriam aqueles emitidos pelo próprio Banco Master e pelo Will Bank, banco digital do grupo.
Já os R$ 23 bilhões em CDBs emitidos pelo Banco Master de Investimentos e pelo Voiter — outra instituição financeira que oferecia títulos de rentabilidade elevada a pessoas físicas — não entrariam no pacote, pois estas duas subsidiárias não seriam adquiridas pelo BRB.
Leia Também
Banco Master em risco
Se no mercado financeiro grandes potenciais de retorno também costumam vir acompanhados de grandes riscos, com os CDBs do Master e suas subsidiárias não é diferente.
As rentabilidades oferecidas pelos papéis chegam a superar os 120% do CDI, e em certos casos já chegaram a bater os 140% do CDI, taxas bastante elevadas para esse mercado.
O mercado, porém, tem encarado o Master como um banco de saúde financeira frágil e, nos últimos meses, vinha desconfiando da capacidade da instituição financeira de honrar os compromissos assumidos com os investidores que compraram seus títulos.
Nesse cenário, criou-se uma expectativa em torno da divulgação do balanço de dezembro do banco de Daniel Vorcaro, que ainda não foi publicado.
Outro mau sinal foi o aumento da dificuldade do Master de captar recursos de investidores institucionais. O banco fracassou, por exemplo, em uma tentativa de emissão de títulos no exterior.
Também chamou a atenção a recusa da Caixa Asset, gestora da Caixa Econômica Federal, de investir em um lote de até R$ 500 milhões em CDBs do Master.
O plano inicial era vender R$ 1 bilhão em duas operações, mas o parecer técnico da Caixa classificou a operação como atípica pelo alto valor e pelo risco dos papéis, considerando o modelo de negócios do Master como “de difícil compreensão” e com “alto risco de solvência”.
Ainda segundo fontes do mercado financeiro ouvidos pelo jornal O Globo, o Master vinha com problemas de liquidez e tinha contratado um assessor, a Galápagos Capital, para tentar negociar uma venda.
Mas embora vários bancos grandes tenham sido sondados, incluindo Itaú, Bradesco e Santander, nenhum deles sequer quis conversar, diz o jornal. Só o BTG tinha interesse na carteira de crédito, mas não topou assumir o risco dos CDBs, ainda de acordo com a publicação.
- SAIBA MAIS: Entregar a declaração do Imposto de Renda no fim do prazo pode aumentar a sua restituição em mais de 4%; entenda
Garantia do FGC para a pessoa física
Para o investidor de CDBs, tudo isso é um sinal amarelo, mas a princípio não eleva tanto o risco dos investimentos.
Isso porque os CDBs contam com a cobertura do Fundo Garantidor de Créditos (FGC) para depósitos de até R$ 250 mil por CPF, por instituição financeira emissora dos papéis, independentemente da plataforma de investimentos em que os títulos tenham sido adquiridos. O montante inclui principal e juros.
Assim, respeitado este limite — além do limite global de R$ 1 milhão por CPF para todas as instituições financeiras emissoras —, o titular do CDB realmente não teria muito com que se preocupar, pois em caso de quebra do banco, seu investimento seria ressarcido pelo FGC.
No caso do Master, porém, o volume de R$ 52 bilhões emitidos pelo grupo assusta, pois representa praticamente metade dos R$ 107,8 bilhões que o FGC tem para socorrer clientes dos bancos que quebram.
A insolvência do Master, portanto, talvez obrigasse os participantes do FGC — uma entidade privada sem fins lucrativos alimentada pelas contribuições das próprias instituições financeiras brasileiras — a aportar mais recursos.
A saída encontrada — a aquisição do Banco Master pelo BRB — ganha ares de resgate de banco encrencado por meio de recursos públicos, dado que o Banco de Brasília é relativamente pequeno e chega a ter patrimônio líquido inferior ao do próprio Master.
O BRB, por sua vez, defende que a compra agrega valor ao banco, que pretende se tornar uma instituição de atuação nacional.
Uma boa e uma má notícia para o investidor de CDBs do Banco Master e do Will Bank
Dito isto, fica claro que, a princípio, a operação de aquisição pelo BRB seria benéfica para os investidores de CDBs do Banco Master e do Will Bank, pois a responsabilidade por arcar com os pagamentos desses títulos ficaria com um banco mais solvente.
Ao Globo, o presidente da instituição garantiu que o BRB tem como pagar a todos os investidores que passarem a fazer parte da sua carteira após o fechamento do negócio.
Mas se esta é uma boa notícia, quem tem simultaneamente CDBs do BRB e do Master/Will Bank deve ficar atento ao limite de garantia do FGC.
Isso porque, CDBs de liquidez diária do Banco Master e do Will Bank passarão a ser considerados dentro do mesmo limite de R$ 250 mil por instituição financeira que os títulos emitidos pelo BRB pouco tempo depois de uma eventual aprovação da aquisição.
- VEJA TAMBÉM: Mesmo com a Selic a 14,25% ao ano, esta carteira de 5 ações já rendeu 17,7% em 2025
Segundo o regulamento do FGC, quando uma instituição associada adquire outra, a garantia referente à adquirida, no caso de CDBs e outros títulos cobertos, dura apenas até a data em que torna-se possível resgatar esses papéis, caso esta data se dê 60 dias corridos (dois meses) após o dia da publicação da aprovação da operação no Diário Oficial da União (DOU).
Isso significa que, se a compra do Master pelo BRB for aprovada, em um primeiro momento as garantias referentes aos títulos emitidos pelo Banco Master e pelo Will Bank irão se manter separadas da garantia referente ao BRB.
Dois meses após a publicação da aprovação no DOU, porém, o FGC passará a considerar uma garantia única de R$ 250 mil para os títulos das três instituições financeiras, como se o BRB os tivesse emitido. Lembrando que isso vale a partir do dia em que os recursos de cada CDB das instituições adquiridas ficarem disponíveis para resgate.
Como os CDBs de liquidez diária ficam disponíveis para resgate imediatamente, os valores aplicados nos papéis de Master ou Will Bank que tenham essa característica vão passar a integrar os mesmos R$ 250 mil de garantia referentes ao BRB já dois meses depois da possível aprovação da operação.
Investidores que tenham aplicações em títulos de renda fixa emitidos tanto por Master/Will Bank como pelo BRB podem, com isso, acabar com parte do valor investido fora do limite da garantia do FGC, caso os montantes aplicados nos papéis dessas três instituições financeiras somem mais de R$ 250 mil.
Assim, seria importante resgatar o valor que ultrapassar este teto, a fim de não ficar desprotegido. Lembrando que a garantia do FGC abarca principal e juros.
Já quem tem CDBs de prazos maiores (e cujos recursos fiquem indisponíveis para resgate antes do vencimento) pode aguardar o vencimento do papel, pois até lá os papéis ficam sujeitos à garantia referente ao emissor original, sem se somarem à garantia referente ao BRB.
Ou seja, esses investidores não precisam se preocupar em ultrapassar o limite do FGC no BRB.
Uma dica para quem investe em CDBs
Fusões e aquisições entre instituições financeiras que emitem CDBs e outros títulos de renda fixa sujeitos à garantia do FGC, como LCIs e LCAs, são frequentes no mercado.
Além disso, às vezes há várias instituições financeiras emissoras dentro de um mesmo grupo empresarial e sujeitas a um mesmo valor de garantia, sem que os investidores se deem conta disso ao investir.
Para evitar passar do limite de R$ 250 mil por emissor, o site do FGC divulga duas páginas onde é possível verificar a relação das instituições participantes que pertencem ao mesmo conglomerado financeiro e que, portanto, ficam sujeitas ao mesmo limite de garantia:
- A página Instituições Associadas e Conglomerados Financeiros, no site do FGC; e
- A página Encontre uma instituição regulada/supervisionada pelo BC, no site do Banco Central.
*Com informações do jornal O Globo.
**Matéria atualizada às 11h08 de 1 de abril de 2025 para correção do prazo entre a aprovação da operação de fusão e aquisição e a data em que os depósitos à vista da instituição adquirida passam a ficar sujeitos ao mesmo valor de garantia da instituição adquirente, de acordo com o regulamento mais atualizado do FGC.
 24 de setembro de 2026 - 6:02
RENDA FIXA
Cadê as LCIs e LCAs que pagavam de 95% a 100% do CDI? Títulos isentos estão sumindo das prateleiras e oferecendo taxas menores
24 de setembro de 2026 - 6:02 23 de setembro de 2026 - 17:20
ESTRATÉGIA NA RENDA FIXA
É hora de comprar títulos prefixados no Tesouro Direto, diz XP; investimento deve bater o CDI nos próximos anos
23 de setembro de 2026 - 17:20 23 de setembro de 2026 - 13:32
PAGUE MENOS IMPOSTO
Reserva de emergência na bolsa de valores? Conheça os ETFs de renda fixa
23 de setembro de 2026 - 13:32 22 de setembro de 2026 - 18:45
CRÉDITO PRIVADO
3 títulos de renda fixa isentos de imposto de renda para comprar com a Selic em queda, segundo a Empiricus
22 de setembro de 2026 - 18:45 22 de setembro de 2026 - 8:38
DÚVIDA SOBRE ALÍQUOTA
Polêmica sobre imposto de renda de ETFs de renda fixa volta ao radar após XP suspender negociação de seis fundos de crédito
22 de setembro de 2026 - 8:38 17 de setembro de 2026 - 17:45
RENDA FIXA
Tesouro Direto também reagiu mal ao reajuste do Bolsa Família, mas reverteu movimento no fim do dia; veja como fecharam as taxas
17 de setembro de 2026 - 17:45 17 de setembro de 2026 - 16:34
SIMULAÇÃO
Renda fixa: quanto R$ 100 mil deixaram de render desde o início do ciclo de corte de juros?
17 de setembro de 2026 - 16:34 16 de setembro de 2026 - 14:50
INVESTIMENTO MAIS BARATO
Tesouro Direto e CDBs ficaram para trás: ‘ETFs são a melhor forma de investir em renda fixa’, defende sócio da Galapagos
16 de setembro de 2026 - 14:50
12 de setembro de 2026 - 10:03
RENDA FIXA
Fim da isenção de imposto de renda de LCIs, LCAs e outros títulos deve voltar à pauta em breve — e o motivo é esta conta bilionária
12 de setembro de 2026 - 10:03
11 de setembro de 2026 - 12:02
RENDA FIXA
Tesouro Direto: taxa do Tesouro IPCA+ cai para 7,5% e bate a mínima desde abril
11 de setembro de 2026 - 12:02 10 de setembro de 2026 - 10:32
CARTEIRA RECOMENDADA
CDI, prefixado ou IPCA+? Veja onde investir na renda fixa diante da expectativa de juros menores daqui para frente
10 de setembro de 2026 - 10:32 8 de setembro de 2026 - 19:05
SD EXPLICA
Tesouro IPCA+ 8%: o título com a maior taxa é realmente a melhor escolha no Tesouro Direto?
8 de setembro de 2026 - 19:05 8 de setembro de 2026 - 17:33
RENDA FIXA
Prefixado ou IPCA+: qual investimento de renda fixa tem mais a ganhar se as eleições derrubarem os juros?
8 de setembro de 2026 - 17:33 7 de setembro de 2026 - 7:05
DEVO, NÃO NEGO
O Brasil vai dar calote na dívida pública? Entenda se o governo pode deixar de pagar os títulos do Tesouro Direto
7 de setembro de 2026 - 7:05 2 de setembro de 2026 - 19:40
IPCA vs. CDI
Títulos IPCA+ batem o CDI em agosto e rendem mais de 1% no mês; veja os destaques
2 de setembro de 2026 - 19:40 1 de setembro de 2026 - 16:15
DIVERSIFICAÇÃO DE MOEDA
Vale a pena investir em dólar quando a Selic está pagando 14% ao ano? Veja por que aplicar agora e quanto a moeda estrangeira pode render
1 de setembro de 2026 - 16:15 31 de agosto de 2026 - 7:03
TESOURO DIRETO
Dinheiro do Tesouro IPCA+ 2026 ficou parado na conta? Veja quanto você está perdendo e onde reinvestir a grana
31 de agosto de 2026 - 7:03 28 de agosto de 2026 - 6:05
PREFIXADO E IPCA+
Tesouro Direto: vale a pena trocar um título comprado a uma taxa menor por um de mesmo prazo com uma taxa maior?
28 de agosto de 2026 - 6:05 25 de agosto de 2026 - 17:03
ESTRATÉGIA DE INVESTIMENTO
O desconto na bolsa que ninguém vê: fundos de infraestrutura isentos de IR estão “em promoção”, na visão da Empiricus
25 de agosto de 2026 - 17:03 25 de agosto de 2026 - 14:31
PLANEJANDO O FUTURO











