


“Estamos vivendo um filme de evolução”, diz CFO da Espaçolaser (ESPA3). Receita e Ebitda crescem, mas 3T25 ainda é de prejuízo
A rede de depilação fechou o trimestre no vermelho, mas o diretor Fabio Itikawa vê 2025 como um ano de reconstrução: menos dívida, mais caixa e expansão apoiada em franquias


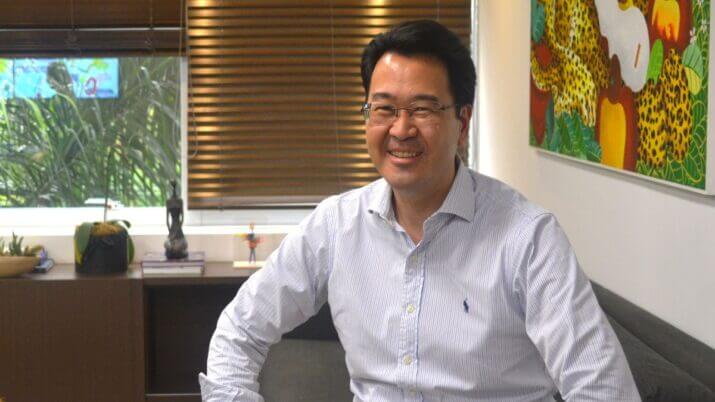
A Espaçolaser (ESPA3) atravessou o terceiro trimestre com um resultado que, à primeira vista, pode frustrar o investidor: um prejuízo maior pressionou o balanço e reforçou o peso dos juros altos. Mas, enquanto o desempenho do trimestre mostra pressão, a performance do ano conta outra história — a de uma companhia que está reorganizando sua estrutura, reduzindo dívida, remodelando o portfólio de lojas e preparando terreno para um novo ciclo de crescimento.
É essa leitura de longo prazo que o diretor financeiro (CFO) e de relações com investidores, Fabio Itikawa, tenta preservar. Para ele, a evolução recente da empresa não está no resultado isolado, mas na trajetória construída trimestre após trimestre.
A companhia, diz o executivo, vive “um filme de evolução” — movimentos que ainda não aparecem na última linha do balanço, mas que podem definir os próximos anos da Espaçolaser.
“Quando você olha a trajetória da Espaçolaser nos últimos trimestres, é um filme de evolução no topline, em termos de lucro, Ebitda, rentabilidade e de margem, com redução do endividamento líquido. A companhia vem melhorando a entrega dos resultados”, afirmou Itikawa, em entrevista exclusiva ao Seu Dinheiro.
O trimestre marcou uma nova etapa dessa virada: avanço na desalavancagem, reorganização da estrutura de capital e reforço do modelo de expansão via franquias — pilares vistos como determinantes para preparar a empresa para crescer de forma mais forte e sustentável.
A prioridade, segundo o CFO, é fortalecer agora para acelerar depois. “Priorizamos consolidar o core business em 2025 e possivelmente em 2026 para, então, voltar a crescer de forma mais agressiva.”
Leia Também
Apesar do foco da administração estar voltado para a transformação estrutural, o mercado reagiu negativamente antes mesmo da divulgação oficial dos números do 3T25.
No início da tarde, por volta das 14h20, as ações da Espaçolaser (ESPA3) chegaram a cair mais de 4%, mas arrefeceram as perdas ao longo da sessão. No fim do pregão, a queda era de 0,85%, a R$ 1,17. Ainda assim, o desempenho no ano continua positivo: os papéis acumulam valorização de cerca de 58% em 2025.
O balanço da Espaçolaser (ESPA3) no 3T25
Apesar da melhora estrutural, o trimestre terminou no vermelho. A companhia registrou prejuízo líquido ajustado de R$ 7,6 milhões, uma piora de 72,8% em relação ao mesmo período do ano anterior.
Segundo Itikawa, o “vilão” do resultado não está na operação, mas no ambiente macro: o juro alto elevou de forma significativa as despesas financeiras em um período que já costuma ser mais fraco sazonalmente para a rede. Também pesou a alta do imposto de renda.
“No trimestre, crescemos top line, receita líquida, lucro bruto e Ebitda”, disse o CFO. “O grande impacto no resultado é o patamar elevado de juros, que pressionou a entrega de lucro na operação.”
Mesmo com a pressão no trimestre, o acumulado do ano segue robusto: R$ 24,1 milhões de lucro entre janeiro e setembro — um salto de 76,2% sobre o ano anterior.
A receita líquida da Espaçolaser chegou a R$ 262,2 milhões entre julho e setembro, alta de 10,4% no comparativo anual.
Já o Ebitda (lucro antes de juros, impostos, depreciação e amortização) ajustado ficou em R$ 45,9 milhões, avanço de 4,3% na base anual. Enquanto isso, a margem Ebitda ajustada caiu 1 ponto percentual no período, para 17,5%.
Por sua vez, a geração de caixa operacional ajustada foi um dos pontos fortes do balanço: R$ 84 milhões, um crescimento de 45,5% frente ao 3T24.
Para o CFO, esse deve ser um dos principais motores do desempenho futuro, especialmente após o processo de reestruturação dos passivos financeiros.
Ele afirma que a troca de dívidas caras por dívidas mais longas e baratas — detalhada abaixo nesta matéria — deve produzir “um impacto positivo relevante” nos próximos trimestres, sobretudo em um cenário de possível queda de juros.
Espaçolaser mira desalavancagem
De olho na redução do endividamento, a dívida líquida da Espaçolaser chegou a R$ 525,8 milhões no período, 7% menor do que um ano antes.
Esse movimento ajudou a companhia a alcançar o menor nível de alavancagem em 16 trimestres: 1,9 vez a relação dívida líquida/Ebitda ajustado, ante 2,2 vezes um ano antes.
Essa melhora abriu espaço para seguir investindo — com foco em retorno rápido, baixo desembolso e eficiência de capital.
Foco no caixa e na geração de valor
No trimestre, a Espaçolaser também avançou em iniciativas estratégicas para fortalecer sua estrutura de capital e apoiar o crescimento de longo prazo.
A subsidiária Corpóreos concluiu sua terceira emissão de debêntures e liquidou as dívidas da holding — mais caras e de curto prazo. Agora, toda a dívida está na operação, com custo menor e prazos mais longos.
Segundo a empresa, isso traz eficiência tributária, menor pressão financeira e uma estrutura de capital mais saudável.
Além disso, a companhia vendeu quatro pontos comerciais próprios — dois em Bauru e dois em Macaé —, reforçando a estratégia de otimizar ativos, gerar caixa e fortalecer o modelo de franquias — mais leve, menos intensivo em capex e com retorno mais rápido.
Essas medidas, afirma a companhia, reforçam “disciplina de capital, eficiência operacional e geração sustentável de valor”.
Preço, vendas e clientes: os pilares operacionais do trimestre
A recomposição de preços, estratégia adotada em 2024 e mantida neste ano, segue sendo um motor importante: o ticket médio subiu 8,1% no ano, impulsionado por ajustes estruturais na tabela e pela estratégia de reduzir descontos de maneira gradativa.
Porém, Itikawa reconhece que a decisão foi calculada com base nos riscos.
Havia consciência de que subir preços e retirar descontos poderia derrubar o volume de vendas. Mas, segundo o CFO, o efeito foi compensado pela melhora de mix e pelo próprio aumento de ticket. “Nós viemos colhendo os frutos dessa estratégia comercial”, afirma.
Ele admite, porém, que essa política tem limite: “Em algum momento, esse teto pode prejudicar a demanda. Mas monitoramos muito de perto para evitar qualquer dano relevante.”
Corte de custos e metas: o que esperar daqui para frente
Uma das frentes mais relevantes para os próximos trimestres é a redução de custos operacionais.
A troca dos sistemas que utilizavam consumíveis de gás por máquinas resfriadoras — essenciais para o processo de depilação — já começa a trazer ganhos expressivos.
Hoje, 63% das lojas próprias operam com o novo sistema. Só no terceiro trimestre, a economia gerada foi de R$ 4,7 milhões, cerca de 15% dos custos do ano anterior.
A meta é chegar a 70% até o fim de 2025 e atingir 100% das lojas próprias no início de 2026.
A política de investimentos da Espaçolaser
É por isso que, no curto prazo, a expansão da rede da Espaçolaser será 100% via franquias, justamente para evitar grandes desembolsos e preservar caixa.
“Uma das prioridades que definimos para este ano e para 2026 é crescer a abertura de novas lojas, mas 100% com franqueado”, afirmou o CFO. “Temos uma política bem definida de alocação de capital. A prioridade vai ser alocar recursos onde teremos uma rentabilidade elevada em um prazo muito curto de maturação do investimento.”
A venda de unidades próprias também permanece no radar. Segundo o CFO, trata-se de uma estratégia eficiente, porque gera caixa imediato e mantém a receita via royalties.
No terceiro trimestre, a rede encerrou o trimestre com 887 unidades, 17 a mais que no 3T24 — 809 delas no Brasil, sendo 561 próprias e 248 franquias. A expansão internacional também continuou.
A intenção da empresa é seguir essa disciplina até que a alavancagem chegue a um nível considerado “mais confortável”, que permita voltar a acelerar os investimentos. E o CFO já sinalizou que a empresa não está muito distante de chegar neste “patamar ideal”.
Oportunidades no radar: público masculino, novos serviços e baixa penetração
Para o CFO, o mercado brasileiro ainda é repleto de oportunidades. O público masculino representa apenas 13,5% da base atual da empresa — e o método de depilação a laser ainda tem penetração de apenas 16% do mercado de depilação.
“Tem um público endereçável enorme que ainda utiliza métodos tradicionais e que não estamos explorando de forma tão assertiva”, disse Itikawa.
Além disso, a empresa vê espaço para ampliar sua oferta de serviços além da depilação a laser. “Temos uma oportunidade enorme de explorar novos produtos e serviços de maneira positiva”, afirmou.
“O mercado no Brasil ainda tem muita oportunidade para a Espaçolaser crescer, abrir novas lojas, trabalhar um público hoje não endereçável e eventualmente expandir a nossa oferta de serviços além de depilação a laser”, afirmou o executivo.
O maior risco para esse plano ambicioso, segundo ele, é o cenário macro — sobretudo os juros.
Mesmo assim, o diretor diz que a Espaçolaser está preparada: “O nosso trabalho é focar no que controlamos e monitorar os riscos de mercado”.
 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO

