


Azul (AZUL4): dívida alta e desempenho abaixo do esperado preocupam bancões; veja o que fazer com as ações
A Azul reportou um prejuízo líquido ajustado de R$ 1,816 bilhão no 1T25, salto de 460,4%ante os R$ 324,2 milhões registrado no mesmo período de 2024

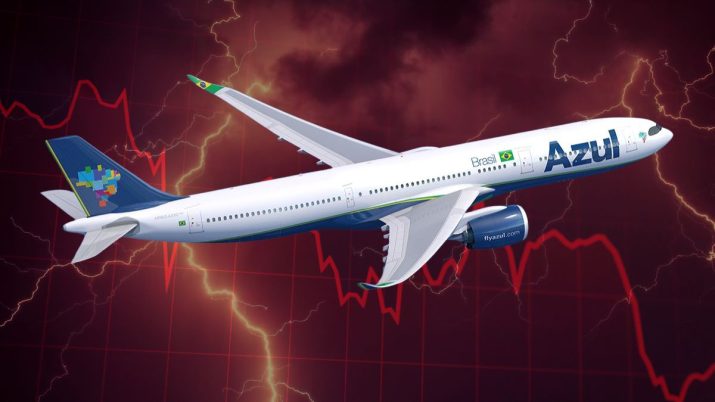
Apertem os cintos: a turbulência financeira da Azul (AZUL4) ainda não passou e preocupa três grandes bancos nesta quinta-feira (15).
O JP Morgan, o BTG Pactual e o Goldman Sachs consideram que a companhia aérea entregou resultados abaixo do esperado, reafirmando a recomendação neutra para ações da Azul.
Por volta das 13h45, as ações AZUL4 estão sendo negociadas em torno de R$ 1,20. Desde o início do ano, a desvalorização dos papéis supera a marca de 65% na B3.
- VEJA MAIS: Temporada de balanços do 1T25 - confira em quais ações vale a pena investir
Nesta quarta-feira (14), a aérea divulgou os resultados da empresa, que reportou um prejuízo líquido ajustado de R$ 1,816 bilhão, um salto de 460,4% em relação ao prejuízo de R$ 324,2 milhões registrado nos três primeiros meses de 2024.
O endividamento líquido da aérea chegou a R$ 31,3 bilhões no fim do primeiro trimestre, aumento de 50,3% no comparativo anual e de 6% em relação ao quarto trimestre de 2024.
Segundo a companhia, o aumento é explicado pelo empréstimo bilionário recebido no início deste ano como parte do plano de reestruturação da aérea, além do aumento das obrigações de arrendamento.
Leia Também
Recomendação do JP Morgan para ações da Azul
Para os três bancos, a manutenção da neutralidade nas ações da Azul é justificada pelos resultados abaixo das expectativas no primeiro trimestre de 2025.
O JP Morgan tinha uma expectativa maior para o Ebitda (lucros antes dos juros, tributos, depreciação e amortização) da Azul, que veio 19% abaixo do estimado pelo banco. No período, o Ebitda ficou em R$ 1,386 bilhão, queda de 2% ante o mesmo período de 2024.
- VEJA MAIS: Com Selic a 14,75% ao ano, ‘é provável que tenhamos alcançado o fim do ciclo de alta dos juros’, defende analista – a era das vacas gordas na renda fixa vai acabar?
Para os analistas do banco, a expectativa é que as ações da AZUL4 reajam negativamente, com pressão vinda do plano de reestruturação da dívida e da perspectiva de diluição acionária superior a 80%.
Com isso, a recomendação permanece neutra, sem determinação de preço-alvo por parte do JP Morgan.
Recomendação do BTG Pactual para ações da Azul
Já para o BTG Pactual, a Azul teve uma receita estável, mas a alavancagem preocupa os analistas, já que aumentou no 1º trimestre de 2025, puxada principalmente pela desvalorização do real frente ao dólar.
Os analistas do banco pontuam que a aérea teve um desempenho operacional positivo, com aumento de 16% na capacidade e yields resilientes, refletindo boa execução e um setor em recuperação. Contudo, a alavancagem segue elevada e continua sendo um ponto de atenção.
“O câmbio elevou o valor da dívida em moeda estrangeira, fazendo a dívida líquida subir de R$ 29,6 bilhões para R$ 31,4 bilhões no trimestre, levando a alavancagem (dívida líquida\Ebitda) de 4,9x para 5,2x”, destaca o relatório do BTG Pactual.
Mesmo assim, isso não foi suficiente para mudar a recomendação neutra do BTG Pactual para a Azul, fixando o preço-alvo em R$ 17.
Recomendação do Goldman Sachs para ações da Azul
Por fim, o Goldman Sachs teve suas projeções frustradas neste primeiro trimestre pela Azul. O Ebitda ajustado de R$ 1,386 bilhão ficou 20% abaixo da projeção do banco americano.
Os analistas apontam que a principal pressão veio da linha de "outras despesas", que disparou no trimestre, puxada pelo aumento temporário nas operações irregulares – causado por falhas de fornecedores – e dificuldades na cadeia de suprimentos, o que gerou crescimento nas ações judiciais e nos gastos com acomodação, alimentação e transporte de passageiros.
- E MAIS: Calendário de resultados desta semana inclui Banco do Brasil, BRF, Cosan e outras empresas; acompanhe a cobertura completa de balanços
Se essas despesas tivessem permanecido nos níveis médios de 2024 (cerca de R$ 380 milhões por trimestre), a margem Ebitda teria sido 6 pontos percentuais maior — ou seja, o resultado estaria em linha com as projeções.
Com isso, o Goldman Sachs crava o preço-alvo para dezembro em R$ 2,40, acompanhando a recomendação neutra para as ações.
 2 de outubro de 2026 - 19:49
MERCADOS
A ação que fez Petrobras (PETR4) e Banco do Brasil (BBAS3) comerem poeira e dobrou de preço com trade eleitoral de Flávio Bolsonaro
2 de outubro de 2026 - 19:49 2 de outubro de 2026 - 17:10
DE OLHO NAS RIVAIS
Os planos do novo CEO da B3 (B3SA3) para fortalecer a bolsa de valores diante do avanço da concorrência, segundo o BTG
2 de outubro de 2026 - 17:10 2 de outubro de 2026 - 8:53
A LISTA DE DESPEDIDAS VAI AUMENTAR
Mais um adeus à B3: Claro assume Desktop (DESK3) por R$ 1,75 bilhão e prepara OPA. O que muda para quem tem as ações?
2 de outubro de 2026 - 8:53 1 de outubro de 2026 - 17:45
RENDA EXTRA NA CONTA
Enquanto três gatilhos não fazem preço na CPFL (CPFE3), Itaú BBA defende a compra pelos dividendos
1 de outubro de 2026 - 17:45 1 de outubro de 2026 - 17:28
VIRADA À FRENTE
IRB Brasil (IRBR3): mudança tributária abre caminho para dividendos generosos; JP Morgan turbina preço-alvo para ação
1 de outubro de 2026 - 17:28 1 de outubro de 2026 - 14:15
CASA NOVA?
Tenda (TEND3) ‘pega as chaves’ da Faixa 4 do Minha Casa, Minha Vida; o que a construtora busca no andar de cima
1 de outubro de 2026 - 14:15 1 de outubro de 2026 - 13:03
O QUE AINDA FALTA?
Queridinha do Barsi, Paranapanema (PMAM3) fecha acordo que acaba com boa parte da dívida bilionária, mas recuperação judicial segue
1 de outubro de 2026 - 13:03 1 de outubro de 2026 - 12:38
FUTURO DA 'FILHA DO DIVÓRCIO'
Todo mundo quer a Farm: ações da Azzas 2154 (AZZA3) lideram as altas no Ibovespa com chuva de propostas no radar
1 de outubro de 2026 - 12:38 1 de outubro de 2026 - 12:12
APOSTAS SAÍRAM DO CARRINHO
Com proibição das bets, duas ações do varejo podem ser as mais beneficiadas, mas Eleven faz alerta para a recuperação do setor
1 de outubro de 2026 - 12:12 1 de outubro de 2026 - 9:35
ROXINHO NÃO VAI ÀS COMPRAS?
Nubank (ROXO34) nega compra bilionária de fintech britânica Monzo após tombo em NY; ações sobem forte no pré-mercado
1 de outubro de 2026 - 9:35 30 de setembro de 2026 - 19:53
PANDA BONDS
A operação bilionária da Vale (VALE3) na China: mineradora conta os planos dessa estreia
30 de setembro de 2026 - 19:53 30 de setembro de 2026 - 19:33
BANCOS
Dia cheio no Bradesco (BBDC4): de R$ 3,8 bilhões em JCP a leilão de sobras de ações até o “Pix” internacional
30 de setembro de 2026 - 19:33 30 de setembro de 2026 - 12:10
QUEM SOBE QUANDO OS JUROS CAEM?
JP Morgan aumenta pessimismo com Natura (NATU3) e corta recomendação; veja as varejistas preferidas do banco para surfar o rali eleitoral
30 de setembro de 2026 - 12:10 30 de setembro de 2026 - 10:53
CORTANDO ONDE DÁ
Como o Grupo Pão de Açúcar (PCAR3) quer transformar uma despesa milionária em fonte de receita em meio à recuperação
30 de setembro de 2026 - 10:53 30 de setembro de 2026 - 10:33
REESTRUTURAÇÃO CORPORATIVA
Raízen (RAIZ4) quer trocar o conselho, mexer no capital e entregar até R$ 35 bilhões em novos papéis aos acionistas
30 de setembro de 2026 - 10:33 30 de setembro de 2026 - 6:12
GOVERNANÇA
CEO bumerangue: por que empresas, como Natura e Ri Happy, trazem antigos líderes de volta — e quando isso vira um sinal de alerta
30 de setembro de 2026 - 6:12 29 de setembro de 2026 - 19:42
CHEQUE EM BRANCO
Do sonho de construir um ‘avião de ponta-cabeça’ ao banco do futuro: o que o CEO da Revolut prevê para o seu dinheiro
29 de setembro de 2026 - 19:42 29 de setembro de 2026 - 14:11
GATILHO BILIONÁRIO
IRB (IRBR3): nova lei reduz impostos e pode liberar vantagem bilionária para a resseguradora
29 de setembro de 2026 - 14:11 29 de setembro de 2026 - 10:21
DANÇA DAS CADEIRAS
Copasa (CSMG3) troca liderança e aumenta poderes do governo de MG com a golden share; entenda as mudanças
29 de setembro de 2026 - 10:21 29 de setembro de 2026 - 10:00
MAIS UMA FRONTEIRA











