


“Não é o real que está se fortalecendo, é o dólar que está enfraquecendo. Mas isso chegou ao limite”, diz gestor que vê câmbio a R$ 5,60
Em entrevista ao Seu Dinheiro, Alfredo Menezes, sócio fundador e CIO da Armor Capital, afirma que a valorização do real é culpa do cenário externo, não mérito nosso

Se no começo deste ano você falasse para qualquer um na Faria Lima que o presidente Donald Trump teria intensificado sua guerra comercial contra o mundo todo e que justamente o Brasil seria o alvo de sua maior fúria tarifária, provavelmente as previsões para o dólar estariam bem distantes da faixa dos R$ 5,30. Ainda mais considerando que nos primeiros dias de janeiro o câmbio estava na casa dos R$ 6,20.
Mas aqui estamos. A moeda norte-americana já desvaloriza quase 14% em relação ao real em 2025. Parece que as máximas são máximas por um motivo, elas têm raízes na realidade: Deus inventou o câmbio para humilhar os economistas, diz uma das frases clássicas do mercado financeiro.
No entanto, para Alfredo Menezes, sócio-fundador e CIO da Armor Capital, a ‘farra’ da nossa moeda não deve durar muito mais tempo — e não só a dela, mas a de uma série de outras divisas que têm ganhado força contra o dólar ao longo dos últimos meses.
Isso porque, segundo ele, a valorização do real não está ligada a méritos nossos, mas a um fenômeno global de enfraquecimento da divisa dos EUA. E isso parece ter chegado a um limite, na opinião do gestor.
“Não é o real que está se fortalecendo, é o dólar que está se enfraquecendo. Trump, com as tarifas e o modelo mais restritivo que tem sido colocado, tem feito o dólar perder muito valor perante às demais divisas do globo, mas não tem nada de excepcional na cesta de moedas que está ganhando com isso”, afirmou Menezes em entrevista ao Seu Dinheiro.
Em uma entrevista ao podcast Touros e Ursos no começo deste ano, Menezes projetava que o câmbio encerraria 2025 nos R$ 6,20, dado o cenário da época. Hoje, a expectativa caiu para R$ 5,60, com a mudança no contexto global.
Leia Também
- CONFIRA: O Seu Dinheiro liberou acesso gratuito a análises de mercado aprofundadas e recomendações de investimento; confira como turbinar seus ganhos
A desvalorização global do dólar
O DXY, índice que mede a força do dólar perante a uma cesta de outras seis moedas fortes, já perde mais de 10% neste ano, como dá para ver no gráfico abaixo:
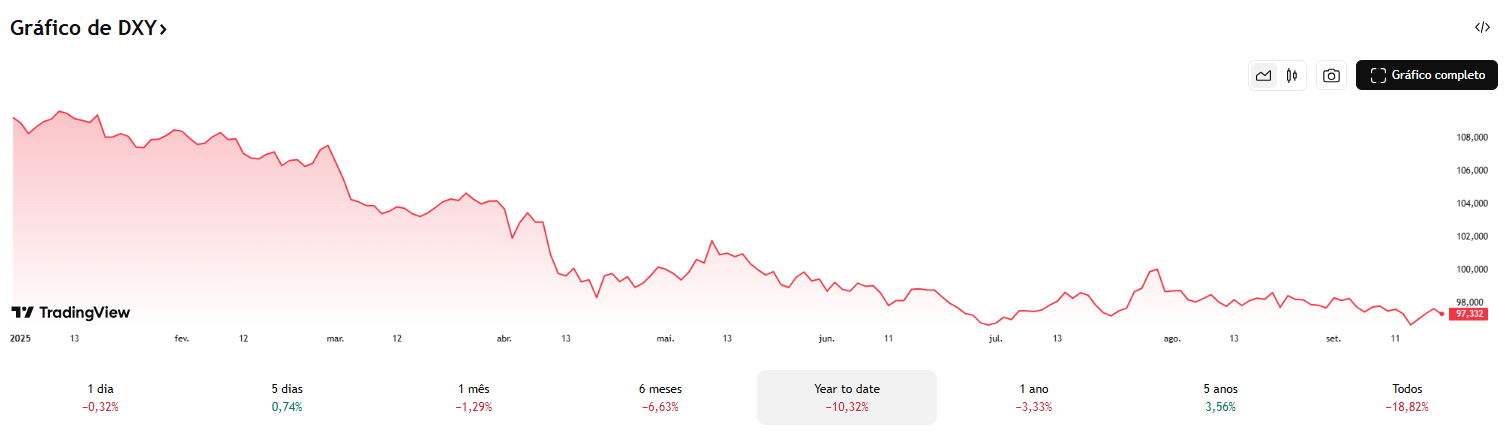
A narrativa de desvalorização global do dólar se intensificou nos últimos meses, com a escalada da guerra tarifária de Donald Trump e a perspectiva de cortes de juros nos Estados Unidos. Mas o movimento já vinha sendo aventado com o aumento dos conflitos geopolíticos pelo mundo — nos quais a moeda, que constitui parte relevante das reservas dos países, passou a ser usada como arma. Foi o caso das penalizações contra a Rússia na guerra da Ucrânia.
De acordo com um relatório do JP Morgan, dois fatores principais corroem o status do dólar. O primeiro são os eventos que prejudicam a percepção de segurança e estabilidade da moeda, como as tarifas.
O segundo é o ganho de confiança em moedas alternativas, como o yuan, da China — que vem obtendo espaço nas reservas internacionais dos países, embora ainda não represente uma parcela significativa delas. E esse é o grande problema para os EUA.
O banco destaca que a ameaça à divisa norte-americana não está nas transações comerciais e sim na redução da presença da moeda nas reservas internacionais dos países, que caiu para o menor nível em duas décadas.
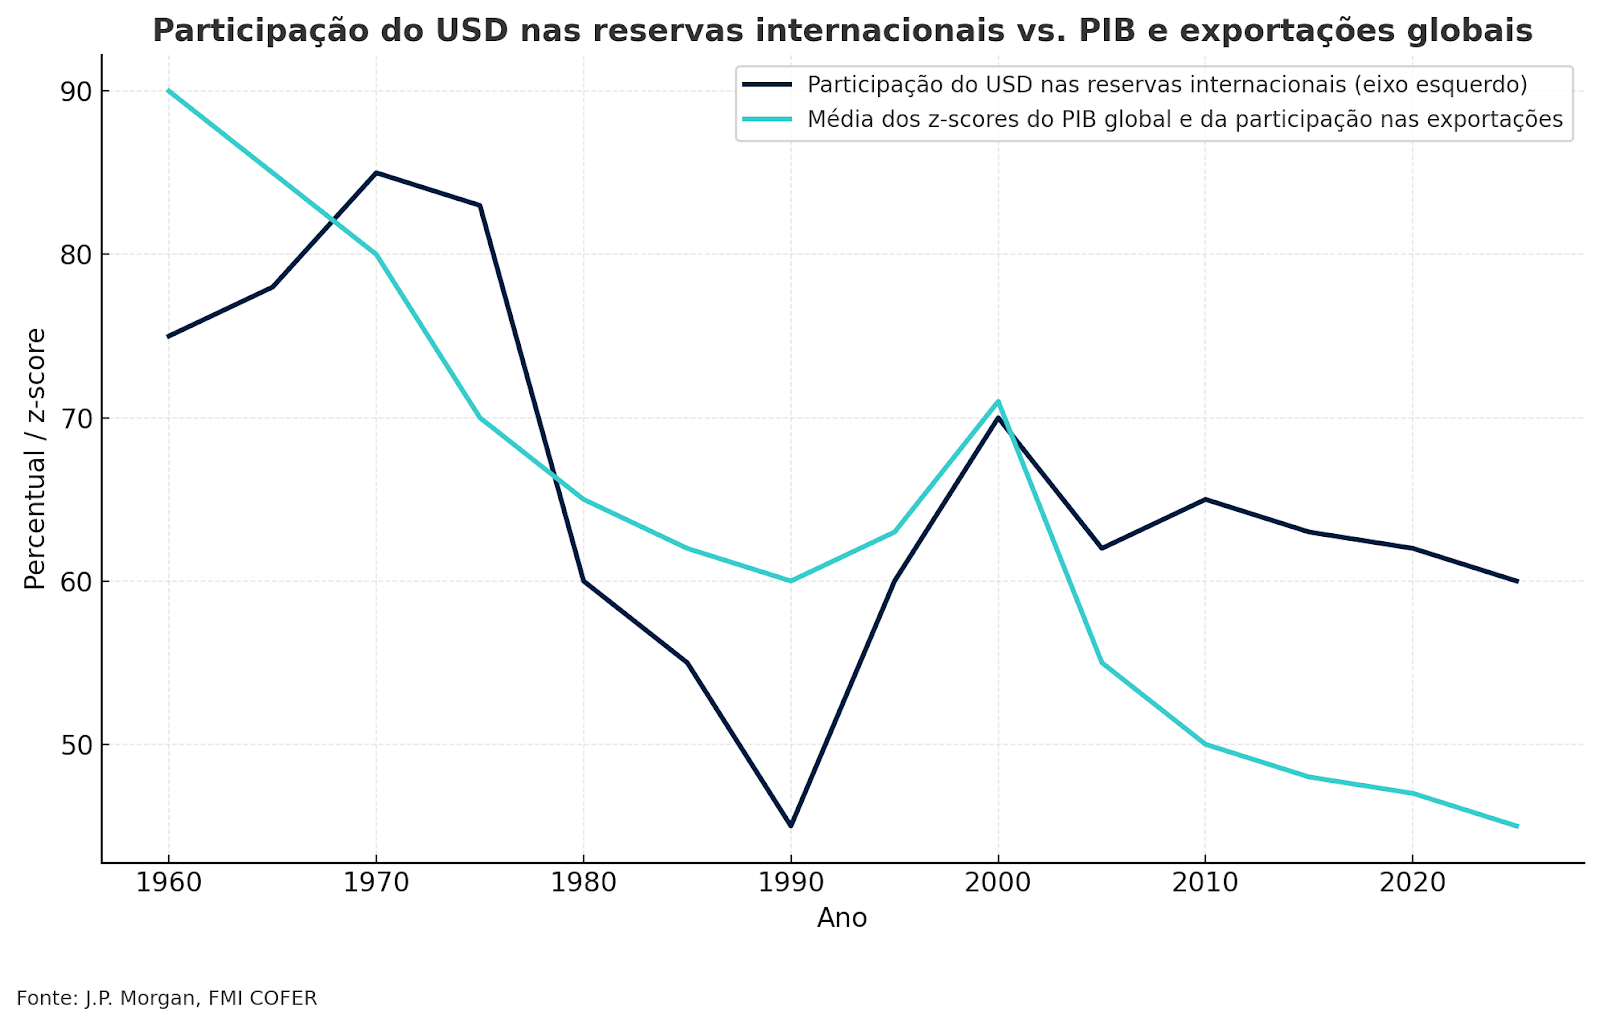
E, muito mais que o yuan, o inimigo mesmo é o ouro, cuja participação nas reservas aumentou, puxada por bancos centrais de mercados emergentes — com China, Rússia e Turquia sendo os maiores compradores na última década.
No total, embora a fatia do ouro nas reservas de bancos centrais ainda seja baixa, de 9%, ela mais que dobrou em relação aos 4% de dez anos atrás. Nos países desenvolvidos, o percentual é bem maior, em torno de 20%, de acordo com o JP Morgan.
Alfredo Menezes reconhece esse movimento de migração das reservas internacionais entre países, mas não acredita que ele vá durar por muito mais tempo. O motivo é que nenhum outro país tem a mesma soberania militar que os EUA, o que limita até onde outras nações podem continuar fazendo essa troca sem enfrentar riscos geopolíticos com a maior potência mundial.
“Vejo sim a demanda por ouro continuando alta, até mesmo por cripto e por alocações em outras moedas, especialmente em yuan e um pouco em moedas de mercados emergentes. Mas isso tem limite. A gente tem uma economia pequena, os emergentes já têm uma realocação alta e, no fundo, [esse movimento] acaba determinando suas contas externas. Assim, o fundamento faz a moeda voltar um pouco”, diz.
Quando uma economia é pequena, um grande volume de capital externo pode gerar uma valorização quase que ‘artificial’ na sua moeda que não é suportada por fatores internos, como o crescimento da indústria, o controle fiscal ou uma balança comercial favorável.
“Resumindo, não vejo como o dólar pode deixar de ser a reserva de valor internacional com essa diferença de soberania militar e por ser a locomotiva do mundo, já que é onde se tem a maior abertura de comércio”.
Outro fator que tem pesado contra a divisa norte-americana é que Trump já deixou claro que um dólar forte ajuda no controle da inflação, mas pesa contra a balança comercial do país — algo que o presidente está tentando deixar mais favorável para os EUA com as tarifas.
Um dólar forte torna os produtos e serviços dos EUA mais caros para os compradores estrangeiros. Isso pode reduzir a demanda por produtos norte-americanos no exterior. Por outro lado, as importações para os Estados Unidos ficam mais baratas, uma vez que a moeda local é forte.
O papel (de coadjuvante) do Brasil na valorização do real
No caso do real, também há um fator que favorece a valorização: os juros. Na última semana, o Federal Reserve (Fed, o BC dos EUA) iniciou o ciclo de corte nas taxas, o que aumenta o diferencial em relação ao Brasil, que manteve a Selic em 15%.
A maior remuneração por aqui, atrai investidores internacionais, aumentando o fluxo de dólares para o país, o que — na lei básica de oferta e procura — causa uma desvalorização da moeda norte-americana contra a nossa.
“Se você for olhar, com a nossa taxa de juros hoje, o carrego do dólar é o dobro do México”, diz Menezes. E, o início do ciclo de quedas nas taxas, já amplamente esperado pelo mercado entre o fim deste ano e o início do ano que vem, não deve mudar muito o jogo logo de cara.
“Mesmo que caia até 0,50 ponto porcentual, nossa taxa de juros é muito alta. O impacto no curto prazo é pequeno. Claro, depois de umas quatro ou cinco quedas, provavelmente vai fazer preço. Mas não acredito que vai ser logo de cara, nem nos primeiros três cortes”, diz Menezes.
Ele também cita que a possibilidade de troca de poder na eleição do ano que vem para um governo com mais responsabilidade fiscal, já bastante esperada pelo mercado, tem feito bem para o real — e também para a bolsa de valores.
Mas não acredita que já seja hora de apostar todas as fichas nisso. Para ele, ainda tem muito caminho pela frente e não é possível dar o cenário eleitoral como certo.
Queda do dólar chegou ao limite?
Na visão do gestor, sim.
“Essa correção do dólar já me parece de bom tamanho, considerando tudo o que aconteceu. Por isso, não vejo mais espaço para o real se fortalecer muito além dos níveis atuais. Até porque o fluxo do [segundo] semestre costuma ser pior por causa da remessa de juros e dividendos. Além disso, as exportações pioram um pouco, já que você não tem um setor agrícola exportando muito, e aumenta a importação de bens duráveis”, afirma Menezes.
Além do mais, de acordo o gestor da Armor, os problemas do Brasil seguem os mesmos, com o fiscal sendo uma ameaça menos falada, o que não significa que tenha ido embora.
“Não tenha dúvida, os juros reais que nós estamos pagando na dívida são de 7,5% a 8% ao ano. Isso não é sustentável. Eu acho que em 2027 vai ser preciso arrumar isso. Há duas hipóteses: por bem ou por mal. Na primeira, você tem um governo mais focado no fiscal. Na segunda, com o governo atual, o mercado se deteriora tanto que algo vai acabar tendo que ser feito”, diz Menezes.
O efeito das bets e criptomoedas
Outra coisa que pesa contra uma maior valorização do real são as bets e criptomoedas, segundo o gestor.
“O nosso déficit em conta corrente está em 3,5% do PIB praticamente, e esses dois são os grandes responsáveis. Isso dá cerca de US$ 25 bilhões por ano. Esse dinheiro não está investido no Brasil, está tudo fora — e pressionando nossas contas externas”, destaca Menezes.
O dinheiro que sai do Brasil para financiar essas atividades não é compensado por um retorno em forma de investimento produtivo ou exportação, gerando um déficit. Esse saldo negativo no fluxo de moedas estrangeiras diminui a oferta de dólar no mercado interno, o que, por sua vez, pesa contra o real.
“A boa notícia é que [este déficit] parou de crescer”, diz o gestor.
As posições da Armor Capital
Menezes diz que a casa está comprada em bolsa americana.
“A gente espera que o PIB dos Estados Unidos cresça, apesar de o payroll ter vindo fraco. O relatório indica que a economia está desacelerando. Mas nós estamos estudando quanto do emprego dos Estados Unidos está sendo influenciado pela inteligência artificial. Você vê que há muito ganho de eficiência, então a mão de obra está sendo realocada: colocando IA e demitindo pessoas. Então talvez essa não seja a melhor forma de avaliar que a economia está desacelerando”, diz o gestor.
A Armor também gosta de Tesouro IPCA+ com vencimento em 2035. Em moedas, a casa está vendida em peso mexicano contra o real. Real contra dólar a gestora só tem em posições diárias, nada de longo prazo. Eles também não têm nada de bolsa brasileira.
 25 de setembro de 2026 - 13:18
SETOR DE AUTOPEÇAS
JP Morgan pisa no freio e rebaixa Frasle (FRAS3) para venda. Analistas preferem outras 3 ações que podem saltar até 69%
25 de setembro de 2026 - 13:18 24 de setembro de 2026 - 13:02
MAIS AQUISIÇÕES
TRXF11 enche o carrinho de novo e paga R$ 2,83 bilhões, mas FII cai na bolsa; veja o que entra no portfólio
24 de setembro de 2026 - 13:02 23 de setembro de 2026 - 18:33
O OUTRO LADO DA MOEDA
R$ 4,50 ou R$ 5,80? O gatilho que vai definir o preço do dólar depois das eleições
23 de setembro de 2026 - 18:33 23 de setembro de 2026 - 13:01
RADAR DE FIIS
Fundo imobiliário leva calote de inquilino em recuperação judicial; entenda o impacto no bolso dos cotistas
23 de setembro de 2026 - 13:01 23 de setembro de 2026 - 6:01
SD ENTREVISTA
Tubarões saem e varejo entra: sinal de alerta para os FIIs? LAREAL revela o que os institucionais estão vendo
23 de setembro de 2026 - 6:01 22 de setembro de 2026 - 19:50
AS MAIS SAUDÁVEIS
Dasa (DASA3) é compra para o UBS BB, mas banco revela outras 2 favoritas — uma delas para dividendos
22 de setembro de 2026 - 19:50 21 de setembro de 2026 - 20:01
EM DESACELERAÇÃO
FIIs de shoppings sob pressão: é hora de separar o joio do trigo — e o BTG Pactual já escolheu os ativos favoritos
21 de setembro de 2026 - 20:01 21 de setembro de 2026 - 17:19
EM ESPERA...
Nubank, BTG Pactual e Banco do Brasil: os gringos já escolheram onde investir, agora só falta o gatilho certo para apertar compra
21 de setembro de 2026 - 17:19 18 de setembro de 2026 - 19:20
DIRETO PELA B3
IA, Ibovespa e até farmacêuticas gringas: Itaú BBA diz como investir em 800 ações com retorno de 23% ao ano sem dor de cabeça
18 de setembro de 2026 - 19:20 17 de setembro de 2026 - 13:00
EM TOM DE CAUTELA
Lula turbina Bolsa Família em 15% e faz o Ibovespa perder 3 mil pontos. Por que o mercado torceu o nariz?
17 de setembro de 2026 - 13:00 17 de setembro de 2026 - 12:46
DEU RUIM
Ação da Marcopolo (POMO4) despenca 26% no ano e XP rebaixou para neutra; mas há 2 fatores que podem impulsionar a ação
17 de setembro de 2026 - 12:46 17 de setembro de 2026 - 9:01
ONDE APOSTAR NA BOLSA
Lula ou Flávio? Você não deve esperar as eleições para se posicionar nestas ações, segundo a Kinea
17 de setembro de 2026 - 9:01 17 de setembro de 2026 - 6:14
VISÃO DO GESTOR
Multimercados não morreram, mas o jogo mudou: XP Asset aposta em nova estratégia e até mudança nas taxas para voltar a dar retorno
17 de setembro de 2026 - 6:14 16 de setembro de 2026 - 17:15
FECHAMENTO DOS MERCADOS
Os 30 minutos que selaram o destino da bolsa em Nova York — e do Ibovespa — após a alta dos juros nos EUA
16 de setembro de 2026 - 17:15 16 de setembro de 2026 - 13:01
CONSOLIDAÇÃO DA CARTEIRA
Fundo imobiliário que rende IPCA+ 10%? Patria quer unir FIIs e criar gigante de crédito de R$ 4,5 bilhões
16 de setembro de 2026 - 13:01 15 de setembro de 2026 - 21:19
LATAM RETAIL SHOW 2026
FIIs são o ‘match perfeito’ para o setor de shopping centers, segundo gestores; saiba onde estão as melhores oportunidades
15 de setembro de 2026 - 21:19
15 de setembro de 2026 - 18:45
ESTRATÉGIA DOS ESTRANGEIROS
Os gringos estão de olho no Ibovespa, mas as eleições assustam; veja o que diz pesquisa com gestores que reúnem US$ 90 bi
15 de setembro de 2026 - 18:45 15 de setembro de 2026 - 16:40
RECOMENDAÇÃO DE COMPRA
Cyrela (CYRE3), Porto (PSSA3) e RD Saúde (RADL3): o que elas têm em comum e como podem saltar até 55%?
15 de setembro de 2026 - 16:40 15 de setembro de 2026 - 11:17
EM BUSCA DA ESTABILIDADE
Da Petrobras (PETR4) ao BTG (BPAC11) e Embraer (EMBJ3): as ações que o Citi escolheu para enfrentar a montanha-russa das eleições
15 de setembro de 2026 - 11:17 14 de setembro de 2026 - 19:47
INVESTIMENTO ESG











