


A Log (LOGG3) se empolgou demais? Possível corte de payout de dividendos acende alerta, mas analistas não são tão pessimistas
Abrir mão de dividendos hoje para acelerar projetos amanhã faz sentido ou pode custar caro à desenvolvedora de galpões logísticos?

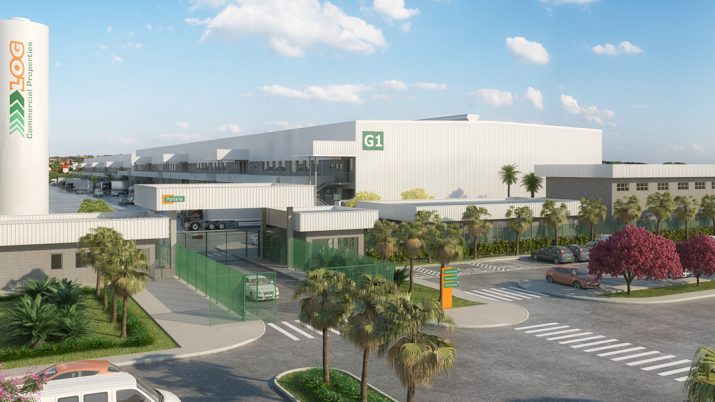
Uma boa pagadora de dividendos está prestes a testar a paciência dos investidores. Após quase um ano de ter prometido distribuir metade do seu lucro em dividendos e pagar trimestralmente, a Log Commercial Properties (LOGG3) decidiu dar um passo atrás em nome do crescimento futuro da empresa.
De 50% de payout (parcela do lucro destinada a proventos), a desenvolvedora de galpões logísticos colocou o escorpião no bolso e agora só pode pagar o mínimo obrigatório de 25%. “É difícil manter um payout alto com um plano de investimentos tão agressivo, mas podemos distribuir dividendos extraordinários”, revelou o CFO Rafael Saliba, em entrevista exclusiva ao Seu Dinheiro.
Em compensação ao baque nas distribuições, a Log quer estabelecer um fluxo mensal de remunerações, mas dificilmente os pagamentos devem superar 50% do lucro entre 2026 e 2028.
A decisão final sobre a parcela de dividendos que serão pagos ainda precisa passar pelo conselho de administração da empresa e ser formalmente informada ao mercado.
- CONFIRA: Quer saber quais ativos prometem destaque em novembro? O Seu Dinheiro traz um guia completo com análises e recomendações; confira
Mas será que a estratégia foi acertada, em nome do crescimento futuro e consolidação da empresa? Ou um erro de cálculo da companhia, que assim como a Taurus (TASA4) no passado, prometeu dividendos e mundos e não cumpriu o que se propôs? O Seu Dinheiro consultou analistas e traz os detalhes abaixo.
Bom ou ruim?
Carlos Herrera, analista e fundador da Condor Insider, prefere olhar a redução do payout da Log de uma perspectiva mais otimista. Para ele, uma distribuição mínima de 25% do lucro líquido anual nos próximos 3 anos não é ruim e pode até ser benéfico para a companhia, por conta da flexibilidade financeira que esse movimento proporciona.
Leia Também
“Para poder decidir como fazer esses investimentos e gerenciar o processo de reciclagem, os recursos da venda e os do aluguel dos galpões e ativos para crescimento, ter um payout baixo é normal, porque a empresa está crescendo”, defende Herrera.
A reciclagem de ativos consiste na venda de imóveis maduros (que já recebem aluguéis e têm pouca vacância) com pouco desconto e em usar o recurso para reduzir dívida ou investir em galpões novos.
O analista acredita que, com uma taxa de juros menor, a Log poderia até fazer após 2028 um follow-on (oferta subsequente de ações) e mudar a estrutura de capital para aumentar o payout. Contudo, a curto prazo, a companhia não enxerga essa possibilidade, por achar que a ação está barata demais.
Herrera reforça que o payout de 25% será uma consequência natural do conservadorismo financeiro da empresa. Mas diferentemente dos fundos imobiliários, a Log tem uma capacidade de gerenciamento da estrutura que permite crescer e segurar um fluxo de dividendos crescentes no futuro.
Herrera define a Log como uma “bezerrinha” dos dividendos (futura “vaca leiteira”) com um perfil diferente. O motivo é que a estratégia de reciclagem de ativos é utilizada por outras empresas como um evento extraordinário, enquanto na Log faz parte do seu modelo de negócios.
A companhia desenvolve, estabiliza e vende parte dos imóveis, com margem para financiar novos projetos, reduzir o endividamento e, quando possível, remunerar também o acionista. “É uma engrenagem essencial para sustentar o crescimento acelerado sem recorrer a emissões ou alavancagem excessiva”, afirma Herrera.
- VEJA TAMBÉM: Revolução ou bolha? A verdade sobre a febre da Inteligência Artificial - assista o novo episódio do Touros e Ursos no Youtube
Embora seja uma empresa que tem potencial de expansão e de pagar bons dividendos no futuro, Herrera destaca que o crescimento da trajetória da Log não é linear e que a geração de valor depende da reciclagem de ativos e da disciplina financeira. “Precisa de sensibilidade aos ciclos do mercado imobiliário”, diz.
Marcos Duarte, analista-chefe da Descomplica Investimento, opina que quando a Log aumentou seu payout foi de forma estratégica para atrair novos investidores e financiar o crescimento da empresa sem prejudicar a eficiência.
Portanto, uma nova redução do payout para 25% não deve ser vista como um sinal negativo e sim como mais um movimento estratégico que beneficia investidores de longo prazo, que pretendam carregar o papel por até cinco anos ou mais.
“A Log indica que a prioridade é equilibrar geração de valor ao acionista e capacidade de reinvestimento, mantendo o poder de fogo para novas aquisições e construções. O payout de 50% é uma condição que não se sustenta mais nem no médio prazo”, comenta Duarte.
- LEIA TAMBÉM: Quer saber onde investir com mais segurança? Confira as recomendações exclusivas do BTG Pactual liberadas como cortesia do Seu Dinheiro
Para o analista, a Log vai procurar novos gatilhos para prender o investidor pessoa física aos negócios, como o pagamento mensal ou até mesmo bonificações para o acionista se manter interessado.
Regis Chinchila, head de research da Terra Investimentos, aponta que se a redução do payout for destinada a financiar expansão da Log e reinvestimentos com alto retorno, o efeito pode ser positivo para a empresa no longo prazo, fortalecendo a geração de valor futura. Contudo, pontua que no curto prazo o dividend yield (retorno em dividendos) deve cair, impactando o interesse de investidores voltados à renda.
Vale mesmo a pena ter a Log na carteira de dividendos?
Mesmo com a companhia estudando fazer pagamento de dividendos mensais, a bolsa brasileira oferece outras opções mais perenes, com pagamentos mensais e dividend yield mais atrativo, como bancos — como Bradesco (BBDC4) e Itaú (ITUB4) —, empresas de shoppings e do segmento imobiliário — como Allos (ALOS3) e JHSF (JHSF3) — e até de alimentos, como M.Dias Branco (MDIA3).
Isso deixa o mercado em dúvida se valeria mesmo dar uma chance para a Log integrar uma carteira pensando em renda passiva.
- LEIA TAMBÉM: Quer saber quais são as tendências de gastronomia, viagem e estilo de vida? Todos os sábados, o Lifestyle do Seu Dinheiro envia uma newsletter especial; cadastre-se
Para Chinchila, os pontos positivos são o endividamento controlado, gestão ativa do capital, baixa vacância dos galpões e crescimento do ticket médio dos aluguéis, que provam a resiliência da empresa. Além disso, a Log oferece uma exposição estrutural ao crescimento da logística e digitalização do Brasil.
Do lado negativo, o analista da Terra cita como ressalvas que o setor é sensível a custos de construção, vacância e dinâmica de locação. E que os dividendos apresentam maior volatilidade do que empresas maduras de setores perenes e receita estável.
Chinchila projeta que, com a queda de payout para 25%, o dividend yield entregue pela Log nos próximos 12 meses ficaria na faixa de 3,5% a 4%. Mas se a companhia mudar de opinião e mantiver seu payout em 50% no próximo ano, o retorno em dividendos poderia chegar a 8%. A expectativa é que a ação LOGG3 valorize até R$ 28.
Para Herrera, em termos qualitativos, a Log ainda possui bons fundamentos, mas ainda está bem longe de ser uma vaca leiteira. “É uma bezerra, focada em crescer com rentabilidade, não paga todo o dividendo que poderia, mas trabalha para aumentar a capacidade de distribuição futura”, defende.
- CONFIRA: Quer saber quais ativos prometem destaque em novembro? O Seu Dinheiro traz um guia completo com análises e recomendações; confira
Segundo o analista da Condor Insider, Log não é uma tese óbvia, porque exige atenção redobrada do investidor para entender como a empresa gera valor, mas apesar disso, considera que valeria para uma estratégia de aposentadoria no longo prazo.
Já Duarte projeta dividend yield de 7,5% para os próximos 12 meses e preço-alvo entre R$ 29 e R$ 32. A perspectiva do analista é mais agressiva, fundamentada em um ano de eleições presidenciais, com possível flutuação do dólar e da Selic.
“Mas a empresa vai precisar fazer ajustes nos instrumentos de remuneração caso deseje se manter atrativa ao acionista sem perder sua eficiência”, defende ele.
Levantamento de consenso de mercado do TradeMap para o Seu Dinheiro revela que de quatro instituições que acompanham a ação LOGG3, três têm recomendação neutra para o papel e uma indica compra.
O dividend yield médio esperado pelas instituições para 2025 é de 3,06% e para 2026, as projeções médias de retorno em dividendos chegam a 3,73%. Em relação ao potencial de valorização da ação nos próximos 12 meses, as estimativas vão de R$ 22 até R$ 35. Veja as projeções no quadro abaixo:
Consenso de mercado para LOGG3
| Instituição | Recomendação | Preço Alvo (R$) | Dividend Yield projetado 2025 | Dividend Yield projetado 2026 | Data da Recomendação |
|---|---|---|---|---|---|
| Itaú | Manter | R$ 26 | -- | -- | 04/08/2025 |
| XP | Manter | R$ 26,50 | 2,68% | 3,73% | 06/11/2025 |
| Ágora | Compra | R$ 35 | 3,80% | -- | 11/11/2025 |
| Santander | Manter | R$ 22 | 2,70% | -- | 12/11/2025 |
O que não está no preço ainda?
A Log negocia a múltiplos projetados entre 4 e 5 vezes preço sobre lucro (P/L) para 2026, o que para analistas consultados pelo Seu Dinheiro poderia ser considerado barato, em linha com a tese do CFO que considera o ativo mal precificado pelo mercado.
Para Herrera, o mercado ainda não notou o potencial da Log na administração de ativos, com a Log Adm, uma operação de serviços de gestão condominial, empreendimentos e relacionamento com clientes, que a companhia conhece profundamente e desenvolveu desde suas origens.
“Trata-se de uma fonte de receita leve, escalável e de alta margem, que tende a crescer de forma proporcional (ou até mais acelerada) que o portfólio de ABL [Área Bruta Locável]. Ao contrário das receitas tradicionais de aluguel ou da venda de ativos, essa vertical não consome capital intensivo e ajuda a cobrir os custos fixos da companhia, melhorando o endividamento”, avalia Herrera.
 5 de outubro de 2026 - 19:20
TRADE ELEITORAL
Flávio Bolsonaro pode levar o Ibovespa aos 250 mil pontos? Morgan Stanley indica quais ações investir em cada cenário de 2º turno
5 de outubro de 2026 - 19:20 5 de outubro de 2026 - 15:21
DO NEUTRO À COMPRA
O efeito Flávio Bolsonaro na bolsa: JP Morgan vira a mão com Brasil após 1º turno das eleições — e vê alta de até 20%
5 de outubro de 2026 - 15:21 5 de outubro de 2026 - 14:39
ELEIÇÕES 2026
Flávio Bolsonaro à frente de Lula deve gerar alta de até 45% no Ibovespa e beneficiar estas ações, segundo BTG e Citi
5 de outubro de 2026 - 14:39 5 de outubro de 2026 - 10:39
MERCADOS
Ibovespa dispara 7,7% e supera 206 mil pontos na máxima histórica após vantagem de Flávio Bolsonaro sobre Lula
5 de outubro de 2026 - 10:39 3 de outubro de 2026 - 15:15
NOVO RECORDE
Petrobras (PETR4) supera R$ 700 bilhões em valor de mercado, o maior da história. O que impulsionou a ação?
3 de outubro de 2026 - 15:15 3 de outubro de 2026 - 11:45
BOM HUMOR NA BOLSA
Às vésperas das eleições, só 8 ações do Ibovespa caíram na semana. Hapvida (HAPV3) e outras 6 têm alta de dois dígitos
3 de outubro de 2026 - 11:45 2 de outubro de 2026 - 19:32
MAIS OTIMISMO COM O PAPEL
Bank of America vê potencial de alta de 64% para a JBS (JBSS32) e calcula a renda extra para o investidor
2 de outubro de 2026 - 19:32 2 de outubro de 2026 - 18:30
TOUROS E URSOS #290
Ibovespa a 200 mil pontos? Gestor diz o que pode acontecer com seus investimentos se Lula ou Flávio vencerem
2 de outubro de 2026 - 18:30 2 de outubro de 2026 - 17:36
FECHAMENTO DOS MERCADOS
No último pregão antes das eleições, Ibovespa dispara, chega nos 192 mil pontos e sobe 2,63%
2 de outubro de 2026 - 17:36 2 de outubro de 2026 - 10:50
POR QUE É TÃO IMPORTANTE?
Mais petróleo na Margem Equatorial: Petrobras (PETR4) anuncia nova descoberta e confirma boa qualidade do óleo encontrado em agosto
2 de outubro de 2026 - 10:50 1 de outubro de 2026 - 14:00
Conteúdo BTG Pactual
Fundo multimercado que já rendeu CDI + 4,36% desde sua criação segue na ‘contramão’ das tendências; conheça
1 de outubro de 2026 - 14:00 1 de outubro de 2026 - 11:32
PODCAST TOUROS E URSOS
Eleições podem levar o Ibovespa acima de 200 mil pontos? A visão de Rodrigo Glatt, sócio da gestora GTI
1 de outubro de 2026 - 11:32 30 de setembro de 2026 - 19:16
BALANÇO DO MÊS
Tesouro Direto dispara em setembro com retorno de mais de 5% — mas outro investimento toma a dianteira e fica no topo do ranking
30 de setembro de 2026 - 19:16 30 de setembro de 2026 - 17:49
FECHAMENTO DOS MERCADOS
O vento a favor que fez o Ibovespa decolar 4 mil pontos, inverter o sinal e fechar setembro no azul
30 de setembro de 2026 - 17:49
30 de setembro de 2026 - 13:05
MESMO QUE 'DÊ RUIM'
Faça chuva ou faça sol nas urnas: JP Morgan seleciona ações que podem ganhar com o melhor ou o pior resultado eleitoral
30 de setembro de 2026 - 13:05 29 de setembro de 2026 - 17:53
TAG SUMMIT
Não tem tempo ruim para a infraestrutura: as empresas preferidas da Perfin para atravessar crises e juros altos
29 de setembro de 2026 - 17:53 28 de setembro de 2026 - 18:45
PRÊMIO DE RISCO
Dólar a R$ 4,80? As pistas que as últimas eleições na América Latina dão para o desempenho do real
28 de setembro de 2026 - 18:45 27 de setembro de 2026 - 12:01
VISÃO DO GESTOR
“Não se ganha dinheiro comprando o que é popular”: onde a Inter Asset está vendo pechinchas na bolsa brasileira
27 de setembro de 2026 - 12:01 26 de setembro de 2026 - 18:08
INTER INVEST SUMMIT
Ações “órfãs” na bolsa, juros altos e uma armadilha no crédito: onde investir em 2027, segundo especialistas
26 de setembro de 2026 - 18:08 25 de setembro de 2026 - 16:40
RALI NA B3











