


Goldman Sachs eleva ação do Inter para compra, mas ainda prefere o Nubank; saiba por quê
O banco norte-americano estabeleceu o preço-alvo de US$ 4,20 para os papéis INTR negociados em Nova York, o que implica em um potencial de valorização de 70%; e de US$ 9,00 para o NU, o que representa alta de 105%

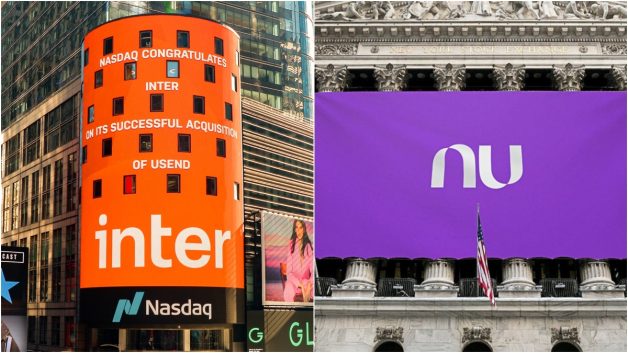
Se o Goldman Sachs fosse escolher a cor da próxima temporada, diria que o tom do momento não é o laranja-Inter, mas sim o roxo-Nubank. A instituição norte-americana elevou a recomendação para as ações INTR negociadas em Nova York, de neutro para compra; ainda assim, continua preferindo os ativos NU quando o assunto é banco digital brasileiro.
O Goldman estabeleceu o preço-alvo de US$ 4,20 para os papéis do Inter, o que implica em um potencial de valorização de 70% — e a ação deve ser negociada a 16,1x preço/lucro (P/L) em 2024. Para o Nubank, o preço-alvo é de US$ 9,00, o que representa um potencial de alta de 105% e 40,4x P/L em 2024.
De acordo com o banco norte-americano, com o foco no controle de custos e a manutenção do crescimento acima da média, tanto o Inter como o Nubank devem se manter lucrativos este ano.
O Goldman calcula um ROE (retorno sobre o patrimônio) de 4,0% para o Inter e de 5,6% para o Nubank e diz que, embora modestos, existem vantagens no longo prazo, já que os dois bancos digitais têm balanços patrimoniais relativamente subalavancados, vantagens de custo em relação aos bancos estabelecidos e muito espaço para ganhar participação.
“Esperamos que os ROEs melhorem ainda mais em 2024 e achamos que as avaliações começam a parecer atraentes em 9,4x P/L para INTR e 19,8x para NU, dadas as fortes perspectivas de crescimento esperadas para cada um”, diz o Goldman Sachs em relatório.
Por que o Nubank leva vantagem?
Ainda que as projeções indiquem um futuro positivo tanto para o Inter como para o Nubank, o Goldman elegeu o NU como seu favorito dadas as vantagens competitivas com uma sólida experiência do usuário, grande base de clientes ativos e primários e escala já significativa em cartões de crédito.
Leia Também
O banco lembra que o Nubank tem 70 milhões de usuários no total e construiu uma das maiores operações de cartão de crédito do Brasil — com 8% de participação de mercado em empréstimos no segmento e já é o terceiro emissor líder com 12% de market share da TPV.
“Acreditamos que o Nubank pode continuar a ganhar participação em empréstimos de cartão de crédito (14% até 2027), ao mesmo tempo em que abocanha uma parcela considerável de lucros no setor bancário do Brasil, como consignado e empréstimos pessoais”, diz o Goldman Sachs em relatório.
Além disso, o banco norte-americano espera que a trajetória de crescimento do Nubank persista, que haja economias significativas nos custos de captação e tenha melhor eficiência.
- 11 ações para buscar lucros neste ano: conheça a lista de empresas consideradas as melhores ‘apostas’ para 2023, segundo especialistas do mercado ouvidos pelo Seu Dinheiro. ACESSE AQUI
Inter é compra
A postura mais construtiva do Goldman Sachs em relação ao Inter se baseia em:
- Maior foco na lucratividade, com uma abordagem mais prudente de crescimento e precificação, bem como esforços para melhorar a eficiência;
- Plataforma digital completa, que combina serviços bancários, investimentos, e-commerce, entre outros;
- Crédito como alavanca de crescimento;
- Risco-recompensa assimétrico.
As diferenças entre Nubank e Inter
O Goldman Sachs listou cinco diferenças nos fundamentos dos bancos digitais. São elas:
1) A base de clientes do Nubank é aproximadamente 3x maior que a do Inter, e essa escala maior deve persistir até 2027;
2) O Nubank tem uma taxa de ativação superior ao Inter (82% x 51%);
3) O crédito de escala deve permitir que ambas as empresas melhorem a lucratividade e a receita média por cliente ativo (ARPAC), com Nubank atingindo US$ 17,7 e o Inter, US$ 12,4 por mês até 2027;
4) Embora haja otimismo com a expansão do Nubank no México e na Colômbia, dadas as semelhanças com o Brasil, em última análise, o NU precisará desempenhar um papel mais sólido nesses países, enquanto a expansão do Inter nos EUA é mais uma opção do que necessidade;
5) O Nubank deve atingir lucratividade estável antes do Inter, em 2024 contra 2027.
 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO

