


Na BRF (BRFS3), um começo de ano horripilante — e uma teleconferência para tentar resgatar a confiança do mercado
A BRF (BRFS3) viu suas margens piorarem drasticamente no trimestre, em meio à alta dos custos e ajustes na cadeia de produção

Poucos minutos após as 10 horas, Lourival Luz, CEO da BRF, deu boas-vindas aos analistas e investidores que estavam presentes na teleconferência de resultados trimestrais da companhia. Em paralelo, as ações BRFS3 começavam a ser negociadas na bolsa — e os primeiros movimentos do dia deixavam clara a insatisfação do mercado com o balanço da companhia: logo na abertura, os papéis já ensaiavam uma queda de cerca de 10%.
"Não foi um trimestre bom, foi aquém da nossa capacidade, aquém do que gostaríamos", disse Luz, numa espécie de mea-culpa pelo desempenho da BRF entre janeiro e março deste ano. O prejuízo de R$ 1,5 bilhão, somado à fraqueza vista nas operações do Brasil, surpreenderam até os analistas que não estavam lá muito confiantes com a empresa.
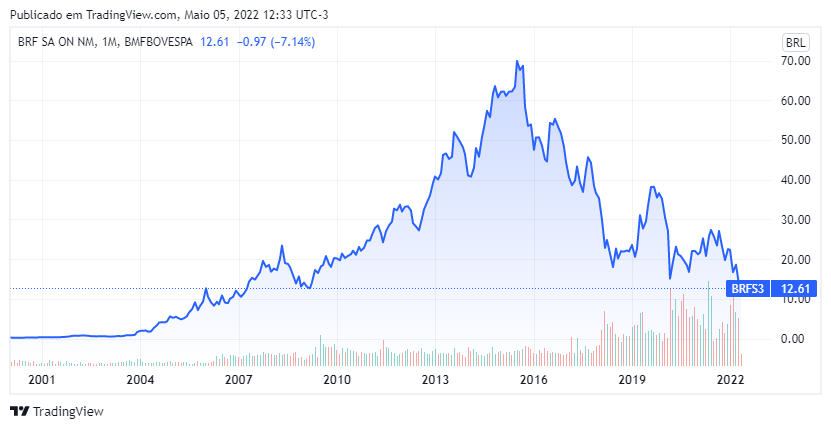
É verdade: o dia está particularmente duro para o mercado de ações brasileiro. Por volta das 12h20, o Ibovespa despencava cerca de 3,5%, e quase todos os ativos do índice operavam no vermelho. Dito isso, a perplexidade gerada pelo balanço da BRF no primeiro trimestre ajuda a puxar seus papéis para baixo, a patamares de preço que não eram vistos há anos.
Dando uma dimensão mais precisa: na mínima do dia, as ações BRFS3 chegaram a ser negociadas a R$ 11,77, cotações que não eram vistas desde abril de 2009 — nas máximas históricas, em 2015, os papéis chegaram a superar o nível de R$ 70,00.
"Tomamos decisões e impactos ocorreram, mas o primeiro trimestre ficou para trás. O cenário para 2022, de forma geral, é positivo", continuou Luz. "Temos confiança na reversão desses resultados".
[captacao]
Leia Também
BRF: piora generalizada
Mas o que aconteceu de tão ruim com a BRF (BRFS3) no primeiro trimestre deste ano?
A priori, a linha de receita líquida não foi trágica: R$ 12 bilhões entre janeiro e março, cifra 13,7% maior na base anual e que ficou apenas ligeiramente abaixo das expectativas do mercado. Mas, a partir daí, os efeitos negativos começam a se acumular.
Começando pelos custos, que saltaram quase 30% na mesma base de comparação e se aproximaram de R$ 11 bilhões. E, com os gastos crescendo num ritmo superior à receita, a margem bruta da BRF desabou 10,5 pontos percentuais (p.p.) em um ano, para 9,2%.
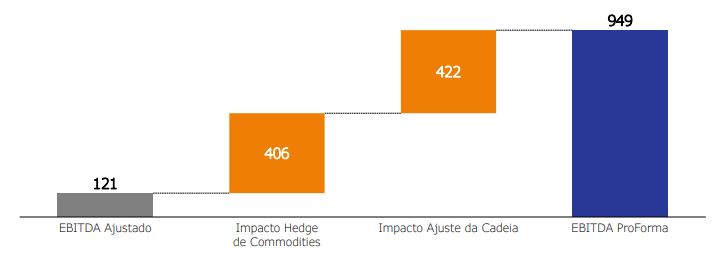
O lucro antes de juros, impostos, depreciação e amortização (Ebitda, na sigla em inglês) foi de R$ 121 milhões, recuando quase 90% ante os três primeiros meses de 2021 — o consenso do mercado apontava para um resultado superior a R$ 900 milhões. Por fim, o prejuízo de R$ 1,5 bilhão foi muito maior do que as previsões mais pessimistas dos analistas.
Essa visão geral da BRF consolidada é bastante incômoda, mas o quadro fica ainda pior quando analisamos o balanço com uma lupa. Ao olharmos para as divisões da empresa de maneira separada, é possível ver que algumas áreas em específico tiveram um desempenho surpreendentemente fraco neste começo de ano.
E o destaque negativo ficou justamente com as operações do Brasil, responsáveis por quase metade da geração de receita da companhia. Por aqui, os custos dispararam e a demanda dos consumidores mostrou-se bastante desfavorável, dada a inflação pesada e a perda no poder de compra da população.
Custos e ajustes, os vilões da BRF
Pois vamos, então, falar do Brasil: as vendas da BRF (BRFS3) por aqui chegaram a 549 mil toneladas, alta de 2,6% em um ano — suínos e processados tiveram um crescimento, enquanto a demanda por aves recuou. Mas se, em volume, as coisas parecem razoáveis, o quadro muda drasticamente ao analisarmos o lado financeiro.
A receita líquida do Brasil somou R$ 2,88 bilhões, avançando 9,1% na base anual. Mas, por outro lado, o custo dos produtos vendidos disparou 35%, para R$ 5,69 bilhões. Com isso, a margem bruta das operações domésticas desabou para meros 3,3% — no primeiro trimestre do ano passado, estava em 21,6%.
E, ainda pior: o Ebitda da divisão brasileira ficou negativo em R$ 411 milhões entre janeiro e março deste ano.
O xis da questão, naturalmente, é a linha de custos: houve uma espécie de 'tempestade perfeita', combinando uma alta nos preços de milho e farelo de soja — os insumos para a ração animal —, elevação nos gastos com frete (os combustíveis, afinal, dispararam neste começo de ano), e subida forte nas despesas com embalagens, tanto plástico quanto papelão.
Mas falar sobre os custos sob a ótica dos insumos é contar apenas metade da história da BRF no trimestre. O grande problema foi a incapacidade da empresa de repassar essa elevação aos consumidores; na verdade, a companhia precisou fazer o contrário, promovendo descontos e promoções para não ficar com estoques elevados demais.
Ou seja: o volume vendido, que parece saudável a primeira vista, ocorreu às custas do preço dos produtos, derrubando as margens — uma constatação que muitos analistas classificaram como um erro de execução da estratégia.
Para evitar esse descasamento entre a demanda e os estoques daqui para frente, a BRF optou por promover "ajustes de cadeia": redução no abate e no ritmo de corte, alteração no mix de produtos vendidos, dando preferência a produtos mais baratos e que se adequem ao momento mais difícil do mercado consumidor e outras medidas. Esses ajustes, por si só, aumentaram a linha de custos total em R$ 422 milhões.
Por fim, houve ainda um impacto extraordinário com hedge de commodities agrícolas; com a disparada nos preços do milho e do farelo de soja, a empresa contabilizou perdas de R$ 406 milhões com suas políticas de proteção — os mecanismos adotados pela BRF acabaram não tendo um resultado adequado.
Saindo do Brasil, a BRF também encontrou dificuldades no trimestre: na Ásia, a demanda por todos os tipos de cortes e processados caiu, resultando em outro desempenho fraco e Ebitda negativo; quem amenizou parte dos problemas foi a operação Halal, que se expandiu em termos de volume e teve crescimento no lucro e Ebitda.
E agora?
Conforme dito no começo do texto, Lourival Luz, o CEO da BRF (BRFS3), não se esquivou em admitir a fraqueza da empresa no primeiro trimestre; sendo assim, seu foco durante boa parte da teleconferência foi o futuro da companhia — e a tentativa de passar uma mensagem de que o pior ficou para trás.
A começar pelos ajustes vistos neste começo de ano: o executivo ressaltou que tanto as perdas com hedge quanto os ajustes de cadeia foram pontuais e não serão mais vistos daqui em diante — as mudanças sistemáticas no abate, corte e mix de produção, inclusive, devem amenizar as linhas de custo e permitir margens mais elevadas.
"Vamos simplificar a operação como um todo, o modo de operar em várias frentes, em todos os níveis. Vamos, inclusive, deixar de fazer algumas coisas", disse Luz, sem dar mais detalhes — ele adiantou que o plano oficial será reportado "em breve", dizendo apenas que a venda de ativos ou a descontinuidade de operações não está inclusa.
No lado de perspectivas operacionais, a BRF diz ver uma "recuperação sequencial" da demanda, após um mês de janeiro bastante fraco. Dado o ambiente inflacionário bastante elevado no país e a disparada da carne bovina, a empresa vê uma oportunidade para ganho de participação de mercado — aves e embutidos, dois pontos fortes da companhia, podem ver um aumento de demanda em detrimento de outros cortes mais caros.
O CEO da BRF também abordou o plano estratégico da empresa para 2030, divulgado no fim de 2020; na ocasião, era estimada uma receita líquida de mais de R$ 100 bilhões e um crescimento de cerca de 3,5 vezes do Ebitda em dez anos — a ideia também é simplificar e revisitar os números.
Dado o cenário global que a gente vive, as mudanças macro e geopolíticas, faz-se necessária uma ampla e profunda revisão para adequação do plano, revisitando prioridades, avenidas de crescimento, foco. A ambição de longo prazo continua, mas temos que adequar, revisar as prioridades
Lourival Luz, CEO da BRF (BRFS3), em teleconferência com analistas e investidores
A postura do executivo parece ter surtido efeito no mercado: os papéis BRFS3 se afastaram das mínimas e, por volta de 13h20, recuavam "apenas" 5,2%, a R$ 12,95.
BRFS3: analistas decepcionados
Mas, independente da mensagem passada por Luz durante a teleconferência, fato é que o balanço da BRF caiu mal entre os analistas de bancos e casas de investimento. O consenso foi o de que os números apresentados surpreenderam negativamente, ao ponto de causar espanto.
O JP Morgan, por exemplo, soltou um relatório mais cedo com o sugestivo título "Não esperávamos por essa" — o banco americano inclusive não hesitou em rebaixar a recomendação para as ações BRFS3, de neutro para venda. O Itaú BBA fala em "trimestre para esquecer"; o Credit Suisse, em "tempos difíceis"; o BTG Pactual, em "volta ao passado".
Veja abaixo um resumo das recomendações e preços-alvo para as ações BRFS3; quase todas as casas, no entanto, destacam que ainda irão revisar — potencialmente para baixo — as estimativas para a empresa depois dos resultados do primeiro trimestre:
| Instituição | Recomendação | Preço-alvo (R$) | Potencial de alta/queda* |
| JP Morgan | Venda | 12,00 | -12,2% |
| BTG Pactual | Neutro | 25,00 | +83,0% |
| Itaú BBA | Neutro | 24,00 | +75,7% |
| Genial Investimentos | Neutro | 15,00 | +9,8% |
| XP | Neutro | 30,40 | +122,5% |
| Santander | Compra | 25,00 | +83,0% |
| Credit Suisse | Compra | 30,00 | +119,6% |
No relatório, o JP Morgan destaca o "erro estratégico" de excesso de produção da BRF, o que culminou na necessidade de ajustes na cadeia e concessão de descontos para regular os estoques. E, apesar do tom otimista da administração da empresa, o banco americano se mostra cético quanto ao futuro.
"A cadeia de suínos é mais difícil de ser ajustado, dado que os ciclos são mais longos que os de aves, e essa situação vai persistir no segundo trimestre", escreve a instituição, citando também que as propostas para simplificação das operações ainda são "vagas".
Mas, mesmo com a decepção generalizada, alguns analistas tentaram ver o copo meio cheio. É o caso do Credit Suisse: para os analistas do banco, os "tempos difíceis" citados no título devem pressionar as ações da BRF para baixo — e, se o patamar mais baixo de preço se concretizar, os investidores podem ter um bom ponto de entrada em BRFS3.
Victor Saragiotto, o analista do Credit Suisse responsável pelo relatório, diz que falar em compra da ação neste momento pode soar "ingênuo" ou "desconfortável", mas que, ao longo do trimestre, a BRF mostrou uma melhora operacional e que essa tendência positiva pode se estender de abril em diante, colocando a companhia num patamar de rentabilidade bem melhor num curto período de tempo.
 16 de outubro de 2026 - 12:17
TOUROS E URSOS #292
Juros altos vieram para ficar? Gestor da XP diz que investidor terá de reaprender a investir em um novo mundo
16 de outubro de 2026 - 12:17 16 de outubro de 2026 - 10:38
TARDE DEMAIS?
Casas Bahia (BHIA3) paga aluguel ao HSLG11, mas segue devendo ao FII; entenda como fica a ação de despejo
16 de outubro de 2026 - 10:38 15 de outubro de 2026 - 18:07
ALOCAÇÃO TÁTICA
Adeus ao CDI fácil: UBS rebaixa renda fixa pós-fixada e vê espaço para a bolsa brasileira saltar até 25%
15 de outubro de 2026 - 18:07 15 de outubro de 2026 - 17:30
TURNAROUND DA CARTEIRA
BC Fund (BRCR11) ganha força na bolsa com dividendos e mudanças no portfólio no radar; entenda os planos do FII
15 de outubro de 2026 - 17:30 15 de outubro de 2026 - 14:00
Conteúdo Empiricus
Opções: Como driblar o principal desafio deste mercado e buscar oportunidades com potencial de multiplicar o capital investido
15 de outubro de 2026 - 14:00 15 de outubro de 2026 - 12:45
MUDANÇAS EM CURSO
Os ETFs estão fazendo com os fundos o que os fundos fizeram com as ações há mais de 20 anos
15 de outubro de 2026 - 12:45 14 de outubro de 2026 - 16:27
TANQUE CHEIO NA BOLSA
Petrobras (PETR4) bate R$ 800 bilhões em valor de mercado pela primeira vez. O que está por trás do novo recorde?
14 de outubro de 2026 - 16:27 14 de outubro de 2026 - 15:56
O PÓDIO MUDOU
A Vale ficou para trás: BTG Pactual (BPAC11) toma o lugar de VALE3 no pódio das empresas mais valiosas da bolsa
14 de outubro de 2026 - 15:56 14 de outubro de 2026 - 11:58
DE OLHO NO AGRO
FII do agronegócio fecha venda milionária de fazenda e estima impacto positivo de R$ 5,78 por cota
14 de outubro de 2026 - 11:58 13 de outubro de 2026 - 18:00
É HORA DE COMPRAR?
Próxima parada do Ibovespa: 220 mil pontos. A visão dos gestores sobre a bolsa depois do 2º turno das eleições
13 de outubro de 2026 - 18:00 13 de outubro de 2026 - 13:02
O PESO DA INADIMPLÊNCIA
Crise das Casas Bahia (BHIA3) pesa sobre o HSLG11: FII pede despejo após calote, e cotas caem mais de 4%
13 de outubro de 2026 - 13:02 12 de outubro de 2026 - 17:10
SEM FOLGA EM NOVA YORK
Nasdaq leva uma queda e puxa S&P 500 para o vermelho; confira o que movimentou os mercados lá fora
12 de outubro de 2026 - 17:10 12 de outubro de 2026 - 13:01
HORA DE COMPRAR?
Flávio Bolsonaro eleito? Expectativa após 1° turno derruba dólar abaixo dos R$ 5 e coloca estas 4 ações no radar dos bancões
12 de outubro de 2026 - 13:01 11 de outubro de 2026 - 11:00
AÇÕES
5 ações para buscar ganhos na bolsa e superar o Ibovespa nesta semana, segundo Terra Investimentos
11 de outubro de 2026 - 11:00 10 de outubro de 2026 - 11:25
AÇÕES SE DESTACARAM
Ibovespa bate recorde após eleições e sobe 8,82% na semana; veja quem ganhou e quem perdeu
10 de outubro de 2026 - 11:25 9 de outubro de 2026 - 17:15
VISÃO DO GESTOR
Fundo Verde, de Stuhlberger, vê espaço para novo rali da bolsa com o ‘trade Flávio’ — mas faz alerta para risco lá fora
9 de outubro de 2026 - 17:15 9 de outubro de 2026 - 16:35
OPORTUNIDADE NO RADAR
A janela dos fundos imobiliários está fechando, e o BTG Pactual revela os FIIs para surfar a onda enquanto há tempo
9 de outubro de 2026 - 16:35 9 de outubro de 2026 - 12:43
UM OLHO NA URNA E OUTRO NA BOLSA
Ibovespa renova máxima no dia e dólar cai abaixo de R$ 5, mas IPCA lembra: a conta dos juros ainda não fechou
9 de outubro de 2026 - 12:43 8 de outubro de 2026 - 10:47
RADAR DE FIIS
BTLG11 quer levantar até R$ 1,2 bilhão com nova emissão de cotas; veja quem pode participar
8 de outubro de 2026 - 10:47 7 de outubro de 2026 - 17:57
MERCADOS
