



Entre renda e multiplicação de capital, você pode ficar com os dois — Veja como
Você se lembra da sua primeira conta poupança? A minha e a do meu irmão foram abertas por volta dos meus 11 anos, quando nossos pais nos levaram ao banco para depositar o dinheirinho acumulado de nossas três fontes de renda — as moedas de casa, o troco dos lanches da escola e as generosas […]

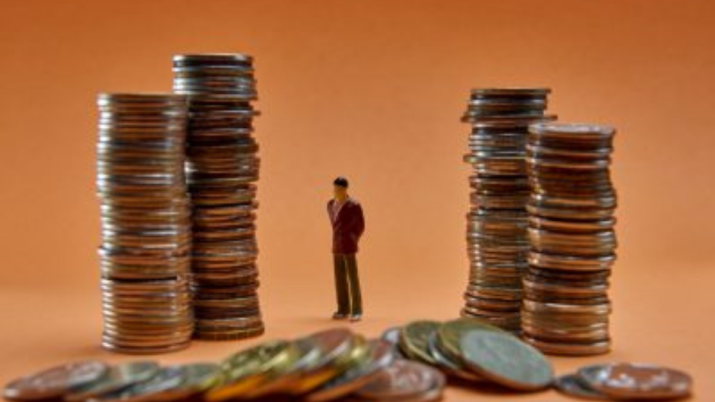
Você se lembra da sua primeira conta poupança? A minha e a do meu irmão foram abertas por volta dos meus 11 anos, quando nossos pais nos levaram ao banco para depositar o dinheirinho acumulado de nossas três fontes de renda — as moedas de casa, o troco dos lanches da escola e as generosas doações de nosso avô e avós — em uma conta poupança.
Em pouco tempo, a chegada do extrato no fim do mês já havia se tornado gatilho de ansiedade. Ficava louco para saber o quanto seria depositado. Afinal, a poupança aparecia no extrato como uma renda recebida.
Acredito que eu não esteja sozinho nesse sentimento. Esse pinga-pinga na conta gera uma sensação de segurança, de premiação. Deixo a interpretação para os psicólogos de plantão.
Apesar da dose mensal de serotonina, compreendi cedo que não ficaria rico daquele jeito. A renda que eu obtinha com meu pequenino patrimônio não mudaria muito minha vida em 30 anos, eu precisava multiplicar meu capital e aumentar meus aportes (um pouco difícil com a idade).
A renda funciona muito bem para quem já tem um patrimônio e precisa da segurança e previsibilidade daquele pinga-pinga para sobreviver, não era o meu caso.
Renda variável
Mais desperto para a realidade, aventurei-me na renda variável, principalmente em ações e fundos de ações ao longo dos anos, até que, em 2015, entendi que também estava errado.
Leia Também
Mesmo “ativos de renda” podem ser usados para multiplicação de capital e eu só não havia conhecido os veículos corretos.
Estou falando das NTN-Bs, conhecidas hoje como Tesouro IPCA+, que rendem uma taxa prefixada acima da inflação, com alguns desses títulos pagando rendimentos semestrais.
A princípio, pode parecer um investimento interessante apenas para quem gosta de renda, mas se você analisar o índice IMA-B da Anbima, que representa uma carteira teórica passiva de NTN-Bs, o resultado é um retorno de 1.000% nos últimos 18 anos (versus 602% do Ibovespa e 517% do CDI no mesmo período).
Achou pouco? Esse índice tem um irmão ainda mais arrojado, o IMA-B 5+, composto por uma carteira de títulos com vencimento maior do que cinco anos, portanto, com mais risco e um retorno também maior, de 1.232% no mesmo período.
Você e eu sabemos que retorno passado não é garantia de retorno futuro. Contudo, esse índice paga, atualmente, uma taxa de IPCA + 4,76% ao ano e pode ser acessado via fundos de índice ou ETFs, um bom retorno acima da inflação ao longo dos anos, apesar de não ter aquele pinga-pinga semestral.
Será que não existe um ativo capaz de conciliar esse alto retorno com diversificação e liquidez e que possa ser utilizado tanto para renda como para multiplicação de capital? Pouco exigente, né?
Quando se trata de fundos, o candidato que vem à mente são os fundos de debêntures incentivadas. Esses veículos compram debêntures de infraestrutura que remuneram a inflação (IPCA) acrescida de uma taxa — normalmente superior às das NTN-Bs — e, ainda por cima, isentas da cobrança de Imposto de Renda.
Contudo, esses fundos não pagam rendimentos, reinvestindo dentro do próprio fundo, tirando a característica de renda dessa classe.
Além disso, por conta do prazo de resgate curto desses fundos e da baixa liquidez das melhores debêntures, o acesso aos ativos com melhor risco-retorno fica limitado, reduzindo sua atratividade.
Fundos de debêntures
A resposta veio em 2018, quando surgiram os fundos de debêntures de infraestrutura listados. Esses fundos não captam dinheiro via corretora como os fundos tradicionais, mas via IPOs (primeira emissão de ações) e follow-ons (emissão subsequente de ações), assim como as ações. Como consequência, eles têm diversas vantagens:
- i) Prazos de resgates menores : em um fundo não listado, quando você vende sua cota, o gestor precisa vender o ativo para te pagar o resgate, e isso pode demorar, a depender do regulamento do fundo. Já nos fundos listados, você vende suas cotas para outro investidor, o gestor não precisa vender nada e você recebe o dinheiro no mesmo prazo da venda de uma ação (D+2 dias úteis);
- ii) Acesso aos melhores investimentos: como o gestor não precisa se preocupar com venda de ativos, ele pode entrar nas melhores ofertas de crédito, aquelas cujos ativos são mais ilíquidos e com taxas maiores;
- iii) Isenção de imposto : apesar de negociar em Bolsa, esse tipo de investimento ainda é considerado isento pelo governo. Portanto, qualquer rendimento recebido ou ganho de capital obtido da venda das cotas na Bolsa é completamente livre de impostos;
- iv) Rendimentos recorrentes : esses fundos pagam rendimentos com periodicidades normalmente semestrais ou mensais. Todos distribuem os juros pagos pelas debêntures e alguns também incluem a inflação ou o ganho de capital das debêntures da carteira.
Com todas essas vantagens, a indústria tem conseguido entregar retornos próximos a IPCA + 6% ao ano, podendo até superar essa marca a depender das circunstâncias de mercado.
Graças a isso, os fundos de debêntures listados servem para quem deseja a previsibilidade da renda e para aqueles que têm o objetivo de multiplicar capital.
- O primeiro grupo pode embolsar os juros reais e reinvestir qualquer ganho de capital ou inflação distribuída.
- O segundo pode reinvestir todos os rendimentos recebidos dando aquela mão amiga para que os juros compostos dessas altas taxas façam seu trabalho ao longo dos anos.
Independentemente da sua escolha, você precisa conhecer de forma mais profunda os gestores, seus fundos e estratégias, além de conseguir identificar quando comprar e vender esses ativos.
Para te ajudar nisso, nós aqui da série Os Melhores Fundos de Investimento, divulgaremos nossa análise mais recente do setor.
Entre multiplicação de capital e o satisfatório pinga-pinga, dessa vez em versão turbinada, eu fico com os dois.
 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET
Rodolfo Amstalden: O empurrão que faltava para o Novo Keynesianismo
14 de outubro de 2026 - 19:45 14 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Brasileiros à prova da teoria financeira, ‘Pix MEI’, o renascimento do Magalu e o que mais mexe com o seu bolso hoje
14 de outubro de 2026 - 8:28 13 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
As propostas de Lula e Flávio Bolsonaro para as PMES, o sumiço das LCIs e LCAs que pagavam 95% e o que agita os mercados hoje
13 de outubro de 2026 - 8:19 12 de outubro de 2026 - 8:01
O MELHOR DO SEU DINHEIRO
É o fim dos aplicativos de banco? Os gerentes de IA e as notícias mais importantes para o seu bolso neste feriado
12 de outubro de 2026 - 8:01 11 de outubro de 2026 - 8:00
TRILHAS DE CARREIRA
Ter lado sem perder o eixo: o que está em jogo no trabalho quando você se posiciona politicamente em tempo de eleição
11 de outubro de 2026 - 8:00 9 de outubro de 2026 - 8:47
O MELHOR DO SEU DINHEIRO
A conta que você não pode atrasar, os encantos da China e o que mais mexe com seu bolso hoje
9 de outubro de 2026 - 8:47 8 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
A guerra do delivery pelo seu restaurante, o fim do ‘aceita VR?’ e o que esperar dos mercados hoje
8 de outubro de 2026 - 8:54 7 de outubro de 2026 - 19:51
EXILE ON WALL STREET
Rodolfo Amstalden: Upside de 50% à frente, mas nunca vem de graça
7 de outubro de 2026 - 19:51 7 de outubro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
A bolsa desanimou, mas os juros não: ativos para um mundo com a Selic menor e o que mais mexe com seu bolso hoje
7 de outubro de 2026 - 8:38 6 de outubro de 2026 - 8:42
O MELHOR DO SEU DINHEIRO
A dívida pública, a dívida do condomínio e a euforia dos mercados: entenda o que você precisa saber antes de investir hoje
6 de outubro de 2026 - 8:42 6 de outubro de 2026 - 7:22
INSIGTHS ASSIMÉTRICOS
Eleições: o pêndulo virou e o fiscal entrou no preço
6 de outubro de 2026 - 7:22 5 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
A ação que aguenta o tranco do segundo turno e o que esperar dos mercados hoje
5 de outubro de 2026 - 8:19 2 de outubro de 2026 - 8:24
O MELHOR DO SEU DINHEIRO
O ESG na análise de risco, o impacto das eleições na Petrobras (PETR4) e o que mais move o mercado hoje
2 de outubro de 2026 - 8:24 2 de outubro de 2026 - 7:20
SEXTOU COM O RUY
Por que você deveria ter Petrobras (PETR4) na carteira — independentemente de quem ganhar as eleições?
2 de outubro de 2026 - 7:20 1 de outubro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
O risco do aluguel atrasado, o candidato favorito do mercado e os preços do petróleo: o que mexe com a bolsa hoje
1 de outubro de 2026 - 8:31 30 de setembro de 2026 - 20:01
EXILE ON WALL STREET
Rodolfo Amstalden: Não acorde pelado depois do 1º turno
30 de setembro de 2026 - 20:01 30 de setembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
O caso dos CEOs bumerangue, a disputa eleitoral e o que movimenta os mercados hoje
30 de setembro de 2026 - 8:34 29 de setembro de 2026 - 8:17
O MELHOR DO SEU DINHEIRO
O voto na curva de juros, o plano de R$ 1 bilhão da SkyFit e o que mais movimenta as bolsas hoje
29 de setembro de 2026 - 8:17 29 de setembro de 2026 - 7:10

