


Caros demais! Fundos de renda fixa para pequeno investidor perdem da poupança e da inflação
Em cenário de juros baixos, taxas de administração altas comem boa parte da rentabilidade, sobretudo dos fundos que aceitam aplicações iniciais pequenas

Quanto mais a taxa básica de juros (Selic) cai, mais evidentes ficam as altas taxas cobradas pelos fundos de renda fixa no Brasil. E o custo maior recai justamente nas costas do pequeno investidor.
Um levantamento da fintech de investimentos Magnetis mostrou que os fundos de renda fixa com valores iniciais de investimento mais baixos cobram taxas de administração tão altas que seu retorno vem perdendo da poupança e da inflação.
[captacao]
A análise foi feita com base nos dados da Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima) do histórico de fundos de investimento no país.
Foram analisadas as taxas médias de administração dos fundos de renda fixa dos segmentos varejo e varejo alta renda de 2015 a 2019, além do retorno real (rendimento após descontada a inflação) dos últimos 12 meses. Todos os tipos de fundos de renda fixa foram incluídos na amostra, mesmo os de crédito privado e atrelados a índices.
O estudo mostra que, quanto menor o valor de aporte mínimo inicial, maior a taxa de administração cobrada e, consequentemente, menor a rentabilidade.
Leia Também
Pequeno investidor paga a conta
Os pequenos investidores são os que mais sofrem. Nos fundos com valor de investimento mínimo inicial até R$ 1 mil, a taxa de administração média cobrada é de 2,42% ao ano.
Um absurdo num cenário de Selic a 6,50%, ainda mais considerando que mais da metade dos fundos analisados na pesquisa são passivos e ultraconservadores, investindo apenas em ativos atrelados à Selic e ao CDI e não demandando um grande trabalho de gestão.
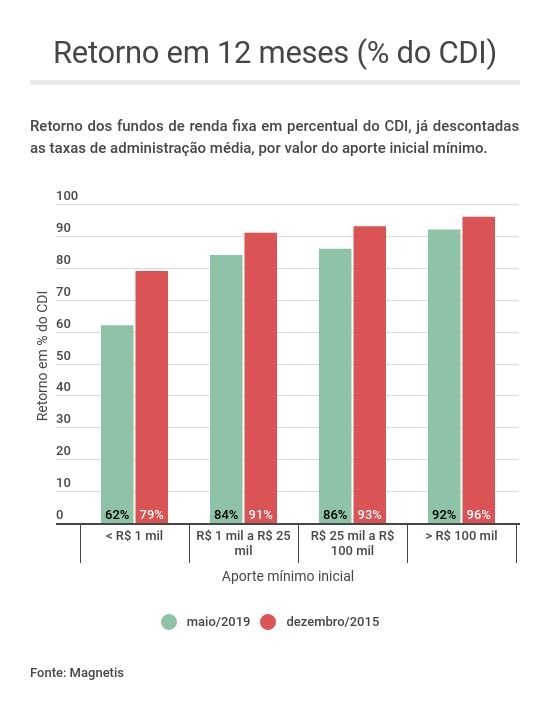
Com isso, esses fundos tiveram um retorno médio de 62% do CDI nos 12 meses encerrados em maio, num cenário em que a poupança vem rendendo 70% da Selic. Lembrando que o CDI é uma taxa de juros que tende a andar colada na taxa básica.
Mas não foi só da caderneta de poupança que eles perderam. Na prática, o retorno médio de 62% do CDI no período resultou em um retorno real negativo de 0,71%, isto é, esses fundos perderam até para a inflação - coisa que não deve acontecer de jeito nenhum com os seus investimentos mais conservadores, voltados justamente para reserva de emergência e preservação de capital.
Quem tem mais grana não se sai muito melhor
Fundos voltados para investidores com mais bala na agulha cobraram taxas mais baixas e tiveram retornos um pouco melhores, mas ainda assim longe do ideal.
Os fundos com aporte inicial mínimo entre R$ 1 mil e R$ 25 mil têm uma taxa de administração média de 1,03%, resultando num retorno de 84% do CDI nos últimos 12 meses. O retorno real foi positivo, mas baixinho: 0,69%.
Já os fundos com aporte inicial mínimo entre R$ 25 mil e R$ 100 mil cobram, em média, 0,90% ao ano e retornaram, nos últimos 12 meses, 86% do CDI, ou 0,82% acima da inflação.
Só os investidores mais abastados é que vêm obtendo ganhos mais aceitáveis, digamos, nos fundos de renda fixa.
Fundos que aceitam aportes iniciais mínimos de R$ 100 mil ou mais cobram, em média, 0,53% ao ano de taxa de administração, tendo retornado 92% do CDI nos últimos 12 meses, ou 1,18% acima da inflação.
Com juros baixos, fugir dos custos altos é fundamental
Comparando a rentabilidade média dos fundos de renda fixa hoje com o cenário no final de 2015, quando a Selic estava em 14,25% ao ano, a perda de rentabilidade foi significativa, mesmo para quem investe mais.
Segundo o levantamento, a rentabilidade média para quem investia mil reais era de 79% do CDI no fim de 2015, sendo que hoje é de 62% do CDI. Já para quem investe acima de R$ 100 mil, o retorno caiu de 96% do CDI para 92% do CDI.
Os resultados do levantamento evidenciam a importância de fugir dos altos custos na renda fixa, especialmente a mais conservadora. Não é possível prever exatamente para onde vão os juros, nem a rentabilidade dos investimentos, mas podemos dispensar atenção especial aos custos, e cortá-los o máximo possível.
Hoje em dia, investidores de todos os portes conseguem aplicações de renda fixa mais rentáveis e com nível de risco similar à poupança, aos fundos e aos títulos dos grandes bancos. A chave está justamente e buscar aplicações com custos mais baixos.
Já existem por aí, por exemplo, fundos de renda fixa conservadora bem mais baratos e rentáveis que os fundos dos bancões, aceitando aportes iniciais mínimos da ordem das centenas de reais, acessíveis a literalmente qualquer investidor.
Em geral, esses fundos são oferecidos nas plataformas de investimento das corretoras e distribuidoras de valores, e são ideais para a reserva de emergência.
Afinal, é importante frisar que os dados da Anbima incluem todos os fundos do mercado destinados às pessoas físicas. Como a taxa de administração média é ponderada pelo patrimônio dos fundos, os fundos caros dos grandes bancos, onde se concentram a maior parte dos investidores e dois recursos, acabam puxando a média para cima.
Marcelo Romero, diretor de investimentos da Magnetis, acredita que é uma questão de tempo até que os bancões se adaptem à nova realidade de juros, pois cobrar taxas tão altas vai se tornar insustentável.
“Há uma tendência natural de que, em algum momento, os bancos reduzam suas taxas, como aconteceu na previdência privada. Não há como sustentar um custo que é tão alto em relação ao retorno, principalmente se a Selic cair mais”, diz.
Entre os fundos de renda fixa conservadora baratos que podemos encontrar fora dos bancões, destacam-se aqueles que investem apenas em títulos públicos atrelados à Selic, a aplicação mais conservadora da nossa economia, garantida pelo governo. Esses fundos têm retorno próximo a 100% do CDI e não cobram taxa alguma. Atualmente, o BTG Pactual Digital, a corretora Pi e a plataforma de investimentos Órama dispõem de fundos desse tipo.
Existem ainda fundos que investem em títulos públicos e alguma coisa de crédito privado de primeira linha, cobrando taxas de administração de até 0,3% ao ano.
Fora do universo dos fundos, o pequeno investidor tem ainda a opção da NuConta - conta de pagamentos do Nubank que investe todo o saldo automaticamente em títulos públicos e rende 100% do CDI, sem a cobrança de taxas - e do investimento no Tesouro Direto, cuja taxa de custódia obrigatória é de apenas 0,25% ao ano.
Quem quiser receber 100% do CDI sem taxas também tem a opção dos CDB dos bancos médios que têm liquidez diária para essa remuneração. Nesse caso, porém, há o risco da instituição financeira, mas também há a cobertura do Fundo Garantidor de Créditos (FGC), a mesma garantia da caderneta de poupança.
Todas essas opções têm o potencial de render mais que a poupança, a inflação e os fundos caros, mesmo com cobrança de imposto de renda sobre os rendimentos.
Últimas notícias
 11 de novembro de 2026 - 19:30
2027 ESTÁ AÍ
Renda fixa, bolsa ou crédito privado? Bradesco Asset revela onde investir em 2027 e alerta para os riscos no caminho
11 de novembro de 2026 - 19:30 9 de novembro de 2026 - 17:58
CARTEIRA RECOMENDADA
É hora de comprar renda fixa? Bancos recomendam títulos pagando até IPCA+ 12%; confira
9 de novembro de 2026 - 17:58 9 de novembro de 2026 - 13:29
IMPOSTO DE RENDA
Como tributar debêntures incentivadas sem acabar com a isenção de Imposto de Renda para pessoa física? Sparta sugere alternativa
9 de novembro de 2026 - 13:29 9 de novembro de 2026 - 11:42
CRÉDITO PRIVADO
Renda fixa segue pagando bem, mas debêntures entram em xeque novamente sem alívio da Selic, diz Sparta
9 de novembro de 2026 - 11:42 6 de novembro de 2026 - 12:15
SIMULAÇÃO
Tesouro Selic, CDB ou LCI/LCA: qual paga mais com a Selic a 13,75%? Veja simulação com R$ 10 mil
6 de novembro de 2026 - 12:15 6 de novembro de 2026 - 10:15
RENDA FIXA
Você aceitaria correr mais risco para ganhar menos? Crédito privado rende menos que o CDI no acumulado do ano
6 de novembro de 2026 - 10:15 5 de novembro de 2026 - 6:01
SD ENTREVISTA
A Selic pousou, mas a renda fixa continua voando; gestor da Armor Capital diz onde investir no Tesouro Direto agora
5 de novembro de 2026 - 6:01 30 de outubro de 2026 - 16:01
RENDA FIXA
Tesouro IPCA+ perde espaço para as debêntures isentas de IR? Estudo contesta tese e aponta outro culpado
30 de outubro de 2026 - 16:01 29 de outubro de 2026 - 19:01
POLÍTICA MONETÁRIA
A Selic não vai mais cair? Pausa nos cortes dos juros já lidera apostas para o próximo Copom e muda cenário da renda fixa
29 de outubro de 2026 - 19:01 29 de outubro de 2026 - 13:19
TESOURO DIRETO
Restrito ao Banco do Brasil, Tesouro Reserva chega a R$ 8 bilhões em apenas cinco meses; o que explica o sucesso do novo título público?
29 de outubro de 2026 - 13:19 28 de outubro de 2026 - 17:39
RENDA FIXA
“Marcação a mercado não é volatilidade, é transparência para o investidor”, diz diretor da BlackRock ao defender ETFs de renda fixa
28 de outubro de 2026 - 17:39 28 de outubro de 2026 - 11:49
OLHA O IMPOSTO DE NOVO
LCIs, LCAs e outros isentos voltam à mira do governo e podem passar a ter IOF, diz jornal
28 de outubro de 2026 - 11:49 27 de outubro de 2026 - 19:45
RENDA FIXA
Renda fixa em promoção? Juros sobem após a eleição e XP vê oportunidade em títulos que agora estão mais baratos
27 de outubro de 2026 - 19:45 26 de outubro de 2026 - 13:19
DIA DE SANGRIA
O Tesouro IPCA+ 8% está de volta: Tesouro Direto abre com altos retornos e tombo de mais de 20% nos títulos públicos
26 de outubro de 2026 - 13:19 26 de outubro de 2026 - 10:45
RENDA FIXA
Tesouro Direto permanece fechado após vitória de Lula por forte oscilação nos retornos; o que acontece agora?
26 de outubro de 2026 - 10:45 20 de outubro de 2026 - 18:31
RENDA FIXA
CRAs estão com os dias contados? Dinheiro do agronegócio está migrando para outros papéis isentos, mostram dados da Anbima
20 de outubro de 2026 - 18:31
20 de outubro de 2026 - 15:41
SD ENTREVISTA
Brasileiro é ‘viciado em CDI’, mas queda de juro pode fazer bem para a renda fixa, diz gestor de crédito que se antecipou à onda de resgates
20 de outubro de 2026 - 15:41 19 de outubro de 2026 - 17:02
RENDA PASSIVA EM DOBRO
Banco do Brasil lança ‘Cofrinho de Proventos’ para reinvestir dividendos de forma automática, mas tem um ponto de atenção
19 de outubro de 2026 - 17:02 16 de outubro de 2026 - 17:33
RENDA FIXA
Vale trocar um Tesouro IPCA+ por uma debênture da Sabesp? Títulos isentos passam a pagar mais que os públicos, mostra BTG
16 de outubro de 2026 - 17:33
14 de outubro de 2026 - 18:32
ESTRATÉGIA DE INVESTIMENTO
XP recomenda vender títulos do Tesouro Direto para comprar papéis isentos; veja as indicações na renda fixa
14 de outubro de 2026 - 18:32
