


‘É evidente que as fintechs incomodam, é preciso respeitar’, diz presidente do Itaú
Candido Bracher diz não saber qual será o banco do futuro. Para ele, é preciso preparar a instituição para ser adaptável

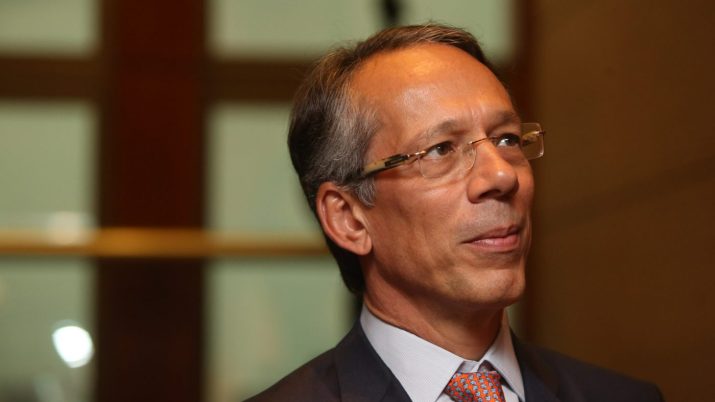
Presidente do Itaú Unibanco, Candido Bracher diz viver, pessoalmente, um momento fascinante. À frente do maior banco privado do País, quando o setor vive talvez sua maior mudança estrutural por conta das transformações trazidas pela tecnologia, ele se diz afortunado por poder influenciar a mudança de rota da instituição. "Você não escolhe a hora de estar nos negócios", diz. "A hora te escolhe." Afirma, porém, não saber qual será o banco do futuro. Para ele, sempre existirá mercado financeiro e intermediários. No mais, é preparar o banco para ser adaptável. O desafio não é pequeno. Ao mesmo tempo em que empresas de todas as áreas tentam ocupar o espaço dos bancos - com os jovens consumidores aplaudindo as novas alternativas -, uma quantidade grande de clientes busca estruturas tradicionais. Assim, ele fez a opção de atuar em algumas frentes, como explica a seguir.
Qual será o Itaú do futuro?
O banco tem de estar permanentemente em transformação. É o mais importante. Mais do que ter uma fórmula ou um produto matador, a chave para o êxito está na capacidade permanente de se transformar. Isso envolve não apenas agilidade interna - mecanismos que permitam mudanças rápidas -, mas uma cultura adaptável. As pessoas geralmente são avessas a mudanças e uma empresa que quer estar sempre em transformação precisa que as pessoas sintam na mudança seu ambiente de conforto. Não o contrário. Ainda não há, porém, um cenário claro do que vai ser o mercado financeiro daqui a cinco anos.
[captacao]
Vai ter mercado financeiro daqui a cinco anos?
Sem dúvida. As pessoas continuarão fazendo transações, poupando, pegando dinheiro emprestado, pagando contas.
Leia Também
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
Precisa de banco para isso?
Haverá sempre intermediários. Agora, que nome se dará a essas instituições, se estarão organizadas em grandes conglomerados ou não, tudo isso são perguntas em aberto. Se você soubesse como estaria o mercado daqui a 10 ou 15 anos, era só traçar uma linha reta e pronto. Mas não sabemos. É preciso estar permanentemente em transformação.
Mas não foi sempre assim?
É claro que os mercados sempre mudaram e os bancos de hoje são aqueles que tiveram capacidade de se adaptar. Mas os elementos de incertezas são outros. No passado - e durante toda a minha carreira -, os principais fatores de dúvidas vinham da economia: se o PIB iria crescer, se teria ou não inflação, se haveria crise de liquidez, como ficaria o câmbio. Hoje, isso não preocupa.
O que preocupa?
Saber o desenho futuro do mercado financeiro. E como o banco estará preparado para isso.
O que isso significa na prática?
Muita coisa. Significa uma mudança cultural. Significa partir da necessidade do cliente, em uma atitude de escuta, para que ele ganhe tempo. É preciso voltar toda a organização para isso. Ter o melhor produto, cobrar adequadamente por ele e remunerar o capital. Ou seja, o que toda empresa bem administrada faz para seus clientes, seus acionistas e a sociedade.
Há uma geração nova que não vê o banco mais como uma estrutura física. Na prática, o banco do futuro vai estar no celular?
As pessoas esperam que exista uma bala de prata ou um produto matador. Estou convencido de que não há bala de prata. O que há é a atitude correta. Bem como perseverança na atitude. Estamos investindo para desenhar a agência do futuro.
Então elas não somem?
Durante muitos anos haverá papel para as agências. Especialmente porque nem todos os clientes são jovens e digitais. Tudo isso faz parte de testar ideias, ter o retorno de satisfação - ou não - dos clientes, e constantemente ter o retorno do produto. Entre as coisas que precisam ser transformadas está a forma de fazer produtos e serviços financeiros, com tecnologia.
Recentemente o sr. passou o dia trabalhando numa agência. Foi um movimento simbólico de estar próximo do cliente?
Essa iniciativa faz parte de um programa chamado "Posso ajudar?", do qual todos os diretores vão participar. Posso dizer, pela minha experiência, que ajuda a entender de maneira mais sensível a necessidade do cliente, pensar em soluções e no que se pode melhorar.
Como assim?
Vou dar um exemplo. Fui para a agência no quinto dia útil do mês, o dia de maior movimento. Havia dez caixas eletrônicos, dois com filas de clientes que pediam ajuda aos jovens aprendizes. Trabalhei como aprendiz e foi triste constatar que há pessoas que precisam de auxílio porque não sabem ler. Há clientes com vários níveis de dificuldades e perfis.
O que isso significa?
Uma das características que diferencia empresas estabelecidas de fintechs, por exemplo, é que lidamos com universos diferentes, com um portfólio complexo de produtos e clientes. As mais novas, em geral, têm um espectro semelhante, com o mesmo perfil e oferta de produtos muito mais simples. Os estabelecidos precisam ser capazes de inovar.
Quais as barreiras para inovar?
Até algum tempo atrás eu achava que era uma questão de copiar. A fintech faz o produto novo que, depois de algum tempo, é copiado, melhorado e pronto. Hoje não acho que inovação seja só rapidez em copiar. Tem de ser capaz de produzir produtos e serviços de uma maneira integrada à tecnologia e a outras áreas de negócios, de forma rápida, testando, ouvindo clientes, voltando, readaptando, relançando. Existe um aprendizado na forma de fazer. Ouço várias empresas que, quando começaram a crescer em públicos diferentes, esbarram na complexidade. Aí quando eles crescem...
.... vêm os grandes grupos e atuam com todo seu poder, como o Itaú fez com a XP ou no mercado das maquininhas?
A XP não chega a ser uma fintech. É um modelo de negócio diferente e não é baseado essencialmente em tecnologia. A forma de distribuição da XP tem bastante tecnologia, mas é distribuição por meio dos autônomos. É um modelo difícil de ser replicado por um banco.
Por quê?
Porque é complicado agir por meio de agentes autônomos. Nossos gerentes oferecem todos os tipos de produtos, mesmo os que não geram receita ao banco. É difícil fazer isso com os agentes. Quando vimos a XP, entendemos que gostaríamos de crescer com essa atuação, apesar de não conseguir reproduzir o modelo.
As fintechs incomodam?
É evidente que incomodam. Tenho um respeito imenso por essas novas empresas e estamos longe de descartá-las. São importantes, incomodam e fazem coisas diferentes. Mas tem certas coisas que fazem e não me causam admiração como, por exemplo, cobrar (tarifa) zero. Não é viável. Queremos conquistar clientes com produtos de qualidade, experiência diferenciada e economia de tempo.
Isso significa que o Itaú está criando um Nubank melhorado?
A gente tenta fazer tudo melhorado. Volto à história de que não tem bala de prata. Esse negócio requer persistência.
Do varejo às redes sociais, todos querem ocupar a função de banco. Como lidar com mais concorrência e tão futurista?
É preciso manter o olho na bola. Se ficar olhando para todas as notícias que surgem, não se faz o que tem de ser feito. A segurança no futuro tem de vir da convicção na capacidade de competir bem, dentro das mesmas regras do jogo.
Não tem bala de prata, mas se fosse para apontar as principais opções de gestão, quais seriam?
Uma é eleger a satisfação do cliente como principal objetivo. A segunda é fazer isso através de duas ferramentas fundamentais: tecnologia e pessoas. Integrar tecnologia e negócios. A terceira coisa é a gestão de pessoas. Talvez hoje os melhores talentos não se sintam atraídos pelos formatos tradicionais de trabalho. Quando se anda pelo banco é possível ver como ele mudou.
Como é, do ponto de vista pessoal, comandar essa mudança?
É fascinante. Tenho a sorte de estar responsável por uma instituição num momento importante. As pessoas acham que o importante é o lucro do trimestre. Isso, de fato, dá trabalho. Mas a possibilidade de o presidente influir sobre os resultados é limitada. O banco tem sua inércia. O trabalho mais importante é o de preparar o banco para o futuro. A possibilidade de influenciar é muito maior. Me sinto afortunado de estar aqui nesse momento. As informações são do jornal O Estado de S. Paulo.
 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS

