



Custa caro vender seu título para o Tesouro Direto
Tesouro fica com um pedaço do seu investimento cada vez que você faz um resgate antecipado dos títulos. E essa taxa não é igual para todos. Quem paga mais caro é o investidor que compra títulos mais longos e decide se desfazer deles antes do prazo de vencimento. Entenda o que está em jogo.

O Tesouro Direto (TD) tem como mérito inegável a democratização do investimento em títulos públicos por pessoas físicas por meio de uma plataforma na internet. Os 2,97 milhões de investidores cadastrados na plataforma – dos quais 752 mil são ativos – estão aí para provar.
Entretanto, assim como tudo na vida, o TD é passível de melhorias. Eu me refiro ao spread (diferença entre as taxas de venda e de compra) que o Tesouro Direto utiliza para fazer resgates antecipados de títulos vendidos para investidores em sua plataforma.
No meu entender há dois problemas com essa prática:
- Traz prejuízos a todos os investidores;
- Pode beneficiar alguns investidores em detrimento de outros.
Além disso, parece que a prática não tem sido questionada pelos investidores. Não sei se por desconhecimento das consequências decorrentes dela, ou se por outro motivo.
Se você tem dúvidas de como funciona o Tesouro Direto, aqui está o guia completo sobre essa aplicação financeira.
Quanto custa o resgate antecipado?
O fato é que, com exceção dos títulos do Tesouro Selic - cujo spread é de apenas 0,04 ponto percentual -, o TD utiliza como padrão um spread de 0,12 ponto percentual para recomprar os seus títulos vendidos anteriormente para investidores.
Leia Também
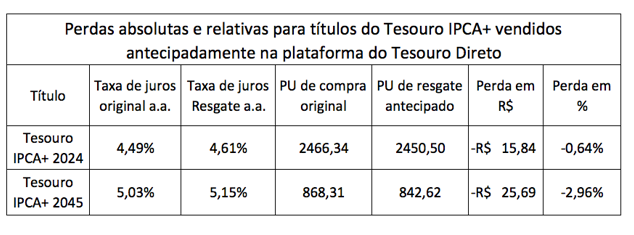
Por exemplo, se você tivesse investido em um título do Tesouro IPCA+ 2045 a uma taxa de 5,03% ao ano, como negociava o TD na sexta-feira, 28/12/2018, você teria pago um PU (preço unitário) de R$ 868,31 pelo título naquela data.
[captacao]
Agora imagine que, em virtude de uma emergência, você tivesse que resgatá-lo imediatamente após a compra realizada. Na verdade, essa situação pode acontecer a qualquer tempo e todos os investidores estão sujeitos à emergências, não é mesmo?
O TD iria recomprar o título de você à taxa de juros de mercado adicionada do spread usual cobrado por ele de “12 pontinhos” na taxa de juros. Isso iria resultar em uma taxa de 5,15% ao ano. Ou seja, ele iria pagar por cada título um preço de R$ 842,62. E você teria amargado uma perda de R$ 25,69 em termos absolutos e de 2,96% em termos relativos, frente ao valor pago no momento da compra.
Certamente, o TD vai justificar a prática alegando que procede dessa forma porque tem custos e quer desestimular a especulação com seus títulos. No entanto, esse não é o ponto. A questão é que ao agir dessa forma, ele está provocando algumas distorções, dentre as quais uma injustiça entre os investidores de sua plataforma.
Se em vez de ter investido no título do Tesouro IPCA+ 2045, você tivesse escolhido o Tesouro IPCA+ 2024 para comprar? Esse é um título bem mais curto e, nesse caso, a taxa de juros negociada pelo TD para investimento no papel seria de 4,49% ao ano. O preço que você teria pago por ele seria de R$ 2.466,34.
Vamos imaginar que, da mesma forma que no caso anterior, imediatamente após a compra, você resolvesse vender o título de volta para o TD. O que teria acontecido? Ele teria recomprado o título de você pagando R$ 2.450,50.
A perda de R$ 15,84, decorrente da diferença entre o preço que você pagou e o preço que vendeu para o TD, reflete aquele spread de 0,12 ponto percentual a que me referi antes. Nesse caso, sua perda relativa, medida em relação ao preço unitário de compra original teria sido de apenas 0,64%.
Observe na tabela abaixo as diferenças existentes entre as duas operações que exemplificamos.
Dois pesos e duas medidas
A conclusão é que nessa situação – muito comum de acontecer -, o investidor do título mais longo (o Tesouro IPCA+ 2045) está sendo prejudicado relativamente ao investidor do título mais curto (o Tesouro IPCA+ 2024). E isso se dá, simplesmente, pelo fato de que ele preferiu investir no título mais longo e não no mais curto! E, claro, porque precisou resgatar o título antecipadamente.
Para se ter uma ideia mais precisa da penalização excessiva que sofreria esse investidor ao resgatar antecipadamente o título longo, basta notar que a perda percentual de 2,96% (medida em relação ao PU original de compra do título) é cerca de 4,6 vezes a perda percentual de 0,64% sofrida pelo investidor do título mais curto!
Essa prática de o TD estabelecer um spread fixo de 0,12 ponto percentual para recomprar os títulos que vende, independentemente dos seus prazos para vencimento, não é só danosa, porque resulta em um prejuízo imposto ao investidor, mas também é injusta, conforme demonstrado pelo exemplo acima.
Dessa forma, dentro do espírito de promover melhorias continuas e aperfeiçoamento do programa do Tesouro Direto, sugiro que se modifique esse critério de recompra de títulos, de forma a reestabelecer, o mais rapidamente possível, a equidade entre os investidores dos diversos títulos à venda na plataforma do TD.
 5 de novembro de 2026 - 5:56
OPERAÇÃO REMOTA
Aposta feita pela internet fatura sozinha prêmio de quase R$ 12 milhões na Quina; Mega-Sena, Lotofácil e outras loterias acumulam
5 de novembro de 2026 - 5:56 4 de novembro de 2026 - 18:48
POLÍTICA MONETÁRIA
Copom segura Selic em 13,75% e interrompe ciclo de cortes iniciado há cinco reuniões
4 de novembro de 2026 - 18:48 4 de novembro de 2026 - 17:43
CALMA MERCADO
Chegou a hora: Lula fará pronunciamento neste domingo para anunciar medidas de ajuste fiscal
4 de novembro de 2026 - 17:43 4 de novembro de 2026 - 6:43
FREIO NOS CORTES
Há uma pedra no caminho da Selic – e o próximo corte de juros pode depender de Lula
4 de novembro de 2026 - 6:43 4 de novembro de 2026 - 5:56
SAIU DO ATOLEIRO
Lotofácil 3820 tem 41 ganhadores, mas só um deles vai sacar prêmio milionário; Mega-Sena promete R$ 46 milhões hoje, mas tem loteria pagando mais
4 de novembro de 2026 - 5:56 3 de novembro de 2026 - 14:33
NOVA ECONOMIA?
Análise: o que o ‘acusador’ André Lara Resende colocou em debate e vale mais do que a proposta em si
3 de novembro de 2026 - 14:33 3 de novembro de 2026 - 12:30
INSTABILIDADE
Banco do Brasil enfrenta instabilidade em aplicativos e clientes relatam dificuldades em usar Pix
3 de novembro de 2026 - 12:30 3 de novembro de 2026 - 9:42
NOVIDADES NO RADAR
Caixa abre apostas para a Mega da Virada 2026 com prêmio bilionário e mudança na data e no horário do sorteio
3 de novembro de 2026 - 9:42 3 de novembro de 2026 - 9:10
RESSACA ELEITORAL
Menos cortes nos juros, mais inflação: Focus muda de cara às vésperas do Copom
3 de novembro de 2026 - 9:10 3 de novembro de 2026 - 9:00
Conteúdo Empiricus
Pote de ouro? Esse setor pode ser a chave para proteger sistemas de ataques de IA; ativos ligados a ele podem se valorizar até 42 vezes, segundo analistas
3 de novembro de 2026 - 9:00 2 de novembro de 2026 - 13:58
POLÍTICA ECONÔMICA
Por que o possível encontro de Lula com um dos pais do Plano Real deixou o mercado financeiro em alerta
2 de novembro de 2026 - 13:58 1 de novembro de 2026 - 17:24
MAIS LIDAS DO SD
Cruzeiro que terminou com passageiros abandonados, planos de Lula para o MEI, anulação das eleições e mais: veja o que bombou nesta semana
1 de novembro de 2026 - 17:24 1 de novembro de 2026 - 15:04
ANOTE NO CALENDÁRIO:
Queda da Selic à vista? Copom e payroll dividem atenções em semana mais curta no Brasil; veja a agenda econômica
1 de novembro de 2026 - 15:04 31 de outubro de 2026 - 11:00
Dívidas
Oncoclínicas (ONCO3) consegue apoio de credores para avançar com plano de recuperação de R$ 5,7 bilhões
31 de outubro de 2026 - 11:00 30 de outubro de 2026 - 19:39
TOUROS E URSOS #294
O efeito Lula 4: sangria na B3 e dólar a R$ 5,40; o que fazer com seus investimentos após a virada nas urnas
30 de outubro de 2026 - 19:39 30 de outubro de 2026 - 6:30
O QUE ABRE E O QUE FECHA
A bolsa abre no feriado de Finados? Veja como ficam os horários dos bancos, Correios, agências de INSS e outros serviços
30 de outubro de 2026 - 6:30 30 de outubro de 2026 - 5:45
VOLTANDO AO NORMAL
Aposta do Rio de Janeiro fatura quase R$ 4 milhões na Lotofácil 3817; Mega-Sena acumula depois de pagar o maior prêmio individual da história das loterias no Brasil
30 de outubro de 2026 - 5:45 29 de outubro de 2026 - 14:01
HORA DE COMPRAR?
Lucro cresce, caixa surpreende e Citi volta a recomendar compra para Motiva (MOTV3), mas com preço-alvo mais baixo
29 de outubro de 2026 - 14:01 29 de outubro de 2026 - 5:49
É RECORDE!
Mega-Sena desencanta e aposta do Mato Grosso fatura sozinha prêmio de R$ 324,9 milhões
29 de outubro de 2026 - 5:49 28 de outubro de 2026 - 5:51
CARRO-CHEFE ENCALHADO

