


MRV (MRVE3) quer pôr uma pedra no ‘problema Resia’ para focar no futuro: “certeza que será maravilhoso”, diz CEO
No MRV Day, gestão contou os planos para acabar de vez com o peso da operação nos EUA. O objetivo é concentrar esforços no mercado brasileiro para impulsionar margens e retorno aos acionistas

Apesar de os investidores terem ficado com o pé atrás em relação aos números reportados pela MRV (MRVE3) no quarto trimestre de 2025 — muito em razão do desempenho da operação norte-americana, a Resia —, a construtora está determinada a provar que o pior ficou para trás e que agora entra no que chama de “ciclo de excelência”.
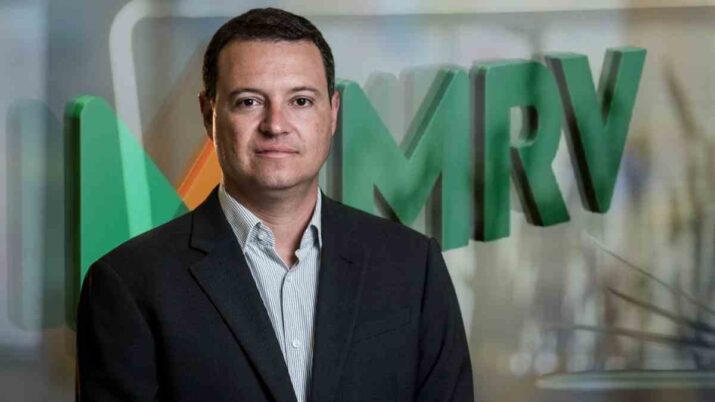
“Já finalizamos o turnaround da companhia em 2025. Agora é hora de buscar novos objetivos: mais retorno, rentabilidade e maior otimização do capital empregado. Temos convicção absoluta que o ciclo será maravilhoso”, afirmou Rafael Menin, CEO do grupo no MRV Day, nesta terça-feira (10).
Para isso, um dos focos da companhia é resolver de vez o principal problema que a operação nos EUA se tornou nos últimos anos, retirando a Resia da estrutura societária do conglomerado mineiro.
Cabe lembrar que o braço norte-americano focado na construção de imóveis para locação foi vítima do ciclo de alta de juros nos EUA, que elevou as exigências de retorno dos investidores e pressionou o valor dos ativos residenciais.
A MRV quer acabar de vez com o ‘problema Resia’
A gestão avalia uma alternativa para separar a Resia do restante do grupo. “Ela continuará existindo, mas em outro modelo societário. Vai chegar uma hora em que o acionista da MRV deixará de ter os ativos dela”, destacou Menin.
Nesse sentido, a saída pode ocorrer por diferentes caminhos, como a entrada de um investidor parceiro na operação nos EUA, a venda total do negócio, uma cisão — separação de parte do negócio para outra empresa — ou um spin-off, com a criação de uma companhia independente.
Leia Também
O CFO da construtora, Ricardo Paixão, afirmou que a MRV ainda pode manter algum tipo de relação com a operação, participando de projetos específicos como parceira ou investidora. Assim, a companhia poderia continuar ganhando com alguns ativos remanescentes, sem assumir diretamente os riscos da construção.
Mas, antes disso, o foco é a venda dos ativos da companhia lá fora, com meta de US$ 800 milhões. Desse total, US$ 167 milhões já foram realizados em 2025, restando cinco projetos prontos e diversos terrenos, que somam US$ 633 milhões ainda pendentes. Para Paixão, a Resia está em “modo desalavancagem”.
No entanto, o grupo afirma que não pretende acelerar demais as vendas e que não irá vender a qualquer preço, buscando equilibrar a velocidade do desendividamento com a preservação de valor.
Segundo a diretoria, uma venda apressada poderia significar “deixar dinheiro na mesa”. A companhia também avalia que o prazo para vender US$ 800 milhões em ativos até o fim de 2026 é confortável, sem necessidade de liquidações forçadas.
Além disso, a subsidiária passou por um forte ajuste operacional, com redução significativa da estrutura e foco na venda de terrenos.
O estoque de terrenos da Resia caiu cerca de 35%, de US$ 333 milhões em dezembro de 2024 para US$ 217 milhões ao fim de 2025, segundo a companhia. Do total restante, quase 70% já está marcado para venda. Ao todo, o número de terrenos passou de 17 para 11.
Agora que a coisa começaria a ficar boa
Apesar das dificuldades impostas pelo cenário macroeconômico nos EUA nos últimos anos, a gestão afirma que continua acreditando no potencial da Resia. Segundo a companhia, o ambiente macroeconômico começa a dar sinais de melhora para o negócio.
“Como os juros altos e o excesso de oferta atual impedem que novos concorrentes comecem obras agora, quem entregar projetos daqui a dois anos os lançará em um mercado praticamente sem concorrência", afirmou Paixão.
Ainda assim, a MRV decidiu seguir com o desinvestimento. De acordo com o CFO, se a subsidiária fosse uma empresa independente, a estratégia provavelmente seria manter os ativos por mais tempo, aguardando melhores condições de mercado.
A MRV da excelência
Para fora da Resia, o grande objetivo da gestão a partir deste ano é trazer a “melhor MRV da história”. Para tal, a estratégia envolve melhorar margens, simplificar a estrutura financeira e ampliar o retorno aos acionistas.
Parte desse avanço já aparece nos números. A margem bruta da divisão MRV passou de 22,7% em 2023 para 30,4% no fim de 2025, refletindo ajustes na execução das obras, padronização de projetos e maior disciplina nos lançamentos e compras de terrenos.
A companhia também tem conseguido elevar os preços de venda dos imóveis em ritmo superior à inflação.
Outro foco é tornar o balanço mais leve, com menor necessidade de capital próprio. A construtora vem ampliando o uso de permuta na aquisição de terrenos, reduzindo o volume de recursos imobilizados.
No ano passado, 93% das aquisições ocorreram nesse modelo, o que ajudou a diminuir o capital empregado em terrenos e deve continuar ao longo dos próximos anos. A MRV também mantém um estoque elevado de projetos já licenciados, o que dá flexibilidade para escolher o melhor momento de lançar novos empreendimentos.
Ao mesmo tempo, o ambiente para a habitação popular segue favorável, impulsionado por ajustes no Minha Casa Minha Vida e por subsídios regionais que ajudam as famílias a financiar a entrada dos imóveis.
Depois de enfrentar problemas de custos e atrasos durante a pandemia, a companhia afirma que conseguiu concluir a maior parte dos projetos antigos e substituí-los por novos empreendimentos com preços mais ajustados.
Com isso, a MRV acredita que a nova geração de projetos já começa a sustentar a melhora das margens e dos resultados.
 21 de setembro de 2026 - 11:04
ACESSO AO MERCADO DE CAPITAIS
J&F, dos irmãos Batista, pede registro de companhia aberta na CVM: entenda o plano da gigante para ser mais que uma holding
21 de setembro de 2026 - 11:04 21 de setembro de 2026 - 10:42
MAIS UM PASSO
Braskem (BRKM5) vai deixar a B3? CVM dá sinal verde para OPA. Saiba o que isso significa para os acionistas minoritários da petroquímica
21 de setembro de 2026 - 10:42 21 de setembro de 2026 - 10:29
MARGEM EQUATORIAL
Petrobras (PETR4) e MPF entram em briga pela exploração de petróleo na Foz do Amazonas. Qual é o impasse?
21 de setembro de 2026 - 10:29 21 de setembro de 2026 - 6:15
ENTREVISTA EXCLUSIVA
Bradesco (BBDC4) está prestes a receber R$ 10 bilhões para crescer, mas não vai acelerar: “Não queremos voo de galinha”, diz CFO
21 de setembro de 2026 - 6:15 20 de setembro de 2026 - 13:33
COMPRA OU VENDER
Vale (VALE3) no olho do furacão? CEO da mineradora abre o jogo; Citi e Itaú BBA dizem o que você deve fazer com a ação
20 de setembro de 2026 - 13:33 19 de setembro de 2026 - 16:55
MERCADO USA A RÉGUA ERRADA?
Citi sobe o preço-alvo de BTG Pactual (BPAC11) e vê espaço para ação se descolar dos bancões
19 de setembro de 2026 - 16:55 19 de setembro de 2026 - 15:47
VAI PINGAR POR AÍ?
Porto (PSSA3), Totvs (TOTS3) e Fleury (FLRY3) colocam R$ 636 milhões em JCP no radar; veja quem tem direito
19 de setembro de 2026 - 15:47 19 de setembro de 2026 - 12:38
QUEM ESCOLHE QUEM FISCALIZA?
Perto do dono, longe da autonomia? O dilema da independência nos conselhos das empresas da bolsa
19 de setembro de 2026 - 12:38 18 de setembro de 2026 - 18:34
POR DENTRO DO NEGÓCIO
Cheque bilionário do Itaú (ITUB4) para a Eztec (EZTC3) deve impactar mercado de escritórios em São Paulo
18 de setembro de 2026 - 18:34 18 de setembro de 2026 - 16:46
PISOU NO FREIO
A maré virou para os bancões? Safra corta preço-alvo de Itaú, Bradesco e Banco do Brasil. Ainda vale apostar em alguma dessas ações?
18 de setembro de 2026 - 16:46 18 de setembro de 2026 - 14:03
LOJA COMPLETA
Assaí (ASAI3) enche o tanque com a compra de postos por R$ 80 milhões; entenda o que isso significa para o investidor
18 de setembro de 2026 - 14:03 18 de setembro de 2026 - 10:18
VOLTA AO PRESENCIAL?
Itaú (ITUB4) quer ocupar mais espaço em SP: banco aluga 100% de empreendimento da Eztec (EZTC3); entenda a estratégia
18 de setembro de 2026 - 10:18 18 de setembro de 2026 - 6:07
POTE DE OURO
O ‘trade’ de Vivara (VIVA3) que poucos perceberam: ouro comprado na baixa agora ajuda a turbinar o caixa
18 de setembro de 2026 - 6:07 17 de setembro de 2026 - 18:34
DISTRIBUIÇÃO DE PROVENTOS
Dividendos e JCP: Lojas Renner (LREN3), TIM (TIMS3), Cemig (CMIG4) e B3 (B3SA3) pagam juntas mais de R$ 2 bilhões aos acionistas
17 de setembro de 2026 - 18:34 17 de setembro de 2026 - 18:24
COMPROMISSO AMBIENTAL
Natura (NATU3) emite R$ 700 milhões em debêntures com meta ligada ao uso de plástico sustentável
17 de setembro de 2026 - 18:24 17 de setembro de 2026 - 18:00
TODO CUIDADO É POUCO
As 3 ações do varejo que se dão bem com o aumento do Bolsa Família — e a pegadinha desvendada pelo J.P.Morgan
17 de setembro de 2026 - 18:00 17 de setembro de 2026 - 12:06
MUDANÇAS NO ALTO ESCALÃO
Taesa (TAEE11) escolhe ex-CFO da Petrobras para o comando do conselho — e ela já foi eleita uma das mulheres mais poderosas do mundo
17 de setembro de 2026 - 12:06 16 de setembro de 2026 - 16:31
COMBUSTÍVEIS
Mais caixa e dividendos no tanque: Santander divulga novo preço-alvo para Vibra (VBBR3) e Ultrapar (UGPA3), com potencial de alta de 27%
16 de setembro de 2026 - 16:31 16 de setembro de 2026 - 14:09
NA BERLINDA
“Sem saída fácil”: Braskem (BRKM5) despenca mais de 13% após UBS BB rebaixar ação e cortar preço-alvo em 74%
16 de setembro de 2026 - 14:09 16 de setembro de 2026 - 12:01
LA BELLE DE JOUR











