


Os vencedores em tempos de inflação: as ações, FIIs e fundos de infraestrutura que protegem o poder de compra
Os últimos anos acumularam pandemia, quebra na cadeia de logística, eventos climáticos e guerras que sustentaram a inflação — que deve se manter alta por um bom tempo

O segundo semestre de 2026 começa com uma combinação pouco confortável para ativos de risco: inflação em alta, juros elevados por mais tempo, incerteza fiscal e pressão do exterior. Em meio a tantas dúvidas, ter clareza para investir fica mais difícil, seja em ações, fundos ou renda fixa.
Para a Empiricus, entretanto, esse quadro não elimina oportunidades na bolsa. “Pelo contrário, pode criá-las. Mas exige uma seleção mais criteriosa”, escrevem os analistas em relatório.
Não existe negócio imune a um ambiente macroeconômico adverso, mas é possível se organizar para defender as margens, preservar o retorno sobre capital e remunerar os acionistas.
O documento da Empiricus destaca algumas características que negócios precisam ter para atravessar melhor ciclos de inflação elevada e juros altos. Os fatores são:
- receitas recorrentes,
- contratos indexados à inflação,
- ativos reais no portfólio,
- poder de repassar preço,
- baixa necessidade de reinvestimento, e
- balanços sólidos
Todas essas características serão cruciais para os meses à frente.
O relatório afirma que a inflação elevada não foi apenas uma consequência da guerra, mas uma tendência que deve perdurar globalmente.
Leia Também
Inflação que veio para ficar
A guerra entre os Estados Unidos e o Irã alterou o quadro de inflação e juros que estava pintado para 2026. No mundo, a expectativa era de controle dos preços e queda das taxas ao longo do ano.
O conflito, entretanto, adicionou choques externos, pressão sobre as cadeias globais de logística e maior volatilidade nos preços de energia, alimentos, fretes, combustíveis e custos de produção.
Agora, a avaliação é que mesmo que haja uma normalização parcial no Estreito de Ormuz, a passagem provavelmente foi afetada de forma mais duradoura.
Acontece que este não é o único evento inflacionário dos últimos anos. Desde 2020, os países lidam com as consequências da pandemia e de eventos climáticos intensos.
Governos, empresas e investidores estão em busca de priorizar novas fontes de energia, rotas logísticas alternativas, cadeias de suprimentos mais redundantes e maior segurança produtiva.
“O mundo pós-pandemia parece ter entrado em um novo regime, no qual o redesenho da ordem econômica internacional traz mais investimento, mais proteção e, consequentemente, maior pressão inflacionária no médio e longo prazo”, diz o relatório.
Essa leitura é especialmente relevante para o Brasil, segundo a Empiricus. Historicamente, o país amplifica movimentos globais de juros, câmbio, commodities e apetite por risco, mas carrega um agravante doméstico importante: o fiscal.
A relação entre dívida pública e Produto Interno Bruto (PIB) é crescente e “insustentável”, segundo agentes financeiros. A Instituição Fiscal Independente (IFI) do Senado Federal projeta que a dívida bruta fechará 2026 em 82,5% do PIB no cenário-base, mas pode chegar a 115% em 2036 se continuar crescendo no mesmo nível, ou até 158,3% no cenário pessimista.
“A mensagem central é que, sem uma melhora fiscal consistente, o risco é de que o ajuste da dívida brasileira acabe ocorrendo, cedo ou tarde, por meio de inflação.”
Onde investir
A inflação não atinge todos os setores da economia da mesma maneira — e essa diferença pode ser decisiva na construção de uma carteira.
Em teoria, ações deveriam oferecer alguma proteção contra a inflação. Afinal, se os preços da economia sobem, as receitas das empresas também tendem a avançar, certo? Esse aumento poderia sustentar lucros maiores e, consequentemente, preços mais elevados para as ações.
Mas não é bem assim. O relatório da Empiricus afirma que essa relação entre inflação e receitas nem sempre é direta.
Quando há uma pressão generalizada na economia, custos de insumos, energia, fretes ou mão de obra sobem na mesma velocidade — ou mais rápido. Com isso, parte do ganho de receita se perde pela compressão das margens de lucro.
“A análise mostra que o comportamento das ações muda de forma relevante quando a inflação já está alta e continua subindo. Nesses períodos, o desempenho agregado do mercado acionário se torna muito menos previsível.”
Os analistas da casa avaliaram nove índices da B3 que representam diferentes setores para entender quais entregaram maior retorno real médio e conseguiram superar a inflação com maior frequência em um período de 15 anos.
Os setores avaliados foram o Ibovespa (IBOV), Consumo (ICON), Dividendos (IDIV), Energia (IEE), Fundos Imobiliários (IFIX), Financeiro (IFNC), Materiais Básicos (IMAT), Imobiliário (IMOB) e Small Caps (SMLL).
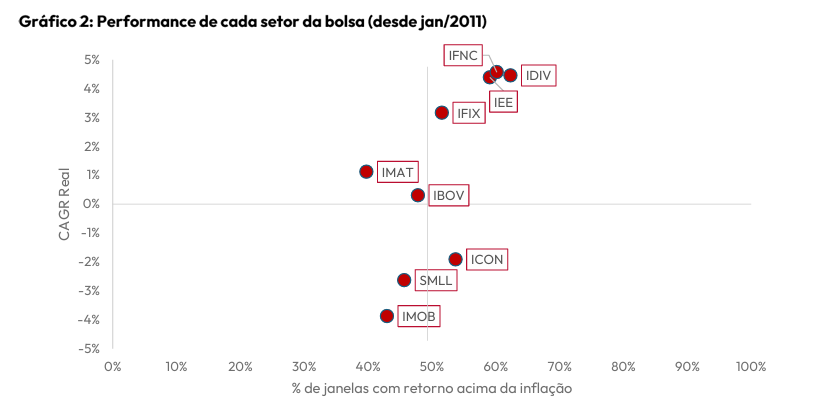
“Os melhores resultados vieram daqueles setores com fundamentos capazes de atravessar inflação e juros altos: receitas resilientes, poder de repasse de preços, balanços mais sólidos, geração de caixa recorrente e maior capacidade de remuneração ao acionista.”
Foram eles: Dividendos, Energia, Financeiro e Fundos Imobiliários.
Janela de oportunidade
A oportunidade aparece quando empresas e fundos de qualidade passam a negociar com desconto, mas seguem preservando os atributos que sustentam a tese de investimento, diz a Empiricus.
Para o investidor, momentos em que as ações ou fundos estão em baixa criam uma janela de montagem gradual de posição em ativos mais defensivos, sem depender necessariamente de uma virada imediata do cenário macro.
“Ser defensivo, nesse caso, não está em evitar risco por completo, mas em escolher melhor quais riscos carregar”, diz o relatório.
- LEIA TAMBÉM: BTG faz ajuste na carteira de renda fixa em julho: inflação resistente exige mudança na estratégia para o 2º semestre
Os analistas selecionaram ações e fundos listados considerados “defensivos” e alinhados aos fundamentos descritos no relatório: os “vencedores em tempos de inflação”. Confira:
Seleções de ações
- Itaú (ITUB4): possui vasta expertise em crédito e elevada capacidade de gestão de risco em diferentes ciclos, sustentando rentabilidade superior à dos pares.
- Axia (AXIA3): se diferencia pela relevância de seus ativos de geração e transmissão de energia, aliada a um profundo processo de transformação pós-privatização, com foco em eficiência e reduzir o endividamento.
- Copel (CPLE3): apresenta forte presença em distribuição de energia e, recentemente, sua base de ativos regulatórios foi revisada para patamares acima das expectativas, reforçando a disciplina com investimentos e garantindo forte aumento de tarifas.
- Compass (PASS3): combina ativos regulados de distribuição, com geração de caixa previsível e proteção inflacionária, e uma plataforma integrada de gás que amplia oportunidades via comercialização e infraestrutura.
- Cury (CURY3): se beneficia do forte momento do Minha Casa Minha Vida. A companhia se destaca pela execução consistente, com altas margens, forte crescimento e geração de caixa, combinando expansão de resultados com dividendos.
Seleção de fundos listados
- Alianza Trust (ALZR11): adota estratégia híbrida focada em contratos de aluguel atípicos de longo prazo, o que confere elevada previsibilidade de receitas e menor risco de vacância frente a fundos imobiliários com perfil mais típico.
- Vinci Logística (VILG11): sua carteira conta com participação em 12 imóveis logísticos, com exposição a sete estados diferentes. O FII negocia com elevado desconto em relação ao valor patrimonial, aliado a um dividend yield de dois dígitos.
- Hedge Brasil Shoppings (HGBS11): possui mais de 18 anos de histórico e um dos portfólios mais diversificados entre os FIIs de shopping, com 19 empreendimentos e participação majoritária em sete deles.
- Endurance Debt FIP (ENDD11): é um FIP-IE (Fundo de Participações em Infraestutura) listado que dá exposição ao Porto Itapoá (SC) por meio de debêntures. O ativo é um terminal portuário com concessão perpétua e posição logística relevante. A tese combina fluxo previsível de infraestrutura, desempenho operacional acima do esperado e potencial de renda ao cotista.
- Kinea Infra (KDIF11): tem uma carteira diversificada de debêntures incentivadas de infraestrutura, construída com forte originação própria e foco em ativos com contratos longos, reajuste por inflação e maior previsibilidade de fluxo.
- BTG Pactual Dívida Infra (BDIF11): combina a força de originação do BTG Asset com uma carteira de infraestrutura que vai além das debêntures mais negociadas do mercado, incorporando também operações estruturadas e ativos menos correlacionados ao fluxo técnico da indústria.
Últimas notícias
 19 de novembro de 2026 - 10:18
A DEBANDADA COMEÇOU?
Todo mundo decidiu abandonar o Brasil? BTG e Itaú BBA também tiram o pé da bolsa brasileira após eleições
19 de novembro de 2026 - 10:18 18 de novembro de 2026 - 13:00
BRASIL SOB PRESSÃO
Goldman Sachs rebaixa ações brasileiras diante de um cenário de recuperação lenta da bolsa após as eleições
18 de novembro de 2026 - 13:00 18 de novembro de 2026 - 9:07
MAIS PRAZO, MENOS ALUGUEL
Em meio à crise, Banco do Brasil (BBAS3) renova contratos com fundo imobiliário por mais 10 anos — e com desconto
18 de novembro de 2026 - 9:07 17 de novembro de 2026 - 17:39
O CÉU É O LIMITE?
O que levou o dólar a ultrapassar R$ 5,80 hoje e até onde a moeda pode chegar
17 de novembro de 2026 - 17:39 17 de novembro de 2026 - 17:05
BDR VEM AÍ
Ibovespa abre as portas para empresas ‘made in Brazil’ listadas nos EUA; veja quais podem entrar no índice
17 de novembro de 2026 - 17:05 16 de novembro de 2026 - 20:13
TEMPO FECHADO
Tempestade perfeita na bolsa? Ibovespa perde os 170 mil pontos e dólar sobe para R$ 5,77; veja o que pesou nos mercados hoje
16 de novembro de 2026 - 20:13 16 de novembro de 2026 - 15:55
RECOMENDAÇÃO COM PROPÓSITO
Sabesp (SBSP3) é a favorita entre analistas nas carteiras ESG; veja outras apostas
16 de novembro de 2026 - 15:55 16 de novembro de 2026 - 7:10
BLACK FRIDAY DOS FUNDOS
O mercado só vê crise fiscal e penaliza FIIs, Fiagros e FI-Infras — mas BTG vê imóveis baratos e renda de até IPCA+ 15%
16 de novembro de 2026 - 7:10 13 de novembro de 2026 - 13:57
REAÇÃO AO RESULTADO
Inter (INBR34) salta 6% em Wall Street com sinal de alívio na inadimplência — mas será que a bolsa está se animando cedo demais?
13 de novembro de 2026 - 13:57 13 de novembro de 2026 - 9:51
DO OUTRO LADO DO BALCÃO
Após onda de aquisições, fundo imobiliário vende fatia de shopping por R$ 45 milhões; entenda o porquê
13 de novembro de 2026 - 9:51 13 de novembro de 2026 - 6:05
SD ENTREVISTA
FII XPML11 prepara corte de até 20% nos dividendos após pagamentos “turbinados”, e gestor abre o jogo sobre os motivos
13 de novembro de 2026 - 6:05 12 de novembro de 2026 - 15:56
VISÃO DOS GESTORES
Nem os gestores que seguem comprando ações brasileiras acreditam em ajuste fiscal no governo Lula 4
12 de novembro de 2026 - 15:56 12 de novembro de 2026 - 15:02
ALÉM DE WALL STREET
Mais ETFs, mais diversificação? O ‘erro’ que pode deixar sua carteira exposta aos mesmos riscos
12 de novembro de 2026 - 15:02 12 de novembro de 2026 - 13:26
LUCRO BILIONÁRIO
BTG (BPAC11): máquina de lucros segue a pleno vapor, mas ação cai; o que explica?
12 de novembro de 2026 - 13:26 12 de novembro de 2026 - 11:56
GRANDE FRUSTRAÇÃO
“Decepção generalizada”: Banco do Brasil (BBAS3) frustra até os mais pessimistas e desaba quase 10% na bolsa. E agora, o que fazer?
12 de novembro de 2026 - 11:56 11 de novembro de 2026 - 20:32
VEM BOLADA POR AÍ
Ultrapar (UGPA3) pagará mais de R$ 1 bilhão em dividendos aos acionistas; veja quem tem direito
11 de novembro de 2026 - 20:32 11 de novembro de 2026 - 18:33
ESTRATÉGIA GLOBAL
O mundo todo agora é o Brasil? Inflação e juros altos nos países ricos mudaram os investimentos globais, diz JP Morgan
11 de novembro de 2026 - 18:33 11 de novembro de 2026 - 12:03
REAÇÃO DO MERCADO
Dividendos da Petrobras (PETR4) estão em risco? Aumento de investimentos no 3T26 faz ações liderarem perdas do Ibovespa
11 de novembro de 2026 - 12:03 11 de novembro de 2026 - 10:48
O GALPÃO DA DISCÓRDIA
Nem a Shopee encerrou o filme: Correios e TRBL11 travam nova disputa milionária na Justiça
11 de novembro de 2026 - 10:48 10 de novembro de 2026 - 18:03
ESTRATÉGIA DE INVESTIMENTO
Vale a pena investir no exterior sem apostar no dólar? Nova geração de ETFs da Nu Asset separa as duas coisas
10 de novembro de 2026 - 18:03
