


Itaú Unibanco (ITUB4) deve entregar mais um trimestre previsível — e é exatamente isso que o mercado quer ver no 3T25
Enquanto concorrentes tentam lidar com carteiras mais arriscadas e provisões pesadas, o Itaú deve entregar previsibilidade e rentabilidade acima dos 20%; veja o que os analistas esperam para o balanço


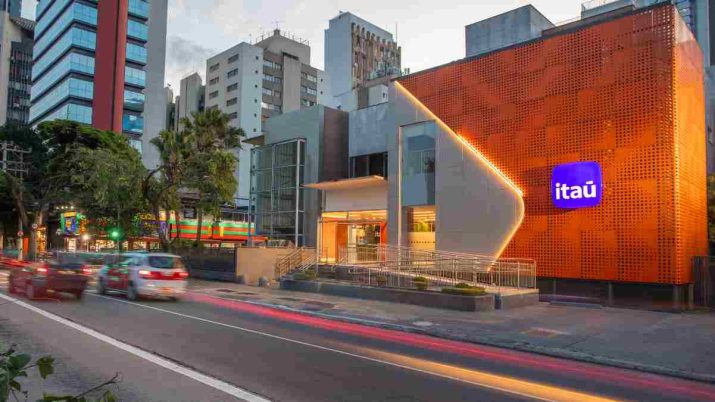
Em um setor que passou a apresentar diversas surpresas ao longo dos últimos trimestres — algumas delas nem tão agradáveis assim —, o Itaú Unibanco (ITUB4) segue como o banco que praticamente não surpreende nos balanços. E, para o mercado, isso é justamente o ponto forte da história.
Enquanto concorrentes ainda tentam lidar com ajustes em carteiras de crédito mais arriscadas e provisões pesadas, o Itaú deve chegar à temporada de resultados do terceiro trimestre de 2025 (3T25) confirmando sua posição como líder e carregando o que investidores mais valorizam: previsibilidade, solidez e rentabilidade acima dos 20%.
O banco divulgará seus números nesta terça-feira (4), após o fechamento dos mercados, e o consenso é de que o Itaú entregará mais um trimestre robusto.
- LEIA TAMBÉM: Conheça as análises da research mais premiada da América Latina: veja como acessar os relatórios do BTG Pactual gratuitamente com a cortesia do Seu Dinheiro
Um “trivial” de R$ 12 bilhões
Segundo o consenso da Bloomberg, o Itaú deve divulgar um lucro líquido recorrente de R$ 11,9 bilhões, o que representaria um crescimento de 16,6% em relação a um ano antes e de 3,3% na comparação com o segundo trimestre de 2025.
Já o ROE (retorno sobre o patrimônio líquido) deve alcançar 23%, segundo a média das projeções compiladas pelo Seu Dinheiro, o que marcaria um avanço de 0,8 ponto percentual em relação ao mesmo período de 2024 e de 0,2 p.p. frente ao trimestre anterior.
Esses números manteriam o Itaú firme no topo da rentabilidade entre os grandes bancos, acima de pares que já divulgaram seus números, Santander (SANB11), com 17,5%, e Bradesco (BBDC4), com 14,7%.
Leia Também
Mais do que isso, essa performance abriria espaço para um tema que o mercado já começa a discutir: a possibilidade de novos dividendos extraordinários.
De acordo com o UBS BB, a combinação de lucro forte e crescimento moderado da carteira deve resultar em excesso de capital na casa dos R$ 21 bilhões — um nível confortável o bastante para reacender as apostas em pagamentos adicionais de proventos aos acionistas.
O “relógio suíço” do sistema bancário: a habilidade do Itaú de ser previsível
O JP Morgan resume bem o sentimento dos investidores: o Itaú deve entregar mais um trimestre sem grandes surpresas — no bom sentido.
De acordo com os analistas, em um ambiente de juros altos e volatilidade global, essa previsibilidade é, por si só, uma vantagem competitiva.
A disciplina na gestão e o foco em rentabilidade sustentável seguem sendo as maiores fortalezas do Itaú, afirmaram os analistas, o que consolida as ações ITUB4 como o nome preferido dos investidores no setor financeiro.
O UBS BB também aposta em mais um trimestre de consistência, com margens levemente maiores, ativos saudáveis e nenhum sinal relevante de deterioração na carteira de crédito.
Por que o Itaú ainda deve liderar entre os bancos?
Na corrida dos grandes bancos, a expectativa é que o Itaú siga com folga na dianteira nesta temporada de resultados.
A Empiricus Research aposta que o banco deve superar novamente seus pares no 3T25. “Por ter uma política de crédito mais conservadora, a tendência é que o Itaú passe praticamente ‘ileso’ por esse ciclo de piora do crédito”, afirma a analista Larissa Quaresma.
Para o Bank of America (BofA), os lucros do Itaú devem seguir em alta, sustentados pela qualidade dos ativos e pela desaceleração das despesas operacionais (opex).
As preocupações no horizonte
Mas nem tudo é vento a favor. O BofA cita dois pontos de atenção que podem limitar o ritmo de crescimento da carteira neste trimestre: as incertezas macroeconômicas e a valorização do real, que tende a reduzir o volume de empréstimos corporativos do Itaú em dólar
“Por outro lado, uma postura mais cautelosa deve preservar a qualidade dos ativos, resultando em provisões mais controladas”, avaliou o banco.
A XP Investimentos também vê o Itaú com bons olhos, mas projeta leve aumento na inadimplência entre pequenas e médias empresas (PMEs), embora o índice geral deva permanecer estável em relação ao trimestre anterior.
A corretora prevê ainda uma pequena desaceleração na margem financeira líquida, pressionada pelo arrefecimento do crédito e pelas maiores despesas com pessoal, após o acordo trabalhista firmado em setembro.
O Safra, por sua vez, projeta um desempenho um pouco mais fraco da margem financeira neste trimestre, reflexo da sazonalidade nas operações estruturadas de atacado na margem de clientes e da base de comparação mais difícil da margem de mercado com o trimestre anterior.
Ainda assim, o banco vê sustentação no crescimento das linhas governamentais para PMEs, que continuam sendo o principal vetor de expansão da carteira de crédito.
 1 de outubro de 2026 - 17:28
VIRADA À FRENTE
IRB Brasil (IRBR3): mudança tributária abre caminho para dividendos generosos; JP Morgan turbina preço-alvo para ação
1 de outubro de 2026 - 17:28 1 de outubro de 2026 - 14:15
CASA NOVA?
Tenda (TEND3) ‘pega as chaves’ da Faixa 4 do Minha Casa, Minha Vida; o que a construtora busca no andar de cima
1 de outubro de 2026 - 14:15 1 de outubro de 2026 - 13:03
O QUE AINDA FALTA?
Queridinha do Barsi, Paranapanema (PMAM3) fecha acordo que acaba com boa parte da dívida bilionária, mas recuperação judicial segue
1 de outubro de 2026 - 13:03 1 de outubro de 2026 - 12:38
FUTURO DA 'FILHA DO DIVÓRCIO'
Todo mundo quer a Farm: ações da Azzas 2154 (AZZA3) lideram as altas no Ibovespa com chuva de propostas no radar
1 de outubro de 2026 - 12:38 1 de outubro de 2026 - 12:12
APOSTAS SAÍRAM DO CARRINHO
Com proibição das bets, duas ações do varejo podem ser as mais beneficiadas, mas Eleven faz alerta para a recuperação do setor
1 de outubro de 2026 - 12:12 1 de outubro de 2026 - 9:35
ROXINHO NÃO VAI ÀS COMPRAS?
Nubank (ROXO34) nega compra bilionária de fintech britânica Monzo após tombo em NY; ações sobem forte no pré-mercado
1 de outubro de 2026 - 9:35 30 de setembro de 2026 - 19:53
PANDA BONDS
A operação bilionária da Vale (VALE3) na China: mineradora conta os planos dessa estreia
30 de setembro de 2026 - 19:53 30 de setembro de 2026 - 19:33
BANCOS
Dia cheio no Bradesco (BBDC4): de R$ 3,8 bilhões em JCP a leilão de sobras de ações até o “Pix” internacional
30 de setembro de 2026 - 19:33 30 de setembro de 2026 - 12:10
QUEM SOBE QUANDO OS JUROS CAEM?
JP Morgan aumenta pessimismo com Natura (NATU3) e corta recomendação; veja as varejistas preferidas do banco para surfar o rali eleitoral
30 de setembro de 2026 - 12:10 30 de setembro de 2026 - 10:53
CORTANDO ONDE DÁ
Como o Grupo Pão de Açúcar (PCAR3) quer transformar uma despesa milionária em fonte de receita em meio à recuperação
30 de setembro de 2026 - 10:53 30 de setembro de 2026 - 10:33
REESTRUTURAÇÃO CORPORATIVA
Raízen (RAIZ4) quer trocar o conselho, mexer no capital e entregar até R$ 35 bilhões em novos papéis aos acionistas
30 de setembro de 2026 - 10:33 30 de setembro de 2026 - 6:12
GOVERNANÇA
CEO bumerangue: por que empresas, como Natura e Ri Happy, trazem antigos líderes de volta — e quando isso vira um sinal de alerta
30 de setembro de 2026 - 6:12 29 de setembro de 2026 - 19:42
CHEQUE EM BRANCO
Do sonho de construir um ‘avião de ponta-cabeça’ ao banco do futuro: o que o CEO da Revolut prevê para o seu dinheiro
29 de setembro de 2026 - 19:42 29 de setembro de 2026 - 14:11
GATILHO BILIONÁRIO
IRB (IRBR3): nova lei reduz impostos e pode liberar vantagem bilionária para a resseguradora
29 de setembro de 2026 - 14:11 29 de setembro de 2026 - 10:21
DANÇA DAS CADEIRAS
Copasa (CSMG3) troca liderança e aumenta poderes do governo de MG com a golden share; entenda as mudanças
29 de setembro de 2026 - 10:21 29 de setembro de 2026 - 10:00
MAIS UMA FRONTEIRA
BTG Pactual (BPAC11) conquista licença de banco no Peru e acelera expansão internacional; veja o que muda
29 de setembro de 2026 - 10:00 29 de setembro de 2026 - 9:00
Marketing Digital
R$ 42,7 bilhões em publicidade digital: Por que as marcas estão indo além do anúncio para conquistar a atenção do público
29 de setembro de 2026 - 9:00 28 de setembro de 2026 - 19:34
RECUPERAÇÃO JUDICIAL
Do Chapter 11 para o 15: o que significa a decisão favorável da Ambipar (AMBP3) nos EUA
28 de setembro de 2026 - 19:34 28 de setembro de 2026 - 19:24
TCHAU OU ATÉ LOGO?
Presidente do conselho da Tupy (TUPY3) renuncia, mas não deve dar adeus à empresa
28 de setembro de 2026 - 19:24 28 de setembro de 2026 - 15:51
REVANCHE EM SOLO INGLÊS











