


Goldman Sachs eleva Natura (NTCO3) para compra de olho no potencial de dividendos — mas empresa precisa se livrar de um risco antes
Banco destaca demanda relativamente defensiva e potencial da reestruturação interna, mas elenca riscos para o investidor ficar de olho — inclusive em relação à Avon

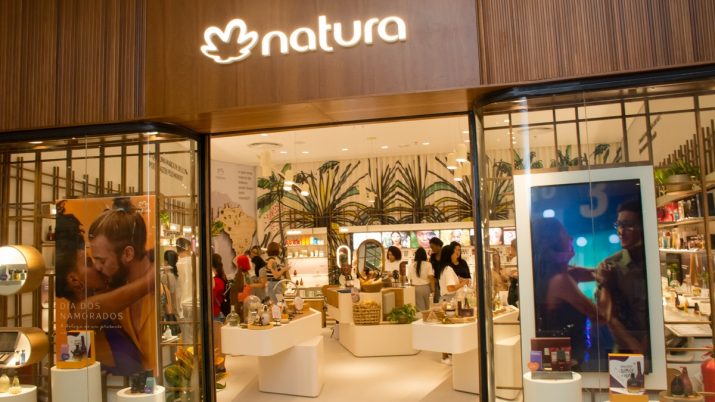
“Em um contexto macroeconômico incerto para o consumidor brasileiro, a Natura (NTCO3) é uma alternativa atraente, por oferecer uma combinação de perfil de demanda relativamente defensivo, iniciativas de melhoria interna e oportunidades de alocação de capital”.
Foi com essa justificativa que os analistas do Goldman Sachs resolveram dar um “voto de confiança” e elevar a recomendação para as ações da companhia de cosméticos brasileira de neutro para compra.
O preço-alvo definido foi de R$ 16, o que implica uma alta de aproximadamente 12,5% em relação à cotação atual.
A instituição está otimista também em relação aos potenciais dividendos que a empresa pode pagar. Para este ano, a expectativa está na casa dos 10%, mas esse pagamento pode ser ainda mais generoso com os acionistas, caso a Natura “se livre” de um de seus negócios: a operação da Avon Internacional.
- LEIA MAIS: Guia gratuito do BTG sobre a temporada de balanços – saiba os destaques das maiores empresas da bolsa no 4º tri de 2024
Na visão do Goldman, esse processo de simplificação das operações e da estrutura corporativa pode destravar valor para os acionistas, embora reconheça que este é apenas o começo da jornada e muita coisa ainda precise ser feita.
Os analistas aprofundaram-se nas oportunidades e riscos do investimento em NTCO3 e o Seu Dinheiro trouxe os principais pontos a seguir.
Leia Também
Por que o Goldman Sachs está otimista com os dividendos da Natura
Muito da otimização da estrutura de capital da Natura depende do que será feito com a Avon Internacional – entre as opções, está a separação, venda ou negociação de parceria para a unidade de negócios.
Vale lembrar que, em novembro do ano passado, a Natura chegou a um acordo sobre a falência da Avon nos Estados Unidos.
"Embora não tenhamos uma opinião sobre a probabilidade de uma alternativa em relação a outra, observamos que qualquer operação potencial se tornou significativamente menos complexa como resultado do acordo judicial alcançado no contexto do Chapter 11”, diz o relatório.
- O Chapter 11 é um mecanismo da legislação estadunidense utilizado pelas empresas para levantar capital, reestruturar as finanças e fortalecer operações comerciais no longo prazo, enquanto continuam a operar normalmente.
É importante ter em mente que a Avon Internacional consome atualmente cerca de US$ 120 milhões em fluxo de caixa operacional anualizado, de acordo com os documentos.
Para o Goldman Sachs, existem duas consequências claras, caso a separação da Avon Internacional não seja resolvida logo:
- Quanto mais tempo levar, maior será o impacto negativo no caixa disponível para potencial alocação de capital (que poderia incluir uma eventual distribuição extraordinária aos acionistas da Natura);
- A mudança para uma nova estrutura de capital otimizada para o restante de suas operações exige uma resolução final para a Avon Internacional, pois isso determina quanto dinheiro pode ser necessário para manter ou alienar essa operação.
Uma nova fase do negócio na Argentina e no México
Além da “questão Avon”, os investidores de NTCO3 também precisam se atentar a um outro processo envolvendo a empresa: a nova fase de negócios (chamada de Wave 2) em dois mercados-chave da América Latina, Argentina e México.
São três os principais pilares dessa etapa:
- Unificação da base de representantes (consultoras que vendem através das “revistinhas”) de vendas diretas para ambas as marcas, Avon e Natura;
- Otimização do portfólio, redução da oferta de alguns segmentos e incentivo à venda cruzada entre as marcas, mitigando a canibalização;
- Eficiência organizacional para ambas as marcas, visando uma estrutura mais enxuta, e integração da operação logística.
Na percepção dos analistas, essas iniciativas podem representar um risco para a ação, já que as vendas da Natura devem ficar mais voláteis na América Latina, o que impacta também as receitas e a geração de caixa da companhia.
Somado a isso, a expectativa é que haja uma maior rotatividade na base de representantes, à medida que os consultores de baixa produtividade abandonam as vendas.
“A Natura não forneceu nenhum feedback até agora sobre os resultados iniciais da integração, mas esperamos que a complexidade seja maior no México do que na Argentina, devido ao fato de que o México é um mercado de vendas diretas mais competitivo em geral e o catálogo Casa e Estilo representa uma parcela maior das vendas da Avon no México”, escrevem os analistas.
Além disso, a Avon tem menos reconhecimento de marca no país da América do Norte.
Entre o Mercado Livre e o TikTok Shop: a ameaça do e-commerce
Outro assunto inescapável quando o assunto é Natura é a mudança nos canais de venda da empresa.
Se antes, as “revistinhas” das consultoras eram a principal forma de adquirir produtos da marca, agora o e-commerce e algumas das lojas físicas tomaram espaço.
Acontece que a companhia de cosméticos ainda é altamente dependente do canal de vendas direto: 91% de suas receitas na América Latina são provenientes de vendas diretas, contra 5% de vendas online e 4% de vendas em lojas.
Nesse contexto, a ascensão de plataformas como a do Mercado Livre se apresenta como uma faca de dois gumes.
Embora a Natura tenha uma loja oficial no site, o que aumenta o alcance e facilita as compras, o Meli também permite que marcas menores cheguem aos consumidores, o que o Goldman também avalia como um risco para marcas dominantes.
Além disso, a entrada de players como o TikTok Shop (com lançamento previsto no México e potencialmente no Brasil em 2025) pode ter o mesmo efeito: é, ao mesmo tempo, uma oportunidade para evoluir a abordagem de vendas diretas e um risco de perda de mercado.
- VEJA TAMBÉM: A temporada de balanços do 4T24 vem aí – veja como receber análises dos resultados das empresas e recomendações de investimentos
Natura ainda tem muita força de marca, mas ‘ameaça’ do Boticário não é desprezível
Embora a Natura continue sendo a líder no mercado de cuidados pessoais e beleza no Brasil, a diferença em relação ao Boticário diminuiu progressivamente nos últimos três anos, principalmente devido à perda de participação da marca Avon.
Segundo dados do Euromonitor, em 2023, a Natura detinha 16% do mercado, contra 13,2% do segundo lugar. Em 2020, no entanto, a diferença era de 16,8% contra 10,7% do Boticário.
Além da “degradação” de marca da Avon, esse movimento de aproximação também se deve ao crescimento orgânico e aquisições feitas pelo Boticário.
 6 de novembro de 2026 - 18:00
PAPEL & CELULOSE
Nem a celulose salva? Safra perde otimismo com Klabin (KLBN11) e rebaixa recomendação para neutra
6 de novembro de 2026 - 18:00 6 de novembro de 2026 - 17:23
TESOURA AFIADA
Safra rebaixa BB (BBSA3) para venda; Itaú (ITUB4) e Bradesco (BBDC4) também sofrem e só uma ação escapa da degola
6 de novembro de 2026 - 17:23 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS
8 pontos por dólar, passagem aérea extra e até 20 acompanhantes nas salas VIP: o que oferece o cartão de R$ 12 mil do Itaú
6 de novembro de 2026 - 16:27 6 de novembro de 2026 - 13:08
ALÍVIO ADIANTE?
Cosan (CSAN3) dispara quase 20% em dois dias com aposta em desalavancagem e possível venda de fatia da Compass
6 de novembro de 2026 - 13:08 6 de novembro de 2026 - 6:33
NOVA FRONTEIRA
Revolut prepara ofensiva de US$ 1 bilhão na América Latina: o plano da fintech para crescer no Brasil e conquistar novos mercados
6 de novembro de 2026 - 6:33 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45
4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO

