


Novo pacote, velhos vícios: arrecadar, arrecadar, arrecadar
O episódio do IOF não é a raiz do problema, mas apenas mais uma manifestação dos sintomas de uma doença crônica

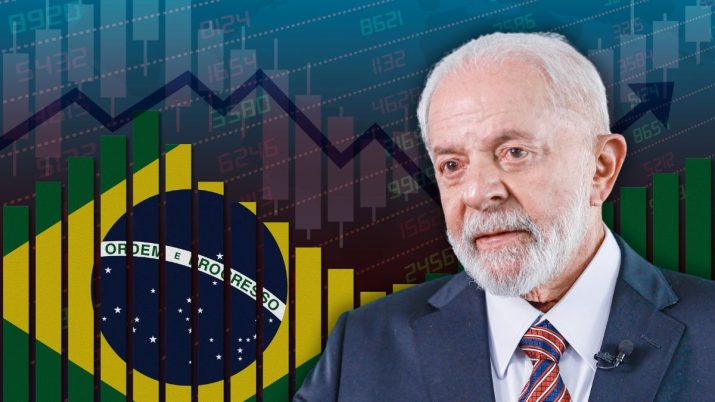
No Brasil, as atenções dos mercados convergiram integralmente para a medida provisória divulgada na noite de quarta-feira (11) — o tão aguardado substituto do famigerado decreto do IOF. A recepção, como não poderia deixar de ser, foi barulhenta: críticas intensas no Congresso e o reforço de uma percepção já cristalizada — a de que a âncora fiscal do governo é, na melhor das hipóteses, frouxa; na pior, inexistente.
Na superfície, a alíquota sobre operações de risco sacado foi reduzida em 80%, o IOF sobre aportes em previdência do tipo VGBL foi atenuado, e foi criada uma regra de transição para esses aportes: a partir de 2026, contribuições de até R$ 600 mil por ano estarão isentas de IOF, enquanto o excedente será tributado em 5%, somando todos os planos do titular, mesmo em instituições diferentes.
Em 2025, a isenção será restrita a R$ 300 mil, e apenas se os recursos forem aplicados em uma única seguradora.
- VEJA MAIS: Você está preparado para ajustar sua carteira este mês? Confira o novo episódio do “Onde Investir” do Seu Dinheiro
Gasta-se como sempre, tributa-se como nunca
Mas é preciso olhar além da moldura para entender a natureza da tela. E o que se vê é um retrato claro do velho impulso arrecadatório do Estado. O núcleo da MP está centrado em aumentar receitas, não em reestruturar o gasto público.
Entre os pontos mais relevantes estão: o aumento da tributação sobre as apostas esportivas (de 12% para 18% sobre a receita bruta dos jogos); a uniformização da CSLL para o sistema financeiro, extinguindo o benefício dos que pagavam apenas 9%; o aumento da alíquota de imposto de renda sobre os juros sobre capital próprio (de 15% para 20%); a padronização da tributação sobre aplicações financeiras em 17,5%; e, o golpe mais indigesto para o investidor: o fim da isenção para os títulos incentivados. Isso significa que LCI, LCA, CRI, CRA, FIIs, Fiagros, letras hipotecárias e similares — todos antes livres do IR — passarão a sofrer uma tributação de 5%.
Houve algum esforço de contenção de gastos? Sim, mas tímido, periférico e — para ser honesto — quase decorativo. O governo incluiu o programa Pé-de-Meia no piso constitucional da educação, limitou o auxílio-doença com base em atestado de 180 para 30 dias e revisou o seguro-defeso.
Leia Também
Também mencionou uma já lendária promessa de corte de 10% nos gastos tributários e abriu um canal de conversa com o Congresso para discutir despesas primárias. Mas tudo isso, por ora, não passa do papel.
A impressão final é cristalina: o governo repagina o discurso, mas insiste na velha fórmula. Gasta-se como sempre, tributa-se como nunca — e o ajuste, ao que tudo indica, continuará sendo feito pelo bolso do contribuinte. Mais uma vez, o governo parece ter escolhido o atalho da arrecadação fácil, deixando de lado o enfrentamento de fundo do desequilíbrio estrutural das contas públicas. Nenhuma linha foi dedicada a conter o avanço descontrolado de despesas obrigatórias, como o Fundeb e o BPC.
Temas verdadeiramente relevantes — como a reforma da previdência dos militares, a contenção dos supersalários no serviço público e a desvinculação do salário mínimo das aposentadorias — seguem intocados, mantidos sob a redoma do tabu político.
Curiosamente, a primeira barreira às reformas estruturantes veio justamente da base governista no Congresso: o PT e seus aliados não apenas se opuseram, como trataram qualquer tentativa de contenção de gastos como uma heresia.
O desarranjo fiscal brasileiro
O resultado é um pacote com efeitos meramente paliativos. Pode até melhorar pontualmente a arrecadação em 2025 e 2026, mas falha de forma gritante em atacar as causas profundas do desarranjo fiscal brasileiro.
As projeções do governo apontam para um ganho adicional de R$ 10 bilhões neste ano e R$ 20 bilhões em 2026 — valores que não consideram a eventual aprovação da prometida redução de gastos tributários, ainda pendente de aval político. E é aí que o castelo começa a desmoronar.
O governo mantém viva sua compulsão arrecadatória, enquanto foge sistematicamente dos debates difíceis que o país exige. Pior: aposta que conseguirá emplacar elevação de carga tributária no exato momento em que o clima pré-eleitoral começa a ganhar força.
PP e União Brasil, que juntos somam mais de 100 deputados, já declararam oposição frontal à medida provisória. A tendência é que partidos de oposição sigam o mesmo caminho. Lula deve, mais uma vez, entrar pessoalmente em campo para tentar destravar a pauta — mas o desgaste político do governo é palpável. O próprio presidente da Câmara já sinalizou desconforto com o conteúdo da proposta.
Em um ambiente em que o pragmatismo fiscal vem sendo atropelado pela antecipação do calendário eleitoral, será cada vez mais difícil convencer o Congresso a se associar à sanha arrecadatória do Executivo.
E enquanto o governo insiste em tratar o desequilíbrio das contas como um problema de receita — e não como fruto de um gasto público —, a margem de manobra para reformas reais vai se estreitando.
- VEJA AINDA: Ferramenta te mostra uma projeção de quanto é necessário investir mensalmente na previdência privada. Simule aqui
IOF: sintomas de uma doença crônica
Um governo que se recusa a cortar na própria carne invariavelmente transfere o peso do ajuste à sociedade. E a sociedade — assim como o Congresso — já deu demonstrações claras de saturação. A paciência com novos impostos se esgotou.
Segundo o ministro Fernando Haddad, os temas mais espinhosos estariam sendo “conversados” com o Congresso. Em bom português: foram, mais uma vez, empurrados para a gaveta do segundo semestre. E talvez só voltem à tona embalados por promessas de cortes horizontais em gastos tributários — o que, embora relevante, não passa de mais uma tentativa de reforçar o caixa sem alterar a dinâmica de gasto.
Pelo menos a crise gerada pela tentativa desastrada de aumentar o IOF acabou revelando uma verdade incômoda — e raramente dita em voz alta. O presidente da Câmara, Hugo Motta, reconheceu publicamente o que já é evidente para qualquer um que se debruce sobre o orçamento da União: do jeito que está, o orçamento não se sustenta.
O episódio do IOF, portanto, não é a raiz do problema, mas apenas mais uma manifestação dos sintomas de uma doença crônica: o crescimento compulsivo e rigidamente engessado da despesa pública brasileira, vitimada pela Constituição de 88.
Mais uma vez, o país desperdiça a chance de realizar um ajuste fiscal sério, estruturante e duradouro. A oportunidade escorre pelos dedos, adiada para um horizonte nebuloso que começa, talvez, em 2027 — e que dependerá, inevitavelmente, da disposição do próximo governo em quebrar tabus e enfrentar os lobbies que mantêm o gasto público aprisionado.
Até lá, o investidor continuará sendo refém de soluções improvisadas, reformas de papel e pacotes arrecadatórios que tentam produzir estabilidade com mais impostos, sem tocar na raiz da disfunção.
A ausência de reformas estruturais e o excesso de medidas paliativas formam um coquetel tóxico para o ambiente econômico: ele pode até oferecer alívio momentâneo à nação, mas empurra o país para um ciclo de instabilidade crônica, no qual o fiscal tensiona o monetário e a política desacelera a economia ao invés de guiá-la.
Ao menos 2026 já se insinua no horizonte. Que 2027 venha, enfim, com a coragem necessária para as reformas estruturais que o país tanto precisa. O Brasil merece muito mais.
 13 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
As propostas de Lula e Flávio Bolsonaro para as PMES, o sumiço das LCIs e LCAs que pagavam 95% e o que agita os mercados hoje
13 de outubro de 2026 - 8:19 12 de outubro de 2026 - 8:01
O MELHOR DO SEU DINHEIRO
É o fim dos aplicativos de banco? Os gerentes de IA e as notícias mais importantes para o seu bolso neste feriado
12 de outubro de 2026 - 8:01 11 de outubro de 2026 - 8:00
TRILHAS DE CARREIRA
Ter lado sem perder o eixo: o que está em jogo no trabalho quando você se posiciona politicamente em tempo de eleição
11 de outubro de 2026 - 8:00 9 de outubro de 2026 - 8:47
O MELHOR DO SEU DINHEIRO
A conta que você não pode atrasar, os encantos da China e o que mais mexe com seu bolso hoje
9 de outubro de 2026 - 8:47 8 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
A guerra do delivery pelo seu restaurante, o fim do ‘aceita VR?’ e o que esperar dos mercados hoje
8 de outubro de 2026 - 8:54 7 de outubro de 2026 - 19:51
EXILE ON WALL STREET
Rodolfo Amstalden: Upside de 50% à frente, mas nunca vem de graça
7 de outubro de 2026 - 19:51 7 de outubro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
A bolsa desanimou, mas os juros não: ativos para um mundo com a Selic menor e o que mais mexe com seu bolso hoje
7 de outubro de 2026 - 8:38 6 de outubro de 2026 - 8:42
O MELHOR DO SEU DINHEIRO
A dívida pública, a dívida do condomínio e a euforia dos mercados: entenda o que você precisa saber antes de investir hoje
6 de outubro de 2026 - 8:42 6 de outubro de 2026 - 7:22
INSIGTHS ASSIMÉTRICOS
Eleições: o pêndulo virou e o fiscal entrou no preço
6 de outubro de 2026 - 7:22 5 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
A ação que aguenta o tranco do segundo turno e o que esperar dos mercados hoje
5 de outubro de 2026 - 8:19 2 de outubro de 2026 - 8:24
O MELHOR DO SEU DINHEIRO
O ESG na análise de risco, o impacto das eleições na Petrobras (PETR4) e o que mais move o mercado hoje
2 de outubro de 2026 - 8:24 2 de outubro de 2026 - 7:20
SEXTOU COM O RUY
Por que você deveria ter Petrobras (PETR4) na carteira — independentemente de quem ganhar as eleições?
2 de outubro de 2026 - 7:20 1 de outubro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
O risco do aluguel atrasado, o candidato favorito do mercado e os preços do petróleo: o que mexe com a bolsa hoje
1 de outubro de 2026 - 8:31 30 de setembro de 2026 - 20:01
EXILE ON WALL STREET
Rodolfo Amstalden: Não acorde pelado depois do 1º turno
30 de setembro de 2026 - 20:01 30 de setembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
O caso dos CEOs bumerangue, a disputa eleitoral e o que movimenta os mercados hoje
30 de setembro de 2026 - 8:34 29 de setembro de 2026 - 8:17
O MELHOR DO SEU DINHEIRO
O voto na curva de juros, o plano de R$ 1 bilhão da SkyFit e o que mais movimenta as bolsas hoje
29 de setembro de 2026 - 8:17 29 de setembro de 2026 - 7:10
 28 de setembro de 2026 - 8:09
O MELHOR DO SEU DINHEIRO
A nova estratégia do Inter, segundo seu CEO, o novo impasse entre EUA e Irã e o que mais move os mercados hoje
28 de setembro de 2026 - 8:09 27 de setembro de 2026 - 8:00
DÉCIMO ANDAR
O desconto dos FIIs de shopping conta toda a história? Entenda os riscos e veja um fundo imobiliário do segmento para investir agora
27 de setembro de 2026 - 8:00 25 de setembro de 2026 - 8:15
O MELHOR DO SEU DINHEIRO

